マネットカードローンの評判と審査基準の真相|審査落ち理由と即日融資
急な出費や一時的な資金ショートに直面した際、検索エンジンで「マネット カードローン」という文字列を目にして利用を検討する利用者が急増しています。しかし、その実態が独立した融資商品なのか、それとも金融メディアによる比較情報なのかを正確に把握しないまま申し込もうとするケースも少なくありません。
資金需要が高まる2026年現在、融資審査の現場ではAIスコアリングの高度化と信用情報の厳格な共有が進んでいます。「甘い期待で申し込んだら否決された」「職場への電話を回避して即日融資を受けたい」という切実な声の背景には、知られざる審査の境界線と仕組みが存在します。本稿では、金融業界の最新取材データと信用情報機関の運用実態をもとに、その真相を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「マネット」は東証上場のポート株式会社が運営する金融メディアであり、融資そのものを行う金融機関ではないという事実の再認識が必要。
- 要点2:「審査落ち」の主要因は総量規制や信用情報の軽微な傷、AIによる属性スコアリングの自動足切りにあり、極甘審査は法的に存在しない。
- 要点3:即日融資の実現には原則電話連絡なし(書類代替)の消費者金融を選定し、申込時間帯と必要書類の精度を徹底することが不可欠。
【2026年最新】マネットカードローンの実態|ポート株式会社が運営する金融メディアの正体
ネット上で頻繁に検索される「マネット カードローン」という呼称について、まず明確に正しておくべき事実があります。マネット(Manet)とは、東証グロース市場上場企業であるポート株式会社(証券コード:7047)が運営する大手金融情報メディアの名称です。独自の融資枠を設けて現金を直接貸し付ける金融業者そのものではありません。
それにもかかわらず、多くの利用者が「マネットカードローンという独自ブランドの借入先がある」と錯覚してしまう背景には、同メディアが展開する精緻な比較シミュレーションや、独自スコアによる各社ランキングの知名度があります。読者がマネット カードローン 評判を調べる際、実質的には「マネットが推奨しているアコム、プロミス、アイフルといった大手消費者金融やメガバンクのカードローンの使い勝手・審査難易度」を評価しているのが実情です。
金融庁の監督指針や貸金業法の遵守が徹底される2026年の貸金市場において、東証上場企業が運営するメディアの情報は一定の客観性を備えています。しかし、アフィリエイト広告やタイアップ情報が混在するウェブ空間では、「誰にとっても都合の良い融資先」が存在するかのような誤解が生まれやすい点には警戒が必要です。
マネットカードローンの評判や審査基準の真相とは?審査に落ちる決定打と即日融資の秘訣
マネット内のランキングや口コミ検証記事を参照してカードローンへ申し込んだにもかかわらず、「審査に落ちた」と不満を漏らす声がネット掲示板やSNS上で散見されます。マネット カードローン 審査基準の実態を探ると、メディア側が紹介する各金融機関の基準と、利用者の自己認識との間に致命的な乖離があることが浮き彫りになります。
大手消費者金融が公表する最新の月次データによると、新規申込者の成約率はおおむね35%〜40%前後で推移しています。つまり、申し込んだ人のうち6割以上は審査落ちしているのが統計的な現実です。カードローン 審査落ち 理由を現場目線で分析すると、決定打となっているのは次の4点に集約されます。
第1に、貸金業法で定められた年収の3分の1を超える借入を制限する「総量規制」への抵触です。他社の借入残高がすでに年収の30%近くに達している場合、AIによる一次審査で機械的に弾かれます。第2に、信用情報機関(CICやJICC)に記録された過去5年以内の延滞履歴や異動情報です。スマートフォンの端末代金分割払いやクレジットカードの数日の引き落とし不能であっても、複数回重なれば「信用力欠如」とみなされます。
第3に、短期間に複数の会社へ同時に申し込む「申込ブラック」の罠です。審査通過の確率を上げようと2〜3社へ同日に申請した履歴自体が「深刻な資金繰り破綻の兆候」と判定され、すべての審査が止まります。そして第4に、AIスコアリングにおける属性の不一致です。勤続年数が半年未満であったり、居住年数が極端に短かったりする場合、一定の減点措置が自動適用されます。
一方で、切迫した資金需要を満たす即日融資 おすすめ カードローンを狙う読者にとって、成功の秘訣は「申込の手順」にあります。平日の午前中から遅くとも14時までにWEB完結で申し込みを完了させ、本人確認書類(マイナンバーカードや運転免許証)と直近2ヶ月分の給与明細を鮮明な画像で事前に揃えておくことが、即日着金を勝ち取るための必須条件となります。
噂の真偽を徹底検証|「審査が極甘」という都市伝説と在籍確認なしの実態
検索窓に打ち込まれる「カードローン 極甘審査 噂」というキーワードは、融資を渇望する生活者の切迫した心理を如実に表しています。しかし、断言しておかなければならないのは、審査が極端に甘い正規のカードローンは日本国内に1社たりとも存在しないという冷酷な法的事実です。
貸金業法第13条では、貸金業者に対して借入希望者の返済能力調査を義務付けています。返済能力を無視して誰にでも貸し付けるような業者は、利息制限法を無視する違法な闇金融や個人間融資詐欺に他なりません。正規の貸金業者は金融庁の監視下で厳格な与信モデルを稼働させており、「ブラックでも即日満額融資」を謳う言説は100%詐欺的トラップです。
また、プライバシーを守りたい申込者の間で関心が高い在籍確認なし カードローンというフレーズにも正確な補正が必要です。多くの人が誤解していますが、審査プロセスから在籍確認自体が消滅したわけではありません。実際に行われているのは「原則として勤務先への電話連絡を行わず、社会保険証や直近の給与明細書の提出による書類確認で代替する」というオペレーションの近代化です。
大手消費者金融では「電話連絡なし」を公式に明記する事業者が標準化していますが、提出書類に不鮮明な点がある場合や、虚偽申告の疑いが生じた場合には、例外として本人の同意を得た上で勤務先への電話確認が実施されます。「絶対に在籍確認がない」と盲信するのではなく、「書類による代替確認の要件を満たす」という現実的な認識を持つことが肝要です。
【実態検証】消費者金融と銀行カードローンの徹底比較データ
カードローン選びで迷う多くの利用者が直面するのが、「スピードと通過率を優先して消費者金融を選ぶべきか、低金利を重視して銀行カードローンを選ぶべきか」というジレンマです。2026年現在の実勢数値を客観的に整理した比較データは以下の通りです。
| 項目 | 大手消費者金融(アコム・プロミス等) | メガバンク・ネット銀行カードローン | 編集部の見解・評価 |
|---|---|---|---|
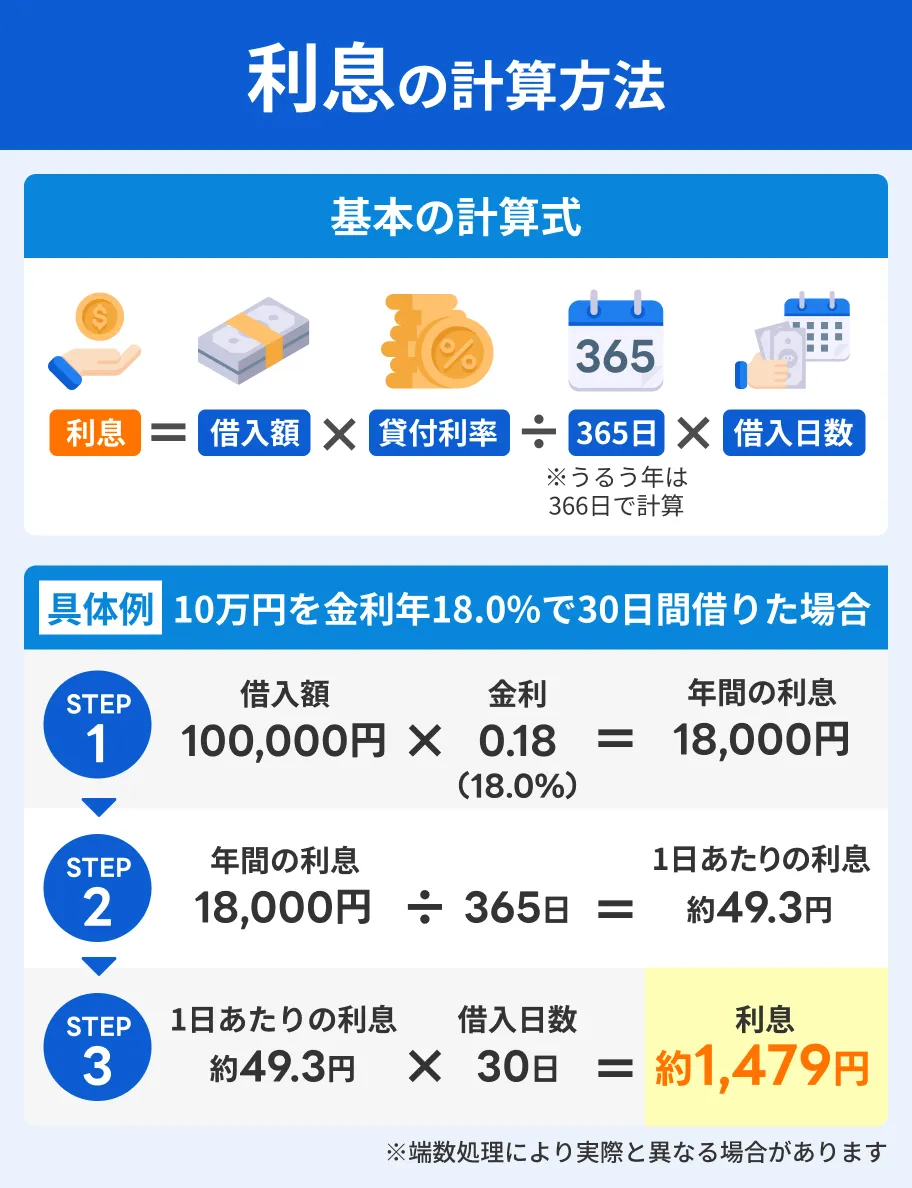
| 実質年率(金利) | 年3.0%〜18.0%(初枠は原則17.8%〜18.0%) | 年1.5%〜14.5%程度(下限金利の適用は稀) | 利息総額を抑えるなら銀行カードローン 金利 比較で優位だが、短期返済なら消費者金融の無利息期間が有利。 |
| 融資スピード | 最短18分〜30分程度(WEB即日融資対応) | 最短翌営業日〜数日(警察庁DB照会必須) | 当日の資金繰り危機には消費者金融 おすすめ 比較の上位陣一択。銀行系は仕組み上、即日不可。 |
| 在籍確認の方法 | 原則として職場への電話連絡なし(書類代替) | 担当者個人名による職場電話連絡が基本 | プライバシー配慮や同僚バレ防止の観点では消費者金融が圧倒的な安心感を提供している。 |
| 審査基準と成約率 | 成約率35%〜40%(独自のAIスコアリング) | 厳格(保証会社による二重審査) | カードローン 審査 2026年最新基準では、銀行系は年収の安定性や勤続年数をより厳格に評価。 |
データが物語るように、どちらの選択肢にも一長一短があります。重要なのは「自らが何を最も優先すべき局面にいるのか」を客観視することです。今日明日を乗り切るための緊急性があるなら消費者金融の初回無利息サービス(30日間金利0円など)をフル活用すべきですし、数ヶ月先の資金調達で利息負担を最小化したいなら銀行カードローンを計画的に申し込むのが合理的と言えます。
限度額増額の落とし穴と信用情報機関(CIC・JICC)のリアル
初回契約で設定された限度額(多くは10万〜50万円)を使い切り、さらなる資金を求めてカードローン 借入限度額 増額を申請する利用者が後を絶ちません。しかし、この増額申請こそが、カードローン利用者が最も足をすくわれやすい地雷原となっています。
増額申請を行うと、金融機関は新規契約時と同等、場合によってはそれ以上に厳しい途上与信(再審査)を実施します。この際、照会されるのがCIC(指定信用情報機関)やJICC(日本信用情報機構)のデータベースです。過去半年間に1度でも返済遅延があったり、他社からの新規借入が増えていたりした場合、増額どころか「限度額の減額」や「利用枠の完全停止」という厳しいペナルティが下されるケースが後を絶ちません。
「契約から半年以上が経過し、毎月遅延なく期日通りに返済を継続している」「年収が上がったことを証明できる」という強固な実績がない限り、安易な増額申請は自滅行為につながります。ネット上に溢れる「増額案内が来たら誰でも枠が増える」といった無責任な言説の裏側には、金融機関側の利用残高拡大インセンティブと、システムによるシビアな再審査の綱引きが存在しています。
一般に知られていない心理的盲点|行動経済学から紐解く借入の境界線
カードローン利用の可否を論じる際、多くのメディアは金利や限度額という表面的な数字ばかりに終始します。しかし、報道現場で多重債務に苦しむ人々の生活史を取材してきた記者として指摘しなければならないのは、人間の意思決定に潜む「行動経済学的な認知バイアス」の恐ろしさです。
人間には、将来の大きな損失よりも「今この瞬間の苦痛回避や快楽」を過大に評価してしまう「現在バイアス(Present Bias)」が構造的に備わっています。カードローンのWEB完結申込やスマホアプリからの即時振込は、利便性と引き換えに「お金を借りている」という実感を希薄化させ、脳内でお金を別枠として捉える「メンタル・アカウンティング(心の会計)」の歪みを引き起こします。アプリの限度額表示があたかも「自分の預金残高」であるかのように錯覚してしまう現象です。
自らの生活防衛を成立させるためには、借入金と自己資金の間に明確な「心理的バウンダリー(境界線)」を引かなければなりません。「生活費の恒常的な赤字補填」のために借入を繰り返している状態は、すでに健全な自立の境界線が決壊している危険信号です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
長年の金融・社会取材から導き出される、カードローンを利用して良い人物像と、絶対に利用を避けるべき人物像の境界線は極めて明確です。
【利用をおすすめできる人の条件】
- ボーナスや特定の売掛金など、翌月〜3ヶ月以内に確実に入金される原資が確定しており、一時的な立替として利用する人。
- 大手消費者金融の無利息期間(30日間など)の枠内で完済できる計画を事前にExcelや計算機で組み立てられる人。
- 現在の他社借入がゼロ、もしくは年収に対して極めて少額であり、書類提出による在籍確認に速やかに対応できる環境にある人。
【利用に慎重になるべき・避けるべき人の条件】
- 「今月の家賃や光熱費が払えないから」と、毎月の収支が恒常的にマイナスに陥っている人(債務整理や公的支援制度の相談が先決)。
- すでに年収の3分の1近くまで借入残高が達しており、「審査が甘い会社」を求めてネットを彷徨っている人。
- 返済期日や必要書類の管理がルーズで、信用情報に傷がつくリスクの重さを過小評価している人。
【マネットカードローン】に関するよくある質問(FAQ)
Q1:マネット自体から直接お金を借りることはできますか?
A1:できません。マネットはポート株式会社が運営する金融比較・情報提供メディアであり、融資を行う金融機関ではありません。マネット上で紹介されている提携先(アコム、プロミス、各銀行など)の公式サイトへ遷移し、それぞれの金融機関へ直接申し込む必要があります。
Q2:審査に落ちた直後、別のカードローンへすぐに申し込んでも大丈夫ですか?
A2:おすすめできません。1社に落ちた直後に他社へ立て続けに申し込むと、信用情報機関に短期間の申込履歴が重なり「申込ブラック」として判定され、連続して審査落ちするリスクが極めて高くなります。どうしても必要な場合でも、最低6ヶ月間は期間を空けて申込履歴が消えるのを待つのが鉄則です。
Q3:勤め先に電話がかかってくるのを100%防いで即日融資を受ける方法はありますか?
A3:大手消費者金融(プロミス、アイフル、アコム等)の「原則として電話連絡なし」を明記しているWEB完結申込を利用し、必要書類(社員証、健康保険証、直近の給与明細など)を不備なく提出することが最も確実です。ただし、書類に疑義がある場合などは例外的に同意の上で電話が入る可能性があるため、完全な「免除」ではなく「代替確認の徹底」と理解してください。
まとめ:2026年のカードローン選びで後悔しないための防衛策
「マネット カードローン」というキーワードの深層を掘り下げると、上場企業メディアによる比較情報という実態と、資金調達を急ぐ生活者の心理が交錯する現代の金融市場の断面が鮮明になります。ネット上の評判や甘い謳い文句に流されることなく、自らの信用情報と返済能力を冷静に見つめ直す姿勢が何よりも求められます。
カードローンは、一時的な危機を脱するための強力なツールとなり得る反面、規律を欠けば将来の家計を長期にわたって縛る足枷となります。融資のスピードや表面的な金利だけに惑わされず、出口戦略(返済計画)を完全に描き切った上で、主体的に選択してください。 (出典: マ ネット カード ローン(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
