ZHD株価はなぜ安い?LINEヤフー低迷の真相と買い時を徹底解剖
日本国内で9,000万人以上が日常的に利用するLINE、検索やポータルサイトの雄であるYahoo! JAPAN、そして国内コード決済の覇権を握ったPayPay。これら超巨大インフラを傘下に収める旧Zホールディングス(現・LINEヤフー、東証プライム:4689)の株価推移を前に、多くの個人投資家が首を傾げています。「時価総額数兆円規模のメガプラットフォーマーであるにもかかわらず、なぜ1株あたりの株価は数百円台と安い水準にとどまり続けているのか」。
単なる見かけの株価水準の低さにとどまらず、日経平均株価が歴史的高値を更新する局面においても、同社の株価チャートは長らく重い上値に押さえ込まれてきました。そこには、2023年10月の合併・商号変更を巡る組織統合の摩擦、度重なる情報管理問題を受けた日韓両国にまたがるガバナンスの揺らぎ、そして広告ビジネスの成長鈍化という複合的な構造問題が横たわっています。現在の客観的指標と現場の力学から、その深層を紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価が「数百円台」に見える最大の理由は発行済株式数が約74億株という超巨大な資本構成にあるが、実質的なPBRやPERでも市場平均を下回る割安放置が継続。
- 要点2:度重なるシステム管理不備に伴う総務省の行政指導と、ソフトバンク・NAVER間の資本再編交渉の長期化が重大なディスカウント要因に作用。
- 要点3:PayPayの黒字定着とIPO準備の進展が最大の反発トリガーとなる一方、国内市場の成熟とAI開発競争での出遅れ懸念が将来性のリスク要因。
【徹底解剖】Zホールディングスの株価はなぜ安いのか?巨大ITを覆う3つの構造的要因
「日本最強のIT企業連合」として鳴り物入りで誕生したZホールディングス(現・LINEヤフー)ですが、市場の評価は期待とは裏腹に冷ややかな推移をたどってきました。巨大企業でありながら株価が低迷し続ける背景には、投資家心理を冷え込ませる3つの決定的な要因が存在します。
第1の要因は、約74億株という膨大な発行済株式数です。合併や経営統合を繰り返した結果、株式数が極端に希薄化しており、1株あたりの利益(EPS)が数十円規模にとどまります。この構造上、株価が300円〜400円台という「見かけ上の低位株」に見える現象が生じています。しかし問題は単価の見た目だけではありません。企業価値そのものを示す時価総額ベースで見ても、統合当時に掲げられた「グローバルテック企業に対抗する」という野心的な目標からは程遠い水準で伸び悩んでいるのが現実です。
第2の要因は、「LINEヤフー統合の誤算」とも呼ぶべきシナジー創出の遅延です。かつてZホールディングスがLINEを傘下に収めた際、コマース事業とメッセンジャー機能の融合による爆発的な流通総額の拡大が喧伝されました。しかし、ヤフーショッピングの利用者が爆発的にLINE経由で流入する絵図は描ききれず、コマース手数料の引き下げ合戦やポイント還元コストの重圧が利益率を圧迫しました。異なる企業文化を持つ旧ヤフー勢と旧LINE勢のシステム共通化や組織再編には膨大な時間と投資が必要となり、スピード感ある新規サービス創出が停滞したとの指摘が業界内から根強く上がっています。
第3の要因は、主軸であるデジタル広告事業の構造的な成長鈍化です。GoogleやMetaといった米国の巨大プラットフォーマー、さらにはTikTokなどの新興SNSが台頭する中、ディスプレイ広告の単価は伸び悩みを余儀なくされました。個人情報保護規制の強化によってターゲティング精度の維持が難しくなったことも逆風となり、かつてのような2桁成長を謳歌する局面は過去のものとなっています。

資本関係と地政学の軋轢|ソフトバンクとネイバーの綱引きがもたらした影
LINEヤフーの株価低迷を語る上で避けて通れないのが、親会社であるAホールディングスをめぐるソフトバンクと韓国NAVER(ネイバー)の複雑な資本関係です。Zホールディングスの社名変更の経緯を振り返ると、2023年10月にZホールディングス、ヤフー、LINEの3社が一体となってLINEヤフー株式会社が発足しました。この組織再編の最大の狙いは、意思決定の迅速化と重複コストの削減にありました。
しかし、新体制の発足直後に発覚したのが、NAVERクラウドを経由したLINEの個人情報漏洩事案です。社内ネットワークの管理を韓国NAVER側に過度に依存していた構造が白日の下に晒され、総務省から異例とも言える2度にわたる行政指導を受ける事態へと発展しました。とりわけ行政指導の中で「NAVER社への業務委託の見直しおよび資本関係の再検討」が強く促されたことは、日韓両国の政治・経済摩擦にまで波及する大問題となりました。
ソフトバンクとNAVERが折半出資(50:50)するAホールディングスの株式保有比率を巡っては、水面下で協議が続けられてきましたが、NAVER側の自国民感情や企業価値の算定を巡る思惑が交錯し、抜本的な株式売却や解消には至っていません。株式市場が最も嫌うのは「統治構造の不透明性(ガバナンス・ディスカウント)」です。親会社2社の主導権争いや思惑の不一致が続く限り、機関投資家は積極的な大口買いを入れづらく、これが上値を強力に抑えつける鉄板の抵抗帯となって機能しています。
客観データで比較検証|LINEヤフーの財務指標・配当利回りと主要テック企業
同社の現在地を正当に評価するためには、同業他社や競合メガプラットフォーマーとの財務数値を比較することが不可欠です。指標面からその「割安さ」の実態を検証します。
| 項目・企業名 | LINEヤフー(4689) | 楽天グループ(4755) | ソフトバンク(9434) | 編集部の見解・分析 |
|---|---|---|---|---|
| 株価水準(目安) | 約380円〜430円前後 | 約800円〜950円前後 | 約190円〜210円前後(分割後) | 単位株(100株)あたり数万円で購入可能。個人には買いやすいが機関の売買インパクトが出にくい |
| 時価総額 | 約2.8兆〜3.2兆円 | 約1.8兆〜2.1兆円 | 約9.5兆〜10兆円 | ユーザー基盤の割に時価総額はソフトバンク親会社の3分の1以下に甘んじる |
| 予想PER | 約13〜16倍 | 赤字・算定困難 | 約15〜17倍 | ITテック企業としては低評価。高成長株(グロース)ではなく成熟バリュー株の扱い |
| 実績PBR | 約0.9〜1.1倍 | 約2.5〜3.0倍 | 約3.8〜4.2倍 | 東証の要請する「PBR1倍割れ改善」の境界線に張り付き、解散価値近辺で放置 |
| 配当利回り | 約1.5%〜2.0% | 無配(復配模索) | 約4.3%〜4.8% | 通信親会社のような高配当魅力には届かず、インカムゲイン狙いでも中途半端な立ち位置 |
データが雄弁に物語るのは、同社が「グロース株としての高い成長プレミアム」を剥奪された一方で、「高配当バリュー株としての旨味」も提示できていないという中途半端なポジショニングです。PBR約1倍という水準は、保有資産以上の付加価値創出能力が市場から厳しく疑われている証拠と言えます。
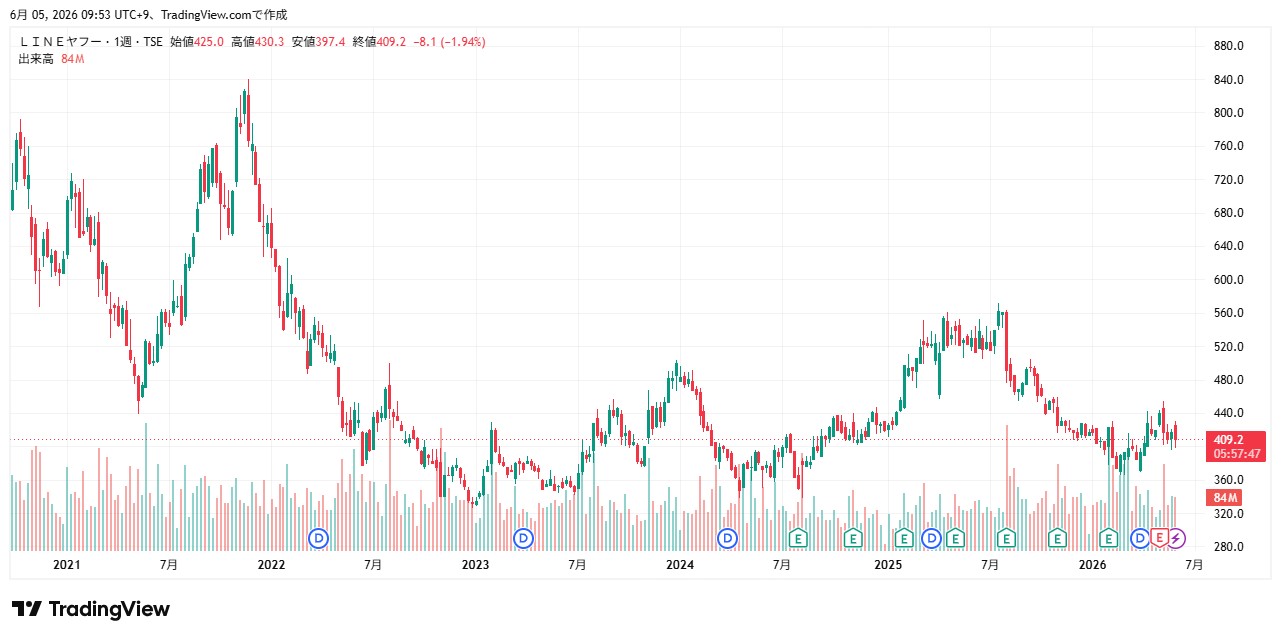
【実態検証】個人投資家と市場の生の声|4689株価掲示板・SNSが示すリアルな本音
投資家向けネットコミュニティや「4689」の銘柄掲示板、各種SNSを定点観測すると、ホルダーたちの生々しい葛藤が浮かび上がってきます。
Yahoo!ファイナンスの株式掲示板では、次のような声が日常的に書き込まれています。
「日経平均がいくら上がってもここは蚊帳の外。数百円で買えるから初心者が群がるけれど、上値が重すぎて資金が完全に塩漬けになる」
「PayPay経済圏は日常生活で手放せないのに、なぜ株主にはその恩恵が回ってこないのか。配当をもっと増やすか、自社株買いを徹底して株数を減らしてほしい」
かつての株主総会やオンライン決算説明会での質疑応答においても、経営陣に対する個人株主の追及は年々厳しさを増しています。特にセキュリティ問題発覚以降の質疑では、「経営陣の責任の所在」「NAVERとのシステム分離にかかる巨額費用の見通し」に対して明確な安心感を得られなかった個人投資家が、見切り売りを出す動きが目立ちました。
一方で、慎重派とは対照的に「下値不安は極めて小さい」と見る逆張り派も存在します。「ヤフーのポータル閲覧数とLINEの月間アクティブ数は盤石。どんなに不祥事があろうと解約されないインフラ企業であり、400円割れは定期的な底打ちポイント」という見立てです。悲観と底堅さが入り混じるこの空気感こそが、株価が急落もしない代わりに跳ね上がりもしない、膠着したボックス圏を形成する心理的土壌となっています。
一般に知られていない盲点とネットの誤解|「低位株=ボロ株」という錯覚を正す
初心者の個人投資家が陥りやすい最大の誤解が、「1株数百円だから業績不振の危険な会社(ボロ株)なのではないか」という短絡的な認識です。これは株式市場のメカニズムを正しく把握していないことによる錯覚に過ぎません。
株価は「時価総額 ÷ 発行済株式数」で決定されます。前述の通り、同社は数々の事業統合や子会社化を株式交換・新株発行で賄ってきた経緯があり、発行済株式数が約74億株と国内上場企業の中でも桁外れに多いのです。例えば、株価が400円であっても時価総額は約3兆円に達しており、これはプライム市場の上位に堂々と位置する巨大資本です。
もう一つの誤解は、「広告や物販が冴えないため、キャッシュフローが枯渇しているのではないか」という懸念です。実際には、Yahoo!検索広告やLINE公式アカウントの月額利用料、メディア事業の安定的な手数料収入によって、年間数千億円規模の潤沢な営業キャッシュフローを安定創出しています。経営破綻や資金ショートといったリスクは極めて低く、守りの財務基盤は強固です。
ではなぜ評価されないのか。市場が突きつけているのは「安全性」への疑義ではなく、「資本効率(ROE)の低さ」と「将来の利益成長シナリオの欠如」です。溜め込んだキャッシュをAIの独自開発や海外展開で劇的なリターンに変えられるヴィジョンが示されない限り、巨額のキャッシュリッチ企業であってもPBR1倍前後に据え置かれるのが、現代の資本市場の冷徹な審判です。
【2026年最新】今後の見通しとアナリスト予想|PayPay黒字化と上場が導くシナリオ
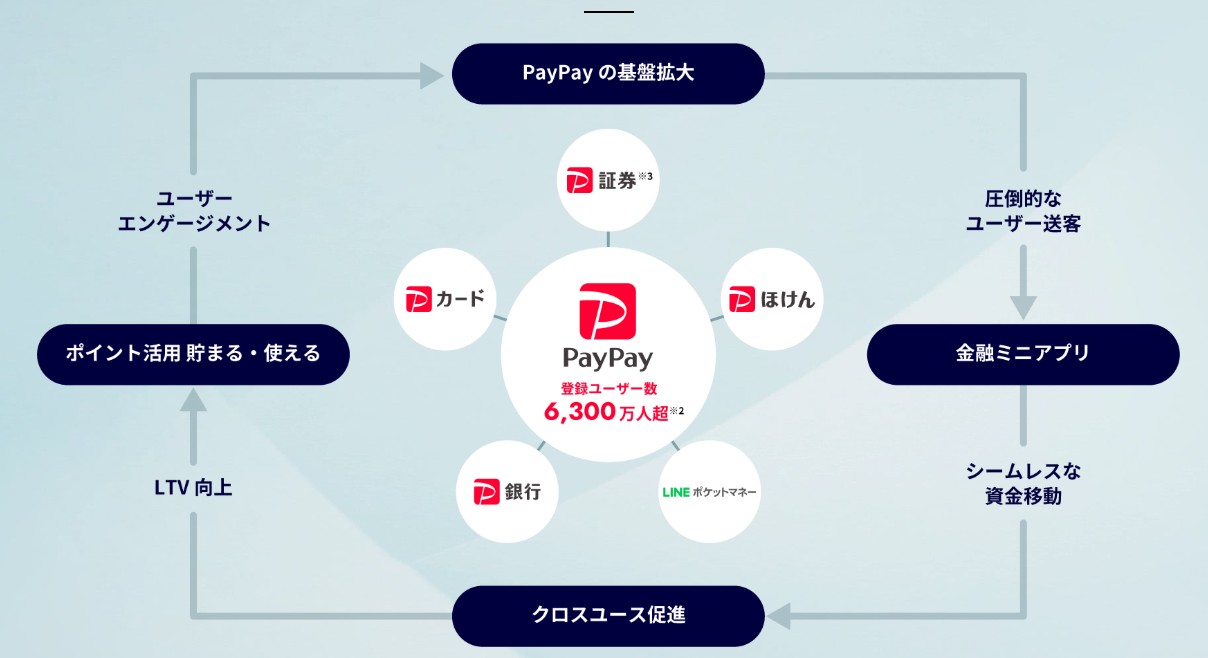
停滞するLINEヤフーの株価が息を吹き返す契機はあるのでしょうか。主要証券会社のアナリスト予想やコンセンサスを精査すると、唯一にして最大のカタリスト(起爆剤)として位置づけられているのがPayPay(ペイペイ)の収益化と単独上場(IPO)構想です。
長年にわたり先行投資の赤字垂れ流しと批判されてきたコード決済事業ですが、手数料体系の見直しや加盟店向け金融サービスの拡充、さらにはPayPayカード・PayPay銀行とのクロスセルが結実し、確固たる黒字化フェーズへと定着しました。市場関係者の間では、PayPayの想定時価総額は1兆円〜1.5兆円規模に達するとの試算も出ています。PayPayが米国または東証に新規上場を果たせば、連結親会社であるLINEヤフーにとっては莫大な含み益の顕在化と、保有株売却に伴う特別配当や大規模な自社株買いへの原資が生まれます。
国内外の主要アナリストによる目標株価コンセンサスは、おおむね450円〜530円のレンジに設定されています。現状の株価水準に対して15%〜25%程度の上値余地を見込むレポートが多いものの、600円を超えるような強気の上方修正を行うアナリストは少数派です。
その背景にあるのが、拭いきれない将来性のリスクです。生成AI分野におけるOpenAIやGoogle、マイクロソフトの圧倒的な開発力に対し、日本語特化型LLM(大規模言語モデル)の独自開発は巨額のサーバー投資と研究開発費を消費します。投資に見合うだけのマネタイズ導線が早期に確立できなければ、利益を圧迫する重荷になりかねません。加えて、NAVERとのシステム完全分離には数十億円単位の追加コストと複数年の工期を要するため、これが業績の重石として残る見通しです。
【プロの結論】LINEヤフーの買い時と判断基準|投資すべき人・慎重になるべき人
社会構造や組織ガバナンスの力学を長年取材してきた専門家の見地から見れば、LINEヤフーという企業は「二重統治の歪みを抱えたまま巨大化しすぎたインフラ」と言えます。親会社ソフトバンクの意向と、生みの親であるNAVERの技術力、そして日本政府の安全保障上の要請という3つのベクトルの板挟みにある現状は、企業組織における「自立的ガバナンスの欠如」という深刻な構造的課題を映し出しています。
こうした力学を踏まえた上で、投資判断における「向いている人」と「慎重になるべき人」の境界線は明瞭です。
【投資を検討してもよい人の条件】
第一に、「350円〜380円近辺の下値支持線で拾い、数年スパンでPayPay上場や資本再編の決着を待てる長期分散投資家」です。少額から単元株を購入できるため、初心者のお小遣い投資や単元未満株積立には適しています。PBR1倍割れ対策として経営陣が自社株買いを発表した局面でのリバウンド狙いなど、下値リスクの限定されたディフェンシブ資産としての付き合い方が合理的です。
【購入を見送る・慎重になるべき人の条件】
一方で、「半年〜1年程度の短期間で株価2倍(テンバガーなど)といった急騰益を求めるアクティブ投資家」は絶対に手を出すべきではありません。株式数が多すぎるため、数千万株規模の買いが入っても株価は数円しか動きません。また、米テック株のような華々しいイノベーションや、配当利回り4%超を誇る大手商社・通信株のようなインカムゲインを求める層にとっても、中途半端なリターンに終わる公算が高いと言えます。
【zホールディングス 株価 なぜ安い】に関するよくある質問(FAQ)
Q1:ZホールディングスとLINEヤフーは別会社ですか?証券コードが変わったのですか?
A1:同一の法人です。2023年10月1日付でZホールディングス株式会社が傘下のヤフー株式会社およびLINE株式会社を吸収合併し、「LINEヤフー株式会社」へと商号変更しました。証券コードは旧ヤフー時代から引き継がれた「4689」のままであり、過去のZホールディングス株を保有していた方は自動的にLINEヤフー株を保有している形になります。
Q2:株価が300円〜400円台なのは、経営破綻の危機があるからですか?
A2:倒産や経営破綻の危機によるものではありません。同社の発行済株式数が約74億株と非常に多いため、1株あたりの株価が見かけ上低くなっていることが最大の理由です。企業全体の価値を表す時価総額は約3兆円規模であり、潤沢な手元資金と営業利益を毎期計上しているため、財務的な安全性は極めて高い水準にあります。
Q3:現在の配当利回りと株主優待の有無について教えてください。
A3:配当利回りは株価水準に応じて年1.5%〜2.0%程度を推移しており、メガバンクや通信キャリアなどの高配当株(4%前後)と比較すると控えめな水準です。株主優待については、グループサービスの拡充策としてPayPayポイントの付与などが過去に実施・検討された例はあるものの、長期保有の主目的とするには物足りない内容となっています。
Q4:LINEヤフー株の具体的な「買い時」はいつですか?
A4:テクニカル面では、過去数年間にわたって強力な支持線として機能してきた「360円〜380円のレンジ」に突入した局面が下値リスクの低い打診買いのタイミングと見なされています。ファンダメンタルズ面では、PayPayの具体的な上場申請の発表や、NAVERとの資本関係見直しに関する最終合意が公表され、ガバナンス上の不確実性が払拭された瞬間が本格的なエントリーの合図となります。
まとめ:巨大ITプラットフォームの真価と向き合うための投資視点
旧ZホールディングスからLINEヤフーへと看板を掛け替えてもなお、株価が安い水準にとどまり続ける背景には、株式の希薄化という形式的理由だけでなく、国境を跨いだ二重支配の歪み、そして統合効果の遅れという根深い本質的課題が刻まれています。日本最強のユーザー接点を持ちながら、それを劇的な利益成長へと昇華しきれていない現状が、市場の評価に直結しています。
しかし、日常インフラとしての代替不可能性と、PayPayを軸としたフィンテック領域の収益力は、依然として無視できない潜在力を秘めています。単なる「株価が安いから」という表面的な理由で飛びつくのではなく、巨大組織が抱えるガバナンスの行方とPayPayの独立という構造変化のシナリオを冷静に見極めることこそが、失敗しない投資判断を下すための不可欠な視座となります。 (出典: zホールディングス 株価 なぜ安い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
