PayPay本人確認しないとどうなる?銀行出金や送金制限の落とし穴
街中のあらゆる店舗からオンライン決済、さらには割り勘や送金に至るまで、生活インフラとして完全に定着したPayPay。日々の支払いに支障がないため、アプリを開くたびに表示される「本人確認を完了してください」という案内を後回しにし続けている方は決して少なくありません。
しかし、本人確認(eKYC)を未完了のまま放置することには、利便性の低下だけでなく、予期せぬ資金の凍結トラブルに直結する決定的な落とし穴が潜んでいます。2026年現在の最新レギュレーションをもとに、未確認状態で生じる具体的な利用制限やデメリットの真実を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
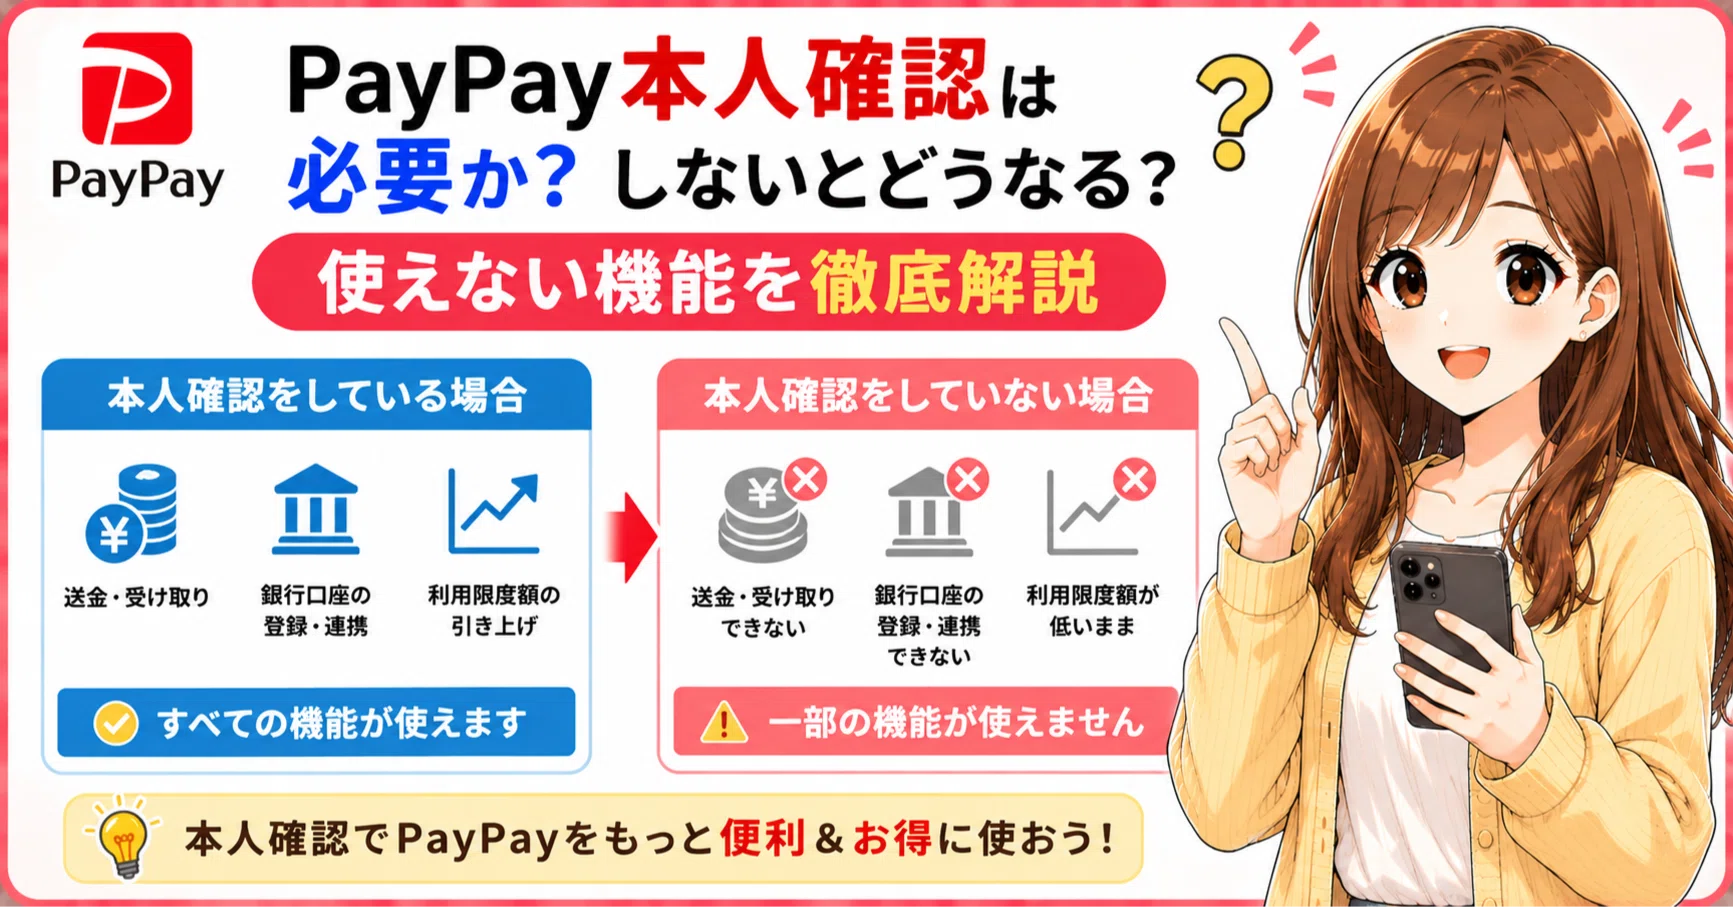
- 要点1:本人確認を行わない場合、保有残高は出金不可の「PayPayマネーライト」に限定され、銀行口座への現金化が一切できなくなります。
- 要点2:送金機能の上限規制やチャージ手段の制限に加え、不正検知システムによるアカウント一時停止リスクが大幅に跳ね上がります。
- 要点3:マイナンバーカードのICチップ読み取りなら数分から即日で完了するため、安全性への誤解を排して早期に設定を済ませることが賢明です。
【致命的な落とし穴】PayPay本人確認をやらないとどうなる?使えなくなる機能の全貌
「買い物でバーコードを提示して決済するだけなら、本人確認をしなくても問題ないのでは?」と考えるユーザーは多いはずです。確かに、店頭でQRコードを読み取って決済する日常的な買い物自体は、本人確認未完了のアカウントでも継続して利用できます。しかし、一歩踏み込んだ金融機能や利便性を活用しようとした瞬間、極めて厳しい壁に直面することになります。
最も致命的な制約が、PayPay銀行口座出金機能が完全に封じられる点です。フリマアプリの売上金や友人から送金された残高がどれだけ貯まろうとも、現金として銀行口座へ戻すことは永久にできません。「急な出費で手元に現金が必要になった」「残高が増えすぎたので預金口座に移したい」といった要望は、本人確認を済ませていない限り一切通らない仕組みになっています。
さらに、金融機関からの直接チャージルートも制限を受けます。クレジットカード決済に関しても、本人認証サービス(3Dセキュア)の登録有無に加え、本人確認の有無が利用上限額の引き上げ判定に密接に連動しています。結果として、「高額な家電製品を購入しようとしたら決済エラーが発生した」「友人と旅行代金を精算しようとしたら送金限度額に引っかかった」という事態が頻発する根本原因となっています。

【データ徹底比較】PayPayマネーとマネーライトの違い|送金上限と利用制限の境界線
PayPayの残高には複数の種別が存在しますが、本人確認の有無によって付与される残高の性質が根本から切り替わります。これがPayPayマネーとマネーライトの違いです。本人確認を完了して初めて扱えるのが法的な「前払式支払手段(電子マネー・為替取引)」に位置付けられるPayPayマネーであり、未確認のアカウントに蓄積されるのは制約の多いPayPayマネーライトとなります。
| 項目 | 本人確認済み(PayPayマネー) | 未確認(PayPayマネーライト等) | 編集部の見解・実務上の影響 |
|---|---|---|---|
| 銀行口座への出金(現金化) | 可能(PayPay銀行は手数料0円、他行100円) | 完全不可(出金メニュー選択不能) | PayPay出金できない理由の9割以上が未確認によるもの。生活防衛上、資金拘束リスクが大きい。 |
| ユーザー間送金の上限枠 | 過去24時間50万円/過去30日200万円 | 過去24時間10万円/過去30日50万円(受取側にも制約) | 日常利用では足りるが、冠婚葬祭や高額割り勘、グループ清算で突如枠超過のエラーが起きやすい。 |
| 銀行口座からのチャージ | 無制限でフル機能利用可能 | 接続口座の登録・チャージに制限あり | セブン銀行等の現金チャージに頼らざるを得ず、チャージの手間が大幅に増加する。 |
| 不正補償制度の適用範囲 | 原則全額補償(所定の審査・規約準拠) | 調査・立証の手続きが極めて長期化 | 第三者による不正ログイン被害時、実在証明に時間を要し救済ハードルが上がる。 |
重要なのは、一度「マネーライト」として受け取った残高は、後から本人確認を完了してもPayPayマネーへ昇格しないという点です。資金の属性はチャージされた瞬間のステータスで固定されるため、将来的に出金する可能性がある資金を受け取る前に、手続きを完了させておく必要があります。
【実態検証】利用者の生の声と現場目線で見えたリアル|審査時間と「アカウント停止」の恐怖
決済プラットフォームを取材する中で浮かび上がってくるのは、SNSや掲示板で日常的に投稿される「送金しようとしたらロックされた」「突然アカウントが利用制限になった」という生々しい相談の声です。ユーザーの投稿を精査すると、その大半に共通しているのが「長期間、本人確認を回避したまま運用していた」という事実です。
決済事業者側は、犯罪収益移転防止法に基づくアンチ・マネーロンダリング(AML)システムを24時間体制で稼働させています。本人確認が完了していないアカウントで短期間に連続した送金が行われたり、普段と異なる高額決済が発生したりすると、AIスコアリングによって「不正利用の疑い」と判定されやすくなります。これが主要なPayPayアカウント停止理由の一つです。一度フラグが立つと、カスタマーサポートでの身元確認が完了するまで残高の利用そのものが凍結されます。
一方で、手続きに対する心理的障壁となっているのが「審査の手間と待ち時間」です。取材班が実際に検証したところ、現在のPayPay本人確認審査時間は申請方式によって顕著な差が生じています。
- マイナンバーカード(ICチップ読み取り方式):公的個人認証サービス(JPKI)とリアルタイム連携しているため、申請から最短数分から数時間以内に承認が完了。
- 運転免許証・書類撮影方式:オペレーターによる目視確認が入るため、混雑状況に応じて数日から最大1週間程度を要するケースが存在。
急な送金や出金が必要になった当日に手続きを始めても、撮影方式では即時解除されないリスクがあります。混雑期を避け、事前に対処しておくことが防衛策となります。

一般に知られていない盲点とネットの誤解|「本人確認は危険」という噂の真相を暴く
ネット上には「マイナンバーカードで認証すると口座残高や買い物の履歴が国に筒抜けになる」「情報漏洩の危険性が高い」といったセンセーショナルな言説が散見されます。しかし、技術的・法的な仕組みを冷静に紐解くと、こうした懸念の多くは誤解に基づいています。
まず、マイナンバーカード本人確認においてPayPay側が読み取っているのは、ICチップ内に格納された「署名用電子証明書」です。地方公共団体情報システム機構(J-LIS)に対して「この人物の実在性と本人情報に相違がないか」を暗号化通信で照会しているに過ぎず、12桁のマイナンバー自体をPayPayが収集・保持することはありません。当然ながら、預金残高や決済の詳細が税務署へ自動送信されるような仕組みも存在しません。
あえてPayPay本人確認デメリットを挙げるならば、「完全な匿名性を保って利用することができなくなる点」に尽きます。サブアカウントを複数作成してポイント還元を不正取得するような抜け道は完全に遮断されます。また、スマートフォンを機種変更した際の復旧手続きが厳格になる側面はありますが、これは裏を返せば第三者によるアカウント乗っ取りを強力に防止するセキュリティ上のメリットでもあります。PayPay本人確認危険性の真相を客観的に評価すれば、放置することによる脆弱性のほうが圧倒的に高いと言わざるを得ません。
【2026年最新PayPay仕様変更】金融規制強化とキャッシュレス社会の裏側
2026年に入り、資金決済法および関連ガイドラインの改定に伴い、資金移動業者に対する身元確認の義務付けは一段と厳格化しています。2026年最新PayPay仕様変更の潮流を見ても、未確認アカウントに対する包囲網は狭まる一方です。
金融庁および警察庁主導のフィッシング詐欺対策プロジェクトにより、本人確認を済ませていないアカウント間での送金に対しては、モニタリングの閾値が従来よりも大幅に引き下げられました。さらに、企業による給与のデジタル払い(デジタル給与)や少額投資サービスとの連携など、付加価値の高い次世代金融サービスはすべて「本人確認済みアカウント」であることが利用の絶対条件として設計されています。
行動経済学の観点から見れば、多くのユーザーが本人確認を先延ばしにする背景には「手続きの摩擦コストを過大評価し、将来的なリスクを過小評価する」という現状維持バイアス(デジタル・イナーシャ)が働いています。「今困っていないからやらない」という態度は、いざという局面で自らの資産へのアクセスを遮断されるリスクを抱え続けることと同義です。プラットフォーム側が本人確認率100%を目指してUIを段階的に制限している現在、早期の対応はもはや不可避の流れとなっています。
【プロの結論】本人確認を「すべき人」と「見送っても良い人」の判断基準
金融リテラシーの観点から、ご自身の利用スタイルに合わせて以下の判断基準を参考にしてください。
- 今すぐ本人確認を完了すべき人:
- 割り勘や集金など、友人・知人との送金機能を日常的に使う人
- フリマアプリの売上金受取や、PayPay残高を現金として銀行口座へ戻したい人
- 1回あたり数万円以上の高額決済を行う予定がある人
- アカウントの乗っ取り被害や不正ログインに対して万全の補償を受けたい人
- 当面は見送っても実害が少ない人:
- 街のコンビニやスーパーでの数百円から数千円程度の少額決済しか使わない人
- チャージ手段をコンビニの現金チャージのみに限定し、送金機能を一切利用しない人
- 有効な公的本人確認書類(マイナンバーカードや運転免許証)を現在所持していない人
【paypay 本人確認 しない と どうなる】に関するよくある質問(FAQ)
Q1:本人確認をしないと、これまで貯めた残高やポイントはどうなりますか?
A1:すでに保有している残高やPayPayポイントが失効したり、没収されたりすることはありません。街中やネットショッピングでの通常の支払いにはそのまま利用できます。ただし、その残高を銀行口座へ出金することはできず、使える機能は制限されます。
Q2:マイナンバーカードを持っていません。運転免許証でも即日審査されますか?
A2:運転免許証を用いた撮影方式でも手続き自体は可能ですが、即日完了するとは限りません。撮影データを目視で確認する工程が入るため、通常は数日から混雑時には1週間ほど審査時間がかかります。即時完了を希望する場合は、暗証番号が分かるマイナンバーカードの利用が推奨されます。
Q3:本人確認をしないまま放置していると、突然使えなくなりますか?
A3:通常の買い物決済が突如一律で停止することはありません。しかし、不正検知システムが過敏に反応しやすくなるため、高額な送金や連続決済の際に一時的なセキュリティロックがかかるリスクは格段に高まります。また、最新の仕様改定により未確認アカウントの機能制限は年々強化されています。
まとめ:今後の動向と失敗しないための判断基準
PayPayにおける本人確認は、単なるプラットフォーム側の一方的な都合ではなく、利用者自身の資産とプライバシーを守るための防壁として機能しています。本人確認をしないまま運用を続けることは、出金機能の喪失や送金枠の圧迫、さらにはアカウントロックといった見えない不利益を常に抱え込むことを意味します。
マイナンバーカードを手元に用意すれば、手続きそのものはスマートフォンの操作だけで数分足らずで完了します。トラブルが起きてから慌てるのではなく、利便性とセキュリティを最大限に享受するために、早めの手続きを強く推奨します。 (出典: paypay 本人確認 しない と どうなる(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
