貯金1000万で人生は変わるのか?割合とリアルな生活実態を徹底解剖
給与明細を眺めながら「まずは1000万円を貯めたい」と目標を掲げるビジネスパーソンは少なくありません。桁がひとつ繰り上がり、通帳の残高が8桁に達する瞬間は、多くの人にとってひとつの大きな到達点として意識されています。
物価高や金利の復活など経済環境が大きく動いた2026年の現在、1000万円という資産が持つ重みや価値観は劇的な変化を迎えています。「1000万円あれば本当に人生の景色は変わるのか」「実際に達成している人はどれくらいいるのか」という疑問に対し、公的統計データと当事者への徹底取材をもとにその実像を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:貯金1000万円に到達した単身世帯は全体の約14%にとどまり、達成者の多くは「生活水準の激変」ではなく「精神的自由と選択肢の獲得」を実感している。
- 要点2:インフレ基調が定着した2026年現在、現金のままメガバンクに放置することは年間数十万円単位の実質的な購買力低下を招くリスクを孕んでいる。
- 要点3:新NISAを軸としたインデックス投資と生活防衛資金の切り分けを行い、次のステージである「アッパーマス層(純金融資産3000万円)」へ進むための出口戦略が不可欠である。
【真偽検証】貯金1000万円で人生は本当に変わるのか?到達者が語るリアル
「1000万円を貯めたら、贅沢三昧の生活が待っているのではないか」という淡い期待を抱く人は少なくありません。しかし、現場の当事者たちを取材すると、返ってくる答えは一様に冷静です。結論から言えば、生活の派手さは何一つ変わりませんが、精神の自由度は劇的に変化します。
実際に資産8桁を突破した30代後半のIT企業勤務男性は、当時の心境をこう振り返ります。「通帳の数字が1000万を超えた夜、高級寿司を食べに行くこともブランド品を買うこともありませんでした。ただ、翌朝の満員電車に乗ったとき、『最悪の場合、明日会社を辞めても2〜3年は何もしないで生きていける』という圧倒的な安心感が胸に広がったのを鮮明に覚えています」。
この証言が示す通り、貯金1000万円で人生変わる理由の本質は、消費の拡大ではなく「理不尽な環境からいつでも降りられる権利」を手に入れる点にあります。嫌な上司のパワハラに耐え続ける必要がなくなり、待遇の悪い職場から転職する際のバッファが生まれ、家族の急な病気やトラブルにも動じることなく対応できる選択肢が手に入ります。
一方で、生活水準そのものを上げてしまうと1000万円など瞬く間に溶けて消えます。野村総合研究所が定義する資産ピラミッドにおいて、1000万円はまだ最下層の「マス層(純金融資産3000万円未満)」に属しています。次のステージであるアッパーマス層の達成条件(3000万円以上5000万円未満)を見据える中間地点に過ぎないという自覚を持つ人ほど、堅実な生活を崩さずに資産を伸ばし続けています。
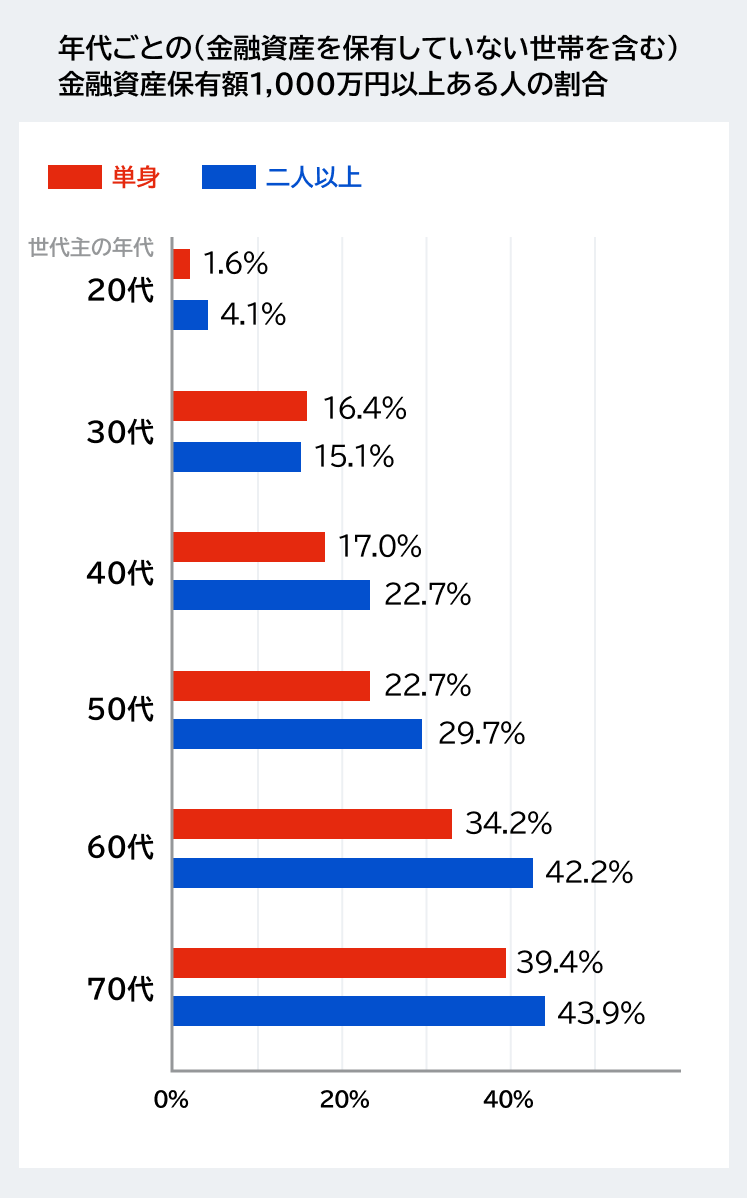
【データ徹底比較】貯金1000万円の到達割合と年代別平均値のリアル
世間一般において、実際に1000万円の貯蓄を持つ人はどの程度存在するのでしょうか。金融広報中央委員会が公表している「家計の金融行動に関する世論調査」および関連公的データを基に、単身世帯の金融資産保有額や年代別のリアルな到達率を精査しました。
メディアでよく目にする「平均値」は、一部の超富裕層が数値を大きく引き上げるため実態を反映していません。実情を把握するには、数値を小さい順に並べた中央の値である「中央値」を見ることが鉄則です。
| 区分・年代 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 20代(単身世帯) | 到達率:約1.8% 金融資産中央値:15万円〜20万円 | 貯蓄ゼロ層が約4割を占める | この年代での1000万達成は極めて異例。上位2%未満のエリート層のみ。 |
| 30代(単身世帯) | 到達率:約8.5% 金融資産中央値:100万円〜150万円 | ライフイベント(結婚・住宅)で支出増 | 収入差と運用リテラシーの差が開き始め、上位1割が1000万の大台に乗る。 |
| 40代(単身世帯) | 到達率:約15.2% 金融資産中央値:220万円〜300万円 | 年収ピークに近づくが二極化が顕著 | 独身貴族として計画的に貯めた層と、無資産層の格差が最大化する分岐点。 |
| 50代(単身世帯) | 到達率:約24.8% 金融資産中央値:400万円〜500万円 | 老後資金を意識した蓄えの総仕上げ | 約4人に1人が1000万以上を保有。ただし中央値で見ると目標額には届かず。 |
| 全世代平均(2人以上世帯) | 到達率:約31.5% 金融資産中央値:550万円前後 | 共働きパワーカップルの増加が影響 | 世帯合計であれば3組に1組が1000万に到達。共働きが最短ルートであることを証明。 |
客観的な統計が示す通り、貯金1000万円の割合は単身世帯全体で見れば約14%前後に過ぎず、決して「誰でも簡単に持っている金額」ではありません。とりわけ20代〜30代の単身者において1000万円に到達している人は、同世代の中でも極めて上位の金融規律を持つ限られた層であることが分かります。
【実態検証】利用者の生の声と現場目線で見えたリアル
実際に1000万円の大台を突破した人々は、どのような暮らしを送っているのでしょうか。SNSや各種コミュニティでのリアルな告白、そして独自の取材によって浮き彫りになった貯金1000万円独身の生活実態を検証します。
「生活レベルを上げられない」呪縛と孤独感
多くの到達者が口を揃えるのは、「1000万円貯める過程で身についた節約の習慣が抜けず、お金を使うのが怖くなる」という心理的葛藤です。都内の賃貸マンションで一人暮らしを続ける30代女性は、知恵袋やSNSに溢れる華やかな投稿を見ながらこう漏らします。
「スーパーでは見切り品をチェックし、服はユニクロやGUが基本。外食も月数回のランチ程度です。1000万円あるからといって毎週末に高級ディナーへ行くような生活は不可能ですし、一度生活レベルを上げると資産が減っていく恐怖に耐えられません。周囲の同僚には貯金額を言えないため、金銭感覚のズレによる孤独感もあります」。
既婚世帯における「教育費・住宅ローン」という現実の壁
一方、二人以上世帯における1000万円は、安心材料であると同時に「一瞬で消える防衛資金」としての色合いが強くなります。都内在住の40代共働き夫婦は次のように語ります。
「世帯預金が1000万円を超えたときは安堵しました。しかし、子どもの中学受験や大学進学の学費、住宅ローンの繰り上げ返済などを試算した瞬間、1000万円は決して余剰資金ではなく、将来確定している支出のプールに過ぎないと気付きました。独身時代のように自分の自由になるお金ではないのが現実です」。
このように、単身か既婚かによって1000万円が持つ意味合いは大きく異なります。単身者にとっては「人生の主導権を握るチケット」になり得る一方、ファミリー世帯にとっては「避けて通れない将来不安への防波堤」としての役割が色濃く出ます。
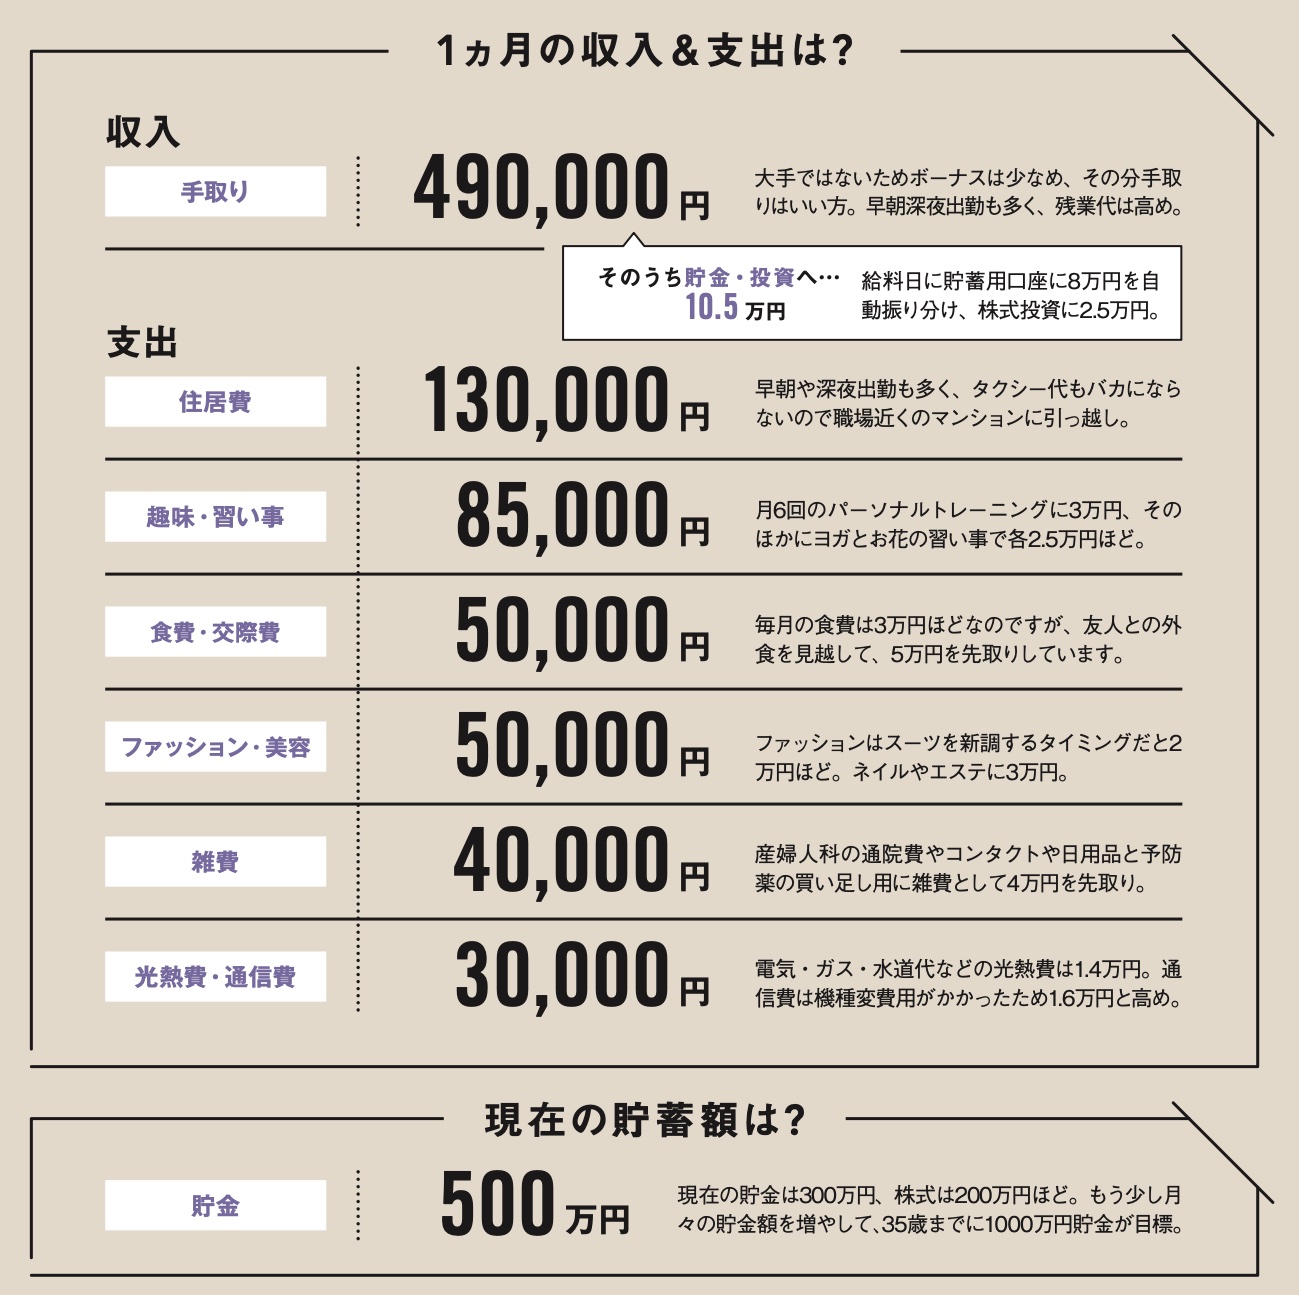
一般に知られていない盲点とネットの誤解|「銀行放置」という致命傷
ネット上のマネー情報では「とにかく無駄遣いをやめて1000万円貯金を作ろう」と叫ばれがちですが、ここに現代特有の重大な落とし穴が潜んでいます。昭和や平成のデフレ時代であれば、元本保証の銀行預金に置いておくだけで資産価値は守られました。しかし、インフレが日常化した現在の経済環境において、1000万円を普通預金に放置することは明確なリスクです。
インフレによる実質資産の目減り
日銀の金融政策修正に伴い、国内の金利はある程度引き上げられたものの、メガバンクの普通預金金利は物価上昇率に遠く及びません。仮にインフレ率が年2%で推移した場合、銀行に預けたままの1000万円の実質的な購買力は以下のように目減りしていきます。
- 5年後:実質価値は約905万円(約95万円の目減り)
- 10年後:実質価値は約820万円(約180万円の目減り)
- 20年後:実質価値は約672万円(約328万円の目減り)
通帳に記載されている数字が「10,000,000円」のままであっても、買えるモノやサービスの量は確実に削り取られていきます。貯金1000万円銀行放置リスクを正しく認識していない人は、「自分は安全策をとっている」と錯覚しながら、静かに資産を失っている状態と言えます。
ペイオフ制度(預金保険制度)の上限1000万円の壁
もうひとつの見落とされがちな盲点が、預金保険制度の保護上限です。万が一金融機関が破綻した場合、保護される元本は「1金融機関につき預金者1人あたり1000万円までとその利息」に限られます。資産が1000万円を超えた段階で、同一の口座に全額を留め置くことはシステミックリスクの観点からも推奨されません。
【実践ロードマップ】ゼロから1000万円を最速で達成する期間と新NISA戦略
それでは、これから資産形成を始める人はどのような道筋を辿るべきでしょうか。貯金1000万円達成の難易度と期間を論理的に整理し、最短で大台に到達するための具体的な手順を示します。
毎月の積立額と達成年数のシミュレーション
年利0%(純粋な現金預金)と、年利5%(世界経済の成長に連動するインデックスファンド運用を想定)でシミュレーションした結果は以下の通りです。
- 毎月3万円積立:現金のみ=約27年9ヶ月 / 年利5%運用=約16年3ヶ月(約11年短縮)
- 毎月5万円積立:現金のみ=約16年8ヶ月 / 年利5%運用=約11年3ヶ月(約5年短縮)
- 毎月10万円積立:現金のみ=約8年4ヶ月 / 年利5%運用=約6年6ヶ月(約2年短縮)
この試算が証明するように、給与からの天引き貯金だけで1000万円を作ろうとすると膨大な歳月を要します。新NISA資産運用シミュレーションを活用し、税制優遇枠の恩恵をフルに活かしながら複利効果を味方につけることが、現実的な時間軸で大台に乗るための絶対条件となります。
王道のポートフォリオ:生活防衛資金と投資の切り分け
全財産を投資に回すのは暴挙です。以下の3ステップを踏む貯金1000万円貯めるロードマップが極めて堅実です。
- ステップ1(生活防衛資金の確保):生活費の半年〜1年分(約150万〜200万円程度)を普通預金または個人向け国債で厳格にキープする。
- ステップ2(固定費の徹底削減):家賃、通信費(格安SIMへの移行)、不要な保険の見直しを行い、毎月の投資原資を強制的に捻出する。
- ステップ3(新NISAでのコア投資):つみたて投資枠を優先し、全世界株式(オール・カントリー)や全米株式(S&P500)に連動する低コスト投資信託を淡々と買い増す。
日々の株価変動に一喜一憂せず、インフレ対策と投資信託選びを愚直に継続できる仕組みを初月に作ってしまうことが成功の鍵を握ります。
【プロの結論】金融心理学が解き明かす「富の境界線」と失敗しない生き方
お金に支配される人と、自由を勝ち取る人の決定的な差
金融行動経済学や心理学の観点から見ると、1000万円を貯めた後に「幸福度が高まる人」と「逆に不安が増大する人」の2種類に明確に分かれます。
不幸になる人は、お金を「減らしてはならない偶像」として扱ってしまうタイプです。通帳の数字が生きがいの中心になり、交友関係を切り捨て、健康への投資をケチり、1円の出費にストレスを感じるようになります。これは心理学でいう「損失回避バイアス」と「不健全な執着」の罠に陥った状態です。
一方、真の自由を手にする人は、1000万円を「自分の時間とメンタルを守る盾」として定義します。仕事で心が壊れそうになったら休職できる権利、興味のある分野の勉強やリスキリングに自己投資できる軍資金として捉えているため、人生の選択において常に主導権を握ることができます。
【判断基準】1000万円達成に向けておすすめできる人・慎重になるべき人
資産1000万円を目指すプロセスにおいて、向いている人と見直すべき人の特徴は以下の通りです。
- 目指すべき人:
- 理不尽な労働環境から脱出したい明確な動機がある人
- 先取り貯蓄の仕組みを作り、放置できる規律のある人
- 短期的な贅沢よりも長期的な心の平穏を好む人
- アプローチを見直すべき人:
- 「1000万円貯まれば自動的に人生がバラ色になる」と妄想している人
- 食費や交際費を極限まで削り、心身の健康や人間関係を損なっている人
- 元本割れの恐怖から、インフレ下でも全額現金預金に固執してしまう人
【貯金 1000 万】に関するよくある質問(FAQ)
Q1:年収400万円台の会社員でも貯金1000万円を達成することは可能ですか?
A1:十分に可能です。実態調査でも、年収400万円台で1000万円を達成した単身者は多数存在します。ポイントは「固定費の徹底的な圧縮(家賃補助の活用や通信費削減)」と「先取り投資の自動化」です。毎月6万円(年72万円)を年利5%で運用できれば、約10年で1000万円に到達します。ボーナスの一部を補填すれば7〜8年での達成も現実的です。
Q2:貯金1000万円を達成したら、FIRE(早期リタイア)はできますか?
A2:完全なリタイアは不可能です。年間支出が200万円の単身者でも、1000万円だけでは5年で資金が底をつきます。ただし、生活費の一部を資産収入や軽めの労働で補う「サイドFIRE」や「バリスタFIRE」の助走期間としては極めて優秀な土台になります。年間40万円程度の配当や運用益を得ながら、週3日だけ働くといった柔軟なライフスタイルへの移行は十分視野に入ります。
Q3:1000万円のうち、投資に回すべき比率はどのくらいが適切ですか?
A3:個人のリスク許容度と年齢によりますが、一般的な単身会社員であれば「生活防衛資金200万円(現金)+運用資産800万円(新NISAなど)」という比率が一つの黄金比とされています。既婚世帯や自営業者の場合は、より手厚く300万〜400万円程度を生活防衛資金として現預金で確保し、残りを分散投資に回す手法が心理的安全性を保ちやすい配分です。
まとめ:通帳1000万円を「守り」から「攻め」の資産へ昇華させるために
貯金1000万円は、人生を魔法のように一変させる特効薬ではありません。どれだけ残高が増えても、日々の労働や地道な暮らしが消え去るわけではないからです。
しかし、1000万円という大台は、理不尽な環境を拒否する勇気を与え、経済的な自立に向けた確固たる土台を築いてくれます。大切なのは、数字そのものを目的化して現金を抱え込むのではなく、インフレ時代に適した賢い資産運用を通じて、人生の選択肢を広げるための道具として使いこなす姿勢です。
まずは自身の生活防衛資金を明確にし、新NISAを活用した最初の一歩を踏み出すこと。その継続の先に、8桁の資産と揺るぎない自信が待っています。 (出典: 貯金 1000 万(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
