【2026年最新】デビットとクレカの決定的な違いと損しない使い分け
レジ前やオンライン決済で手持ちのカードを提示するとき、多くの人が「デビットカードとクレジットカードのどちらを切るべきか」という疑問に直面します。券面デザインや決済端末にかざす動作は瓜二つであるため、両者を「単なる支払いツールの色違い」程度に捉えているケースも少なくありません。しかし、その内部で駆動している資金決済システムや法律上の位置づけ、利用者に課されるリスク管理の性質はまったくの別物です。
キャッシュレス決済比率が急伸した2026年の日本国内において、この2枚の性質を混同したまま使い続けることは、年間数万円単位のポイント獲得機会を逃すばかりか、予期せぬ決済トラブルや家計破綻を招く引き金になりかねません。支払い時期のズレから審査の壁、そして万が一の不正利用時に口座残高を脅かす構造的欠陥まで、取材データと現場検証から見えた「見落としがちな盲点」を徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:最大の違いは「口座からの即時引き落とし」か「翌月以降の後払い(立替払い)」という資金移動のタイムラグにある。
- 要点2:デビットは借金ではないため原則「審査なし・15歳以上(中学生除く)」で持てる一方、ETCやガソリンスタンドなど一部で利用不可の壁が存在する。
- 要点3:不正利用時はどちらも補償制度があるものの、デビットは「一時的に現金が口座から消失する」という資金繰り上の致命的リスクを孕む。
【基本構造】即時引き落としと後払いの決定的な違い|お金の減り方と審査の実態
三菱UFJ銀行や三井住友銀行など大手金融機関の公式開示資料を照らし合わせると、両者の境界線は極めて明瞭です。デビットカードの核心は即時引き落としにあります。レジで端末にタッチした瞬間、電文が銀行幹部システムへ飛び、あなたの普通預金口座から1円単位で代金が即座に差し引かれます。口座残高が1万円しかない状態で1万500円の決済を試みれば、端末は即座にエラーを吐き出し、支払いは成立しません。自身の所有する資産の枠組みを1ミリも超えられない設計です。
対するクレジットカードは、信販会社による後払い(立替払い)です。利用者が店舗で提示した際、信販会社が一時的に代金を立て替え、約1カ月後に指定口座からまとめて引き落とします。利用者の手元には「一時的な借入金(債権債務関係)」が発生しており、これこそが「信用(クレジット)」という言葉の原点に他なりません。
この仕組みの違いは、発行プロセスの敷居の高さに直結しています。読者から多く寄せられる「デビットカード審査なしの理由」は極めて合理的です。信販会社が利用者に立て替え払いを行うクレジットカードでは、相手の支払い能力を精査するために個人信用情報機関(CICやJICC)への照会と厳格な与信審査が法律上義務付けられています。返済原資となる収入のない無職や、過去に延滞履歴がある信用ブラック層は弾かざるを得ません。
一方、デビットカードは銀行側が1円も立て替えていません。残高不足なら決済を遮断するだけで貸し倒れリスクが構造的にゼロであるため、返済能力を測る与信審査が一切不要となります。この構造的特性により、高校生・未成年の発行条件も大きく緩和されています。クレジットカードが民法改正後も原則18歳以上(高校生を除く)を対象としているのに対し、主要行のデビットカードは15歳以上(中学生を除く)であれば、親権者の同意や銀行口座の開設のみで誰でも即座に保有できる門戸の広さを誇っています。

【徹底比較】ポイント還元率・特典から不正利用補償まで|一目でわかる一覧表
双方が持つ利便性とコスト構造の差異を浮き彫りにするため、金融各社の標準的なスペックを比較検証しました。数字を俯瞰することで、表面的なキャッシュレス推進の言説では見えてこない損得の境界線が浮かび上がります。
| 項目 | デビットカード | クレジットカード | 編集部の見解・評価 |
|---|---|---|---|
| 引き落としの時期 | 利用と同時に口座から即時引き落とし | 締め日の翌月などにまとめて後払い | 家計簿の一致度ではデビット、資金繰りの柔軟性ではクレカに軍配 |
| 審査・発行年齢基準 | 審査なし / 15歳以上(中学生除く) | 信用情報審査あり / 原則18歳以上 | 学生や信用情報に懸念がある層にとってデビットは唯一無二の選択肢 |
| ポイント還元率 | 0.2%〜1.0%程度(現金還元が主流) | 0.5%〜1.5%(特約店で最大5%〜10%超) | 還元率特化の経済圏活用ならクレカが圧倒的。デビットは実質割引志向 |
| 支払い方法の選択肢 | 1回払い(一括払い)のみ | 1回、2回、分割、ボーナス、リボ払い | 借金過多を防ぐ意味でデビットの「一括限定」は強力な防壁になる |
| 不正利用時の補償実態 | 補償あり(ただし返金まで現金が抜けた状態) | 補償あり(請求取消により手元現金は無傷) | 実質的な金銭的ダメージの回復速度においてクレカが極めて安全 |
経済的リターンに目を向けると、ポイント還元率と特典の比較においてクレジットカードが優勢を保っています。デビットカードの平均還元率は0.2%〜0.5%、住信SBIネット銀行やソニー銀行など還元率に強いネット銀行でも0.8%〜1.0%前後に留まります。これに対し、一般のクレジットカードは基本還元率1.0%が珍しくなく、特定コンビニや提携チェーンでのタッチ決済により5%〜10%還元を叩き出すプログラムが常態化しています。年間100万円を決済した場合、デビットでは約5,000円〜8,000円分の戻りであるのに対し、クレカでは1万5,000円〜3万円相当の差が生じる計算です。
また、分割払い・リボ払い対応の可否も生活防衛上の重大な分岐点です。デビットカードは構造上、1回払い(一括)にしか対応していません。大型家電の故障や冠婚葬祭といった予期せぬ支出が重なった局面で、支払いを月々に分散させる機能はクレジットカードにしか備わっていません。ただし、この柔軟性は諸刃の剣であり、高利息なリボ払いに依存する家計リスクを内包しています。
【実態検証】「デビットが使えない場所」の盲点|ETCやガソリンスタンド利用の可否
「デビットカードはクレジットカードと同じマーク(VisaやJCB)が付いているから、どこでも全く同じように使える」という認識は、現場で最もトラブルを生みやすい誤解の一つです。決済代行業者やカードネットワーク関係者の証言によると、デビットカードにはシステム的な制約から使えない場所・店舗が確実に存在します。
その代表格が、ETCカードやガソリンスタンド利用の可否をめぐる制限です。多くのドライバーが疑問に感じる「デビットでETCカードが作れない理由」は、料金所ゲートの通信速度にあります。時速20kmで通過するETCゲートの処理時間はわずか数百ミリ秒です。この一瞬の間に銀行口座へアクセスし、「残高があるか」を問い合わせるオンラインオーソリゼーション(即時承認)を行うことは通信インフラ的に不可能です。もし口座残高が100円しかなかった場合、バーが開かずに大事故を誘発する危険性があります。そのため、後払いで支払いを確実に保証できるクレジットカードでなければ、原則としてETC専用カードを発行できません。
ガソリンスタンドのセルフ給油機も同様の理由で弾かれるケースが目立ちます。給油時には給油前の段階で「仮売上」を通し、満タンになった後に正確な給油金額を確定させる「ギャランティ(信用保証)決済」が行われるためです。一部のメガバンクデビットや楽天銀行デビットなど、口座内に数千円〜1万円以上の預金残高があることを条件に給油を許可するカードも存在しますが、出光興産やENEOSなどの一部スタンド、地方の独立系スタンドではデビットカードの挿入そのものを拒絶する端末が依然として稼働しています。
さらに、月額課金のサブスクリプションサービス(動画配信、一部の格安SIMや通信キャリア料金)、ホテルのチェックイン時のデポジット(保証金)、航空機の機内販売といった「オフライン端末決済」でも利用が制限されます。旅行先や出張先でクレジットカードを持たずにデビットカード1枚に頼り切っていると、宿のチェックイン時や夜間のレンタカー返却時に立ち往生する事態が実際に報告されています。

一般に知られていない盲点|不正利用補償のタイムラグと「手元資金の凍結」
ネット上の掲示板や知恵袋などで「デビットカードは怖い」と囁かれる背景には、不正利用時の補償制度の違いに対する誤解と、現実の運用タイムラグが存在します。「デビットカードは不正利用されても補償されない」という言説は完全なデマです。各行の規約上、警察への届け出と銀行への通知を60日以内に行えば、重大な過失がない限りクレジットカードと同等に全額が補償されます。
しかし、利用者が直面する資金繰りのリアルな痛みには天地の差があります。以下のシチュエーションを想像してください。
悪質なフィッシング詐欺に遭い、深夜に30万円の不正決済が通ってしまったとします。クレジットカードの場合、翌月の請求明細に「身に覚えのない30万円」が計上されますが、引き落とし日までにカード会社へ異議を申し立てれば、調査期間中は請求が保留され、あなたの銀行口座から1円も引き落とされません。手元のキャッシュフローは完全に無傷です。
対するデビットカードの場合、被害に遭った瞬間に普通預金口座からリアルな現金30万円が即座に消滅します。翌日の家賃引き落としや生活費の支払いに回すはずだった現金が、口座から物理的に奪われるのです。銀行に連絡して調査を依頼し、不正利用が認定されて口座へ現金が返金されるまでには、通常1カ月から最長3カ月程度の調査期間を要します。制度として「最終的にお金は戻ってくる」としても、その数カ月間を生き延びるための生活防衛資金が枯渇すれば、生活破綻に追い込まれます。これこそが、金融のプロが決して見逃さないデビットカード最大の運用リスクです。
【行動経済学の視点】なぜ人はカードで散財するのか?デビットカードのメリットとデメリット詳細まとめ
支払いリスクがあるにもかかわらず、なぜ欧米諸国をはじめ日本国内でもデビットカードをあえて主軸に据える層が根強く存在するのでしょうか。その答えは、行動経済学が提唱する「支払いの痛み(Pain of Paying)」と自己統制の心理メカニズムに隠されています。
人間は現金を手放すとき、脳の島皮質(痛みを処理する領域)が刺激され、強い心理的抵抗を感じます。しかし、クレジットカードによる後払いは、「買い物の快楽」を今味わい、「支払いの痛み」を1カ月後という時間的に遠い未来へ先送りにして切り離してしまいます。この認知的歪みによって金銭感覚が麻痺し、自制心を失って予算オーバーを繰り返してしまう現象は、数々の実証実験でも立証されています。
デビットカードは、この「支払いの痛み」を意図的に復活させるツールとして機能します。カードを切った数秒後にスマートフォンへ「〇〇円が引き落とされました」とプッシュ通知が届き、残高がリアルタイムで減衰する視覚的フィードバックは、脳に健全なブレーキをかけます。「今ある残高以上に使えない」という絶対的な制約は、家計管理が苦手な人にとって最も強固なセーフティネットとなるのです。
また、利便性の面で支持を集めているのがキャッシュカード一体型の特徴です。銀行のキャッシュカードの裏面にデビット決済機能とタッチ決済チップが統合されており、財布の中身を最小化できるミニマリズムの恩恵を享受できます。ただし、紛失した際には「ATMからの現金引き出し」と「店頭決済」の双方が同時に麻痺するため、スマホアプリからの即時ロック機能の活用が前提となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
双方が持つ光と影を突き詰めた結果、導き出される適性判断は極めてシンプルです。
▼デビットカードを主軸にすべき人:
・クレジットカードの明細を見るたびに「なぜこんなに使ったのか」と後悔する人
・リボ払いやキャッシングの利用履歴があり、自制心による支出コントロールに自信がない人
・15歳以上18歳未満の高校生や、留学・一人暮らしを始めたばかりで家計を整えたい若年層
・個人信用情報機関に異動情報(金融事故)があり、クレジットカードの新規審査に通らない人
▼クレジットカードを主軸にすべき人:
・家計の月間支出と予算をエクセルや家計簿アプリで完全に把握・管理できている人
・出張や旅行が多く、ETCの利用、ガソリンスタンドでの給油、ホテルの宿泊が日常的な人
・ポイント還元率やマイル積算を極限まで高め、年間数万円単位の経済圏恩恵を取りにいきたい人
・将来の住宅ローンやマイカーローンに向けて、健全なクレジットヒストリー(利用実績)を積みたい人
【2026年最新おすすめカード評判】賢い生活者が選ぶベストな使い分け術
2026年のスマートな決済スタイルは、「どちらか一方だけに絞る」という二項対立ではありません。それぞれの強みを融合させた「適材適所のハイブリッド使い分け」が最も損をしない最適解です。現在、決済業界で高い評価を集めている代表的な選択肢と実践戦略を整理します。
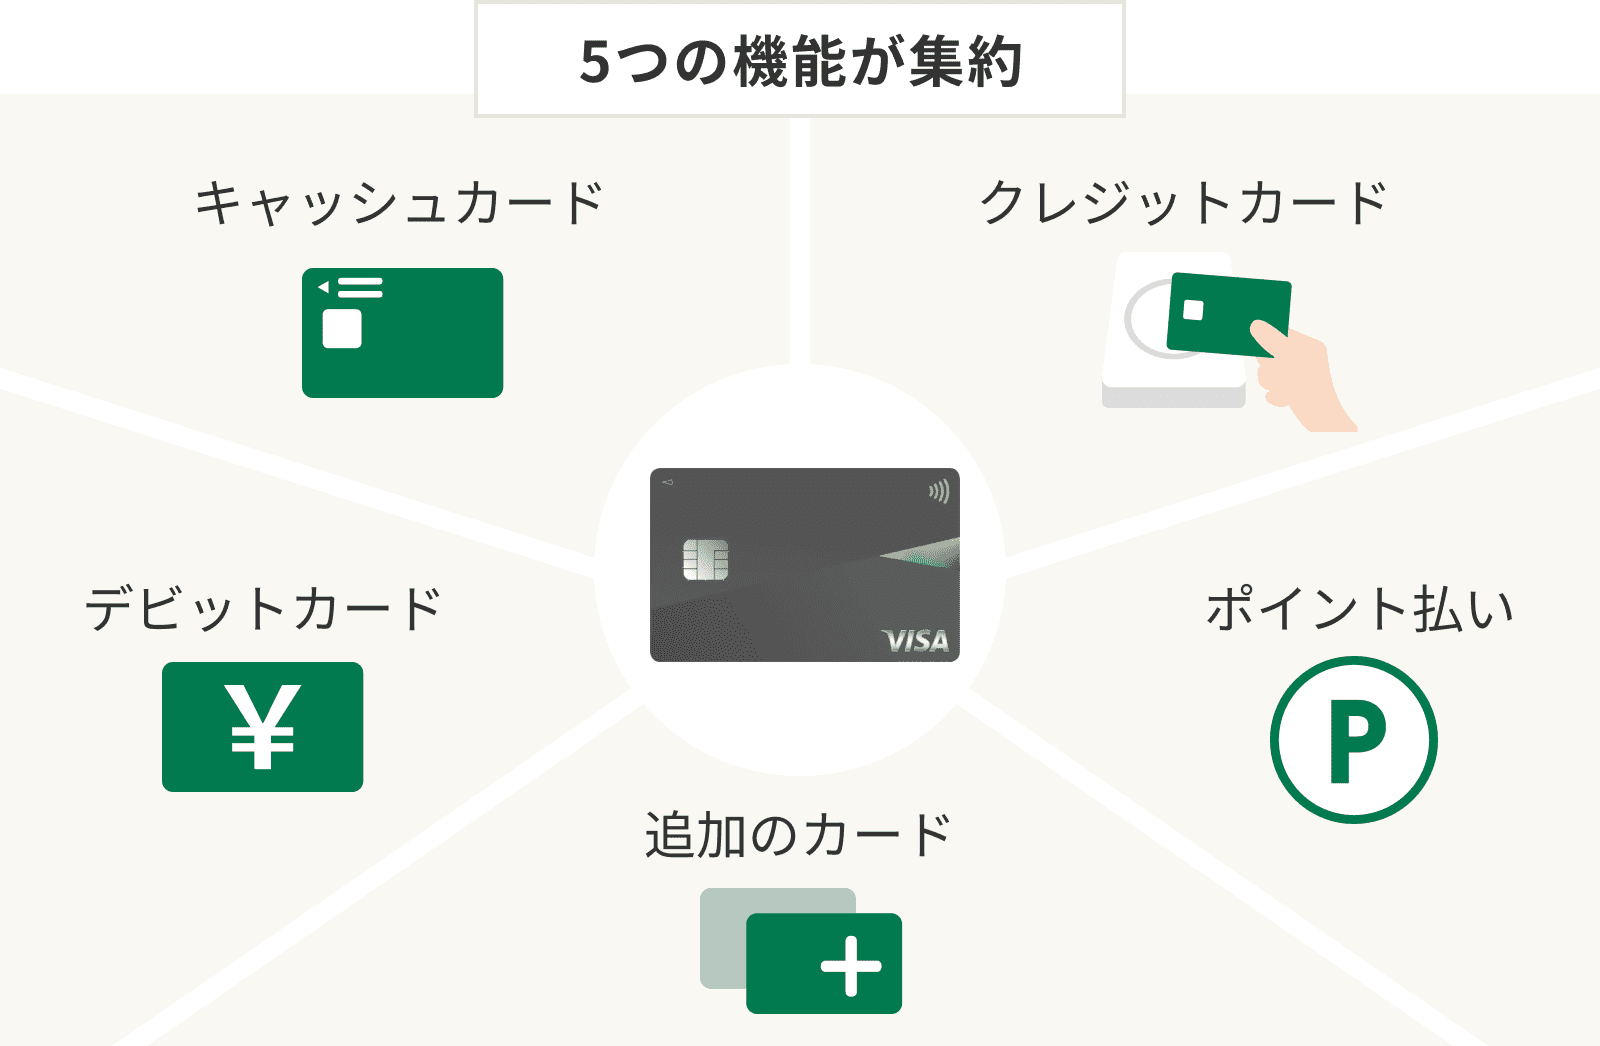
まず、ハイブリッド運用の代表格として定着したのが、三井住友フィナンシャルグループが展開する「Olive(オリーブ)フレキシブルペイ」です。専用アプリのスイッチをワンタップするだけで、「デビットモード」「クレジットモード」「ポイント払いモード」を自在に切り替えられます。普段のコンビニや日常の食費はデビットモードで口座直結にし、固定費や旅行の予約はクレジットモードに切り替えるといった運用が1枚のカードで完結します。
デビット単体で際立った評価を得ているのが「ソニー銀行(Sony Bank WALLET)」です。外貨預金口座と直結し、米ドルやユーロなど10通貨を海外決済時に手数料無料で即時引き落としできる強みを持ちます。海外旅行や越境ECでの不正利用被害を恐れる層から、メインバンクとは別口座の「安全な決済カード」として絶大な信頼を獲得しています。また、楽天経済圏を日常的に使う層であれば、デビットでありながら常時1.0%の楽天ポイントが貯まる「楽天銀行デビットカード」が依然として高水準の選択肢です。
これらを踏まえた最強の使い分けルールは、以下の役割分担に集約されます。
1. クレジットカードの専任領域:
電気・ガス・水道や通信費などの毎月の固定費、ETCカード、ガソリン代、大型家電や航空券などの高額決済。これらはポイント還元を最大化しつつ、万が一の未着やトラブルにチャージバック(支払い停止抗弁)で備えます。
2. デビットカードの専任領域:
スーパーでの日用品買い出し、カフェ代、コンビニでの飲食など「日常の変動費」。生活費専用の口座に毎月の予算(例:5万円)だけを入れておき、その口座直結のデビットで日々の支払いを完結させれば、残高の減少がそのまま家計簿代わりとなり、物理的に予算オーバーを防ぐことができます。
【デビット カード と クレジット カード の 違い】に関するよくある質問(FAQ)
Q1:高校生でもデビットカードは作れますか?審査で落ちることはある?
A1:高校生でも15歳以上であれば原則として作ることができます。デビットカードは立て替え払い(借金)が発生しないため、信用情報機関を通した審査が存在しません。ただし、過去にその銀行口座で不正利用に関与して口座凍結された経歴がある場合や、本人確認書類に不備がある場合を除き、審査落ちすることはありません。
Q2:ガソリンスタンドや高速道路のETCでデビットカードが使えないのはなぜ?
A2:即時引き落としに必要な「通信処理時間」と「残高不足時のリスク」が原因です。ETCは料金所を高速で通過するため、即座に銀行口座へ残高を照会する時間が足りません。ガソリンスタンドも給油完了まで正確な請求金額が確定しないため、即時決済の仕組みと相性が悪く、カード会社がリスク回避のために利用を制限しています。
Q3:不正利用された場合、口座のお金は全額戻ってきますか?
A3:警察への届出や銀行への申請を規定の日数(多くの銀行で60日以内)に行い、暗証番号の漏洩など重大な過失が認められなければ全額補償されます。ただし、クレジットカードのように「請求が止まる」のではなく、一時的に口座から現金が引き落とされた状態になり、調査完了後の返金まで1〜3カ月程度を要する点には十分な注意が必要です。
Q4:キャッシュカード一体型カードを選ぶ際の注意点は?
A4:財布をスリム化できる一方で、紛失・盗難時に「現金を引き出すキャッシュカード機能」と「店頭・ネットで決済できるデビット機能」の双方が同時に使えなくなるリスクがあります。万が一紛失した際は、銀行アプリから即座にカードロックをかけられる銀行を選ぶことが極めて重要です。
まとめ:自分のお金との距離感を設計するキャッシュレスの結論
デビットカードとクレジットカードの優劣を論じる際、世間の議論は還元率の多寡や表面的な利便性ばかりに終始しがちです。しかし、本質的な選択の基準は「自分がどちらのカードを持ったときに、健全なお金との距離感を保てるか」という点に尽きます。
どれほどポイント還元率が高かろうと、後払いの心理的麻痺によって不要な買い物を毎月1万円増やしてしまえば、1%の還元など一瞬で吹き飛びます。逆に、確固たる家計規律を持ち、高額決済や固定費を合理的に集約できるリテラシーがあるならば、クレジットカードを避けてデビットカードだけに固執することは、年間数万円の資産形成機会と高度な補償メリットを自ら手放しているのと同義です。
まずは自身の浪費癖や支出管理の得手不得手を客観的に見つめ直してください。その上で、固定費や旅先での万能ツールとして「厳選したクレジットカード」を構えつつ、日常の散財を防ぐストッパーとして「生活費口座直結のデビットカード」を併用する。このスマートな役割分担こそが、キャッシュレス社会を賢く生き抜くための最も確実な防衛策です。 (出典: デビット カード と クレジット カード の 違い(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
