三井住友信託ライフガイド確定拠出年金の落とし穴と2026年最新攻略法
勤務先で導入されている企業型確定拠出年金(企業型DC)。運用管理機関である三井住友信託銀行の加入者専用WEBサイト「ライフガイド」の案内ハガキを受け取ったきり、机の引き出しに眠らせてはいないでしょうか。IDやパスワードを紛失してログインを諦め、初期設定の「元本確保型(定期預金)」のまま長年放置している会社員は驚くほど多く存在します。
物価高が定着した2026年現在の経済環境において、金利がわずかな元本確保型への全額放置は、資産価値の実質的な目減りを招くリスクをはらんでいます。本稿では、ライフガイドへのログイン再設定から、後悔しない運用商品の見直し、転職・退職時の落とし穴まで、現場のリアルな実態をもとに整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:ライフガイドへログインできない主因は初期証書の紛失であり、コールセンターや再発行申請による即座の復旧手続きが資産防衛の第一歩となる。
- 要点2:元本確保型での長期放置はインフレ下で実質的な購買力低下を招くため、信託報酬を抑えた投資信託への配分変更が極めて有効な対抗策になる。
- 要点3:転職・退職後6ヶ月の手続き放置による「自動移換」は無利息かつ継続的な手数料ペナルティを被るため、確実な移換手続きが欠かせない。
【ログイン不能の壁】ライフガイドへ入れない原因とID・パスワード再発行手順
ネット上の相談掲示板やSNSを調査すると、三井住友信託銀行確定拠出年金の加入者から最も多く寄せられる悲鳴が、「ライフガイドログイン方法が分からず放置している」という声です。入社時や制度導入時に配布された「登録完了のお知らせ」やハガキを紛失し、日常業務の忙しさに紛れてアクセスを放棄してしまうケースが後を絶ちません。
ライフガイドへログインするためには、原則として「ユーザーID(加入者番号)」と「暗証番号(初期パスワード)」の2つが必要です。ログイン画面で弾かれる典型的な要因は以下の3点に集約されます。
- 初期パスワードの入力ミスや失念:案内書面に記載された初期パスワードを変更した記憶がない、あるいは変更後の文字列を忘れてロックがかかる事態。
- 加入者番号(10桁または11桁)の誤認:基礎年金番号や社内の社員番号と混同して入力しているパターン。
- 複数口座の混同:過去の勤務先で加入していた口座情報と、現在の企業型DC情報が錯綜しているケース。
万が一ログイン情報を紛失した場合は、速やかなユーザーIDパスワード再発行が必要です。ライフガイドのログイン画面にある「パスワードをお忘れの方」リンクから再発行申請を行うか、契約企業専用のコールセンター問い合わせ窓口へ電話連絡を入れて書面再発行を依頼します。セキュリティの観点から、パスワード再発行通知は郵送(親展ハガキ)で届くケースが多く、手元に届くまで約1週間から10営業日程度のタイムラグが発生します。「給与改定の時期に見直そう」と思い立っても即日ログインできない場合があるため、気付いたその日に手続きを進める姿勢が求められます。

【放置の代償】元本確保型と投資信託の違い|インフレ局面で資産が目減りする構造
ログインを無事に済ませた後、加入者を待ち受けるのが「現在の企業型DC運用実績確認画面」です。そこで多くの人が直面するのが、「残高の100%が定期預金に割り振られている」という事実です。
日本の企業型確定拠出年金では、加入者が運用商品の選択を行わない場合、あらかじめ設定された「指定運用方法(デフォルト商品)」に自動で掛金が割り振られます。歴史的な経緯から、多くの企業で定期預金などの「元本確保型」が指定されてきました。行動経済学で指摘される「現状維持バイアス(初期設定のまま行動を変えない心理)」が働き、10年、15年と定期預金のまま放置してしまう加入者が少なくありません。
ここで理解すべきは、元本確保型と投資信託の違いです。元本確保型は名目上の円建て金額が減らない反面、得られる利息はスズメの涙程度にとどまります。年2〜3%前後のインフレが続く局面では、モノの値段が上がる一方で資産が増えないため、購買力ベースでの実質的価値は目減りを続けます。長期の老後資金形成を目的とする確定拠出年金において、インフレヘッジ(物価上昇への対抗)を果たせる国内外の株式型・債券型の投資信託をポートフォリオに組み入れる意義は極めて大きいといえます。
【客観データ検証】三井住友信託銀行確定拠出年金の主要商品比較
ライフガイド内で選択可能なラインナップは、各企業ごとの規約によって厳選されています。低コストのインデックスファンドからアクティブファンド、元本確保型まで揃っていますが、何を選べばよいのか迷う加入者は少なくありません。以下に、代表的な商品カテゴリの特性と選択基準を整理しました。
| 項目・商品群 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 定期預金(元本確保型) | 想定利回り:年0.01%〜0.1%水準(信託報酬なし) | 元本保証型商品の標準値 | 受取直前の50代後半〜60代のリスク回避には有効だが、若手・中堅の長期運用には不向き。 |
| 外国株式インデックス型 (先進国株・MSCIコクサイ等) | 信託報酬:年0.1%〜0.2%台前半 長期期待リターン:年5〜7%水準 | DC向け低コストインデックスの主流 | 成長性の高い世界経済へ低コストで分散可能。20〜40代の資産形成における中核候補。 |
| 国内株式インデックス型 (TOPIX・日経平均連動) | 信託報酬:年0.15%〜0.25%前後 国内市場全体の成長に連動 | 国内株運用の標準水準 | 為替リスクはないが、日本経済単一への集中リスクを避けるため外国株との併用が無難。 |
| バランス型ファンド (内外4資産・8資産均等など) | 信託報酬:年0.2%〜0.4%程度 株式・債券・REITに分散投資 | 自動リバランス機能付きの平均値 | 自身で資産配分を考える手間を省きたい初心者向き。値動きの振れ幅を抑えやすい。 |
| アクティブ運用商品 | 信託報酬:年1.0%〜1.6%超 市場平均超えを狙う運用スタイル | ファンドマネージャーの手法依存 | 長期ではコスト負担がリターンを削る懸念があり、初心者にはインデックス型が推奨される。 |
【実践ガイド】配分変更とスイッチングの手順|2026年おすすめ商品選び
ライフガイドで商品を切り替える際、多くの加入者が混同するのが「配分変更」と「スイッチング」の違いです。ここを混同して誤った操作を行うと、「これまでの預金残高がそのまま動いていなかった」という失敗につながります。
配分変更スイッチング手順の本質は、対象とする資金の時間軸にあります。
- 配分変更(これからの掛金):毎月会社から拠出される掛金について、「次回以降、どの商品に何パーセントずつ割り振るか」を変更する手続き。手数料はかからず、即座に次回購入分から適用されます。
- スイッチング(これまでの残高):現在すでに保有している資産(例:長年積み立てた定期預金)を一部または全額解約(売却)し、別の投資信託を買い直す手続き。売却から受渡・再購入までに数営業日を要します。
ネット上のおすすめ運用商品ランキングを盲目的に信じるのではなく、信託報酬(保有コスト)の低さに注目してください。長期投資においては、信託報酬が年0.1%〜0.2%台に抑えられた「外国株式インデックスファンド」や「全世界株式型」をポートフォリオの柱に据えるアプローチが定石です。年齢が若く受取まで20年以上ある層なら外国株式比率を高めに配分し、定年退職が近づいた段階で徐々に元本確保型や債券型へスイッチングして利益を確定させていく手法が合理的です。
【一般に知られていない盲点】運営管理機関手数料の真相と転職・退職時の移換ルール
加入者の間で頻繁に誤解されるテーマが「手数料」と「退職後の手続き」です。「銀行のWEBサービスだから毎月高い口座手数料を個人で取られているのではないか」と不安視する加入者がいますが、これは事実と異なります。
運営管理機関手数料の真相として、企業型DCに加入している期間中、運営管理機関(三井住友信託銀行)や資産管理機関(信託銀行)に支払われる口座管理手数料は、原則として全額勤務先の企業が負担しています。個人が直接負担しているのは、保有している投資信託の純資産総額から日々差し引かれる信託報酬のみです。個人の給与口座から管理費が引き落とされる心配はありません。
真に注意すべきリスクは、退職や転職の際に発生する「移換手続きの放置」です。退職後、以下の手続きを怠ると手痛い打撃を受けることになります。
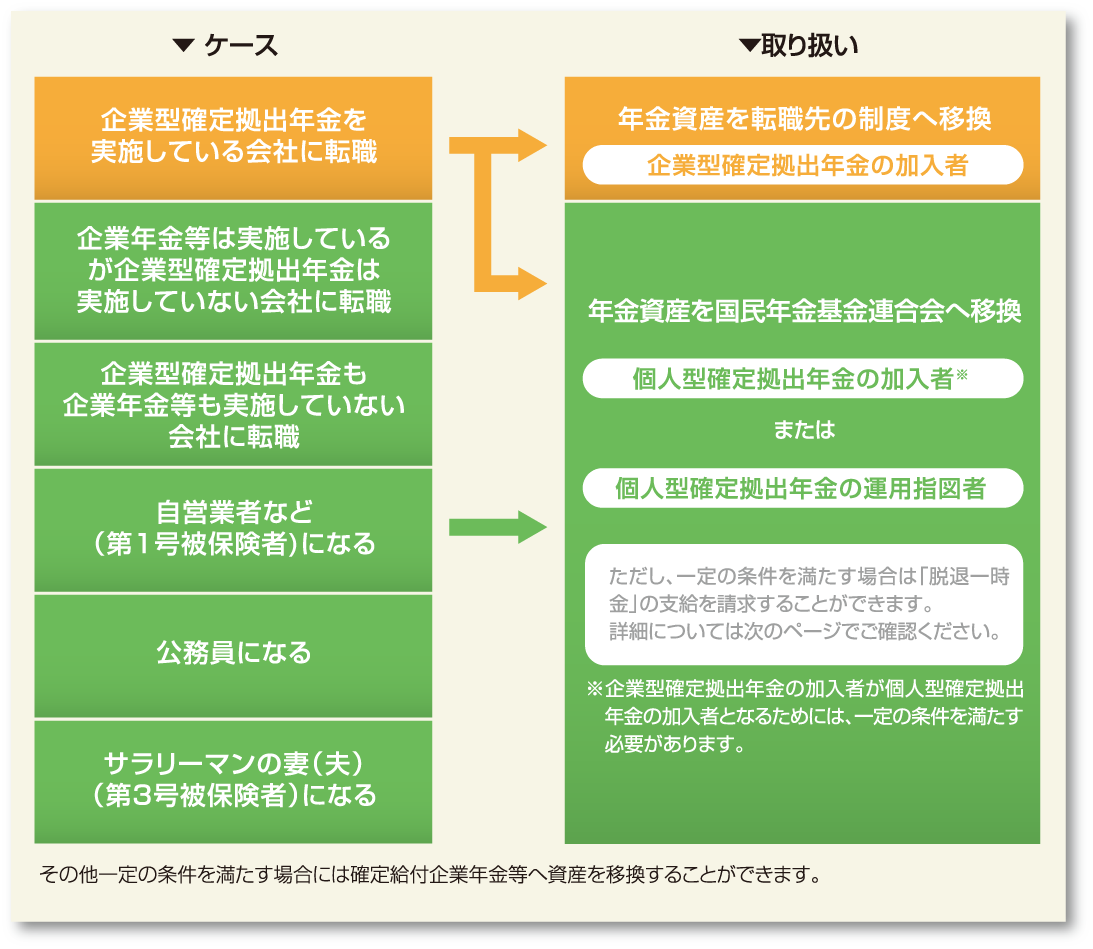
確定拠出年金法に基づき、退職して企業型DCの資格を喪失した日から6ヶ月以内に、転職先の企業型DCまたは個人型確定拠出年金(iDeCo)への転職退職時の移換手続きを完了させなければなりません。この期限を過ぎると、資産は自動的に「国民年金基金連合会」へ仮移換(いわゆる自動移換)されてしまいます。
自動移換されると、資産は全額現金化されて一切の運用益が得られなくなるばかりか、移換時手数料(4,348円)が資産から強制徴収され、さらに毎月定期的な管理手数料(月額52円等)が引かれ続けます。まさに「資産が目減りし続けるペナルティ状態」に陥るため、退職時には必ず移換先を確定させて手続きを行わなければなりません。

【出口戦略と法改正】給付金受取方法と税制優遇|2026年最新制度への適応
資産を増やすフェーズと同じく重要なのが、60歳以降に迎える「出口戦略」です。給付金受取方法と税制優遇を正しく把握していないと、税金で手取り額を大きく減らしてしまう可能性があります。
受取方法には主に3つの選択肢が用意されています。
- 一時金受取(一括):「退職所得控除」が適用され、勤続年数(拠出年数)に応じた手厚い控除枠を活用できるため、多くのケースで最も税負担を抑えやすい。
- 年金受取(分割):「公的年金等控除」が適用されるが、受給中の社会保険料や住民税の算定基準が引き上がる点に留意が必要。
- 一時金と年金の併用:退職所得控除の枠内に収まる分を一時金で受け取り、残りを年金形式で受給する柔軟な設計。
さらに、2026年最新確定拠出年金改正に向けた法整備の進展にも注目が集まっています。確定拠出年金の加入可能年齢の上限引き上げ論議や、企業型DCとiDeCoの併用要件のさらなる緩和、掛金拠出限度額の見直しなど、公的年金を補完する私的年金の重要性は一段と高まっています。制度改定の恩恵をフル活用するためにも、自社のDC規約がどのようにアップデートされているかを定期的にライフガイド上で確認する習慣が必要です。
【三井 住友 信託 ライフ ガイド 確定 拠出 年金】に関するよくある質問(FAQ)
Q1:ライフガイドの初期ログイン情報が書かれた案内ハガキを紛失しました。どうすれば再発行できますか?
A1:ログイン画面の「ユーザーID・パスワードをお忘れの方」からオンライン再発行を申請するか、企業の専用コールセンター窓口に電話して再発行を依頼してください。再発行書類は親展ハガキで登録住所へ郵送されるため、到着までに1週間から10日前後かかります。登録住所が古い場合は、先に社内の人事部で住所変更手続きを済ませる必要があります。
Q2:配分変更やスイッチングを行う際、手数料は発生しますか?
A2:配分変更の手数料は無料です。スイッチングについても基本的には無料ですが、売却する投資信託によっては「信託財産留保額(解約時のペナルティ的費用、0.1%〜0.3%程度)」が差し引かれる商品が一部存在します。目論見書で信託財産留保額の有無を確認してから実行することをおすすめします。
Q3:退職後、ライフガイドの口座はどうなりますか?
A3:退職すると企業型DCの加入資格を喪失するため、6ヶ月以内に転職先の企業型DC口座か、自身で開設したiDeCo(イデコ)口座へ移換手続きを行う必要があります。放置すると国民年金基金連合会へ自動移換され、管理手数料が天引きされ続けるため速やかな手続きが必須です。
Q4:20代〜30代の場合、どの商品を選んで運用するのが合理的ですか?
A4:受取までの運用期間が20年以上確保できる世代は、世界経済の成長を取り込める「外国株式インデックスファンド」や「全世界株式型」を中心に配分するのが合理的です。信託報酬が年0.1%台から0.2%台前半の低コスト商品を選ぶことで、複利効果を最大限に享受しやすくなります。
まとめ:ライフガイドを放置せず能動的な資産形成への第一歩を
企業型確定拠出年金は、掛金の非課税枠、運用益の非課税、受取時の控除など、国が用意した最も税制優遇の手厚い資産形成制度の一つです。しかし、どれほど優れた制度であっても、三井住友信託銀行のライフガイドにログインせず、元本確保型のまま何年間も放置してしまえば、インフレによって実質的な価値が削られてしまいます。
まずは机の奥から案内書類を探すか、コールセンターへ連絡してログイン権限を取り戻すこと。そして画面を開き、自身のリスク許容度と運用期間に合わせた低コストインデックスファンドへの配分変更を実行してください。わずか30分の見直し作業が、数十年後の退職資産に数百万円単位の決定的な差を生み出します。 (出典: 三井 住友 信託 ライフ ガイド 確定 拠出 年金(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
