自動車保険が安いランキング2026!最安の真相と年代別格差を徹底検証
生活コストの上昇が家計を直撃する2026年、多くのドライバーが真っ先にメスを入れる固定費が「自動車保険」です。かつてディーラーや知人の代理店で勧められるがまま加入していた層が、相次いでネット専業のダイレクト型へと舵を切っています。しかし、各種メディアや比較サイトで目にする「保険料が安いランキング」の上位に並ぶ数字だけを見て契約を決めるのは極めて危険です。
保険料の安さの裏には、走行距離に応じた厳格なリスク細分化や、ロードサービス・特約の削ぎ落としといった明確な設計思想が存在します。安さのからくりを正しく理解しないまま契約を結んだ結果、事故発生時の手厚い補償を受けられず、後悔に苛まれるケースも報告されています。本稿では、大手金融メディアや業界各社の2026年最新データ、さらに加入者のリアルな証言をもとに、自動車保険の真のコストパフォーマンスと年代別の最適解を検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年最新の保険料比較では、楽天損保やSBI損保などのネット専業各社が代理店型と比べて年間2万〜4万円以上の圧倒的な低価格を実現。
- 要点2:年齢条件や車種区分、等級による格差が拡大しており、特に負担が重い20代は「親からの等級引き継ぎ」、走行距離が減る60代は「走った分だけプラン」の選定が勝負の分かれ目。
- 要点3:表面的なランキングの順位に惑わされず、一括見積もりによる相場シミュレーションと車両保険の必要性を見極めることが保険料削減の最短ルート。
【2026年最新】自動車保険が安いランキング上位の真相と安さの秘密
自動車保険各社の見積もり調査において、なぜこれほどまでに保険料の開きが生じるのか。その答えは、ビジネスモデルの構造的な差異にあります。従来の代理店型自動車保険が実店舗の運営費や代理店手数料を保険料に上乗せしているのに対し、インターネット販売を中心とするダイレクト型はこれらの中間マージンを徹底して削減しています。
業界の取材を進めると、ネット損保各社が繰り出す「新規ネット割引」の存在感が際立ちます。初年度に最大1万5,000円〜2万円規模の割引を設定する会社も珍しくありません。さらに、ペーパーレス割引や自動ブレーキ(ASV)割引、ゴールド免許割引が細かく組み合わされることで、最安水準の保険料が叩き出されています。
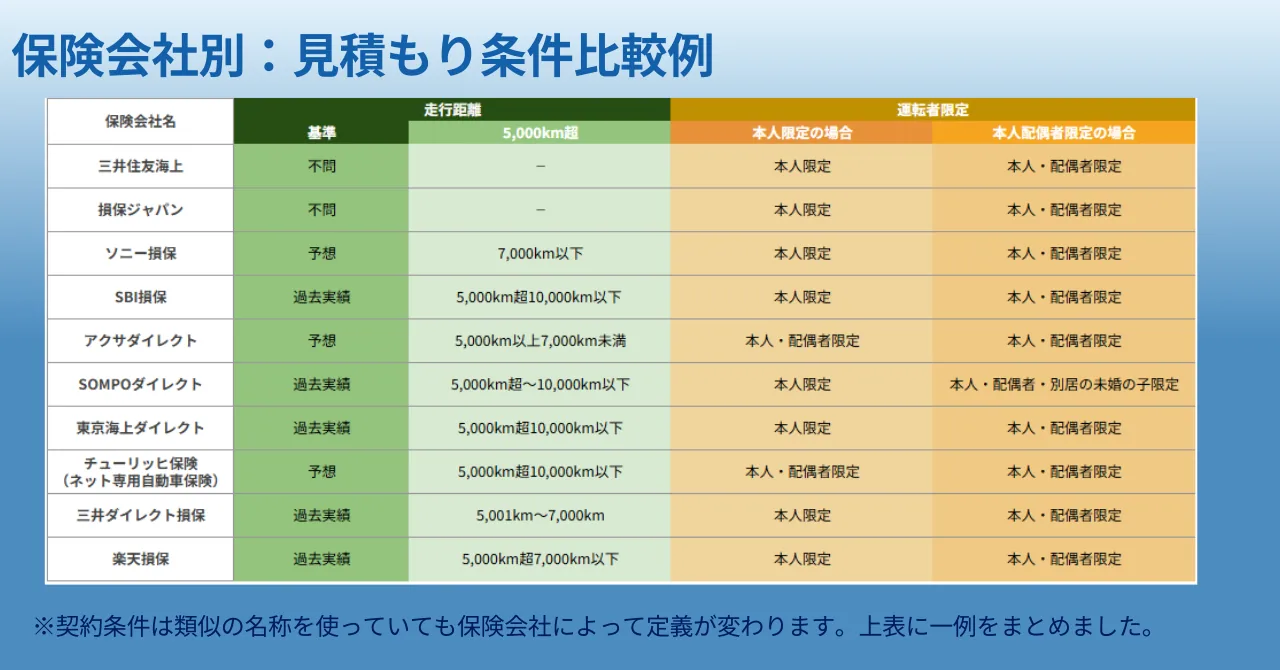
2026年現在の業界動向で顕著なのが、SBI損保安い理由として挙げられる「精緻なリスク細分型設計」の進化です。SBI損保は走行距離の区分をあえて大括りに設定しつつ、運転者の年齢や地域、安全性能をシビアにスコアリングすることで、無駄な付帯コストを削ぎ落としています。対照的に、ソニー損保自動車保険料は「走る分だけ払う」という合理的システムを軸に、業界トップシェアを維持しながら高い安心感を提供しており、価格一辺倒ではない絶妙なバランスで評価を二分しています。
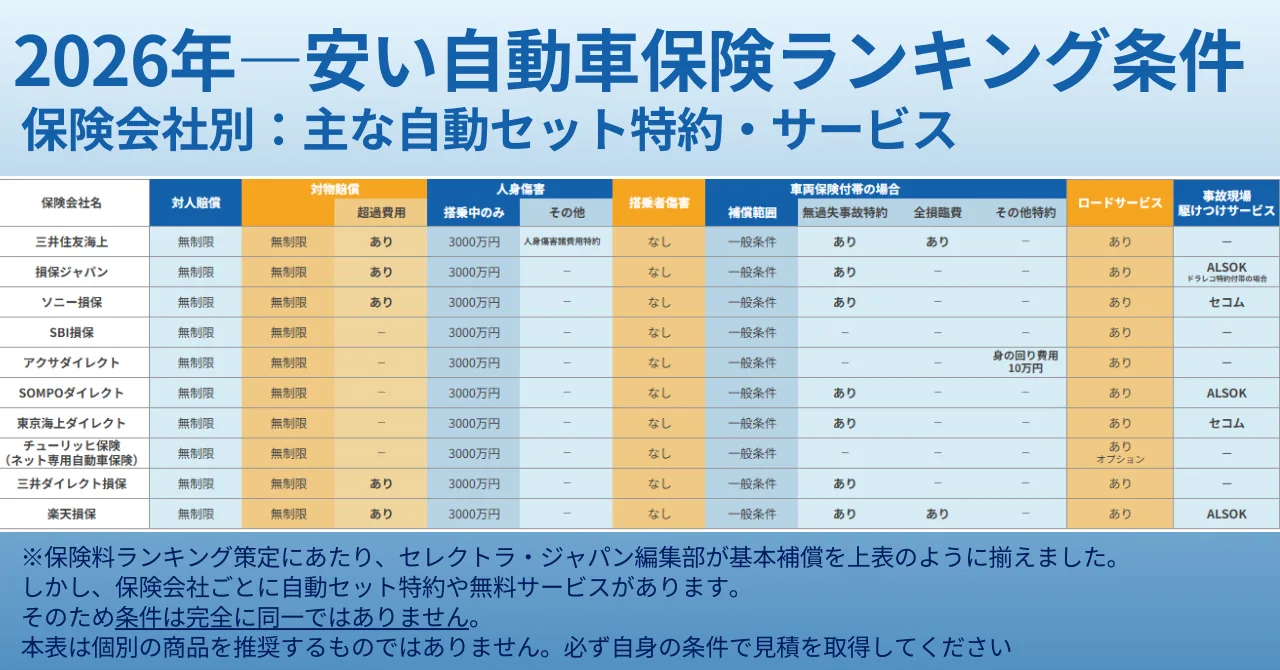
ダイレクト型自動車保険比較と相場シミュレーション|車種・年代別の決定打
2026年に実施されたネット損保大手各社の一斉見積もり結果や、自動車専門メディア「Motor-Fan」による主要4車種(セダン・SUV・コンパクトカー・ミニバン)の平均試算データを総合すると、各社の保険料には明確な傾向が現れています。ここでは、モデルケースとして「41歳・20等級・通勤利用・車両保険なし」における標準的な年間保険料と各社の強みを一覧化しました。
| 保険会社名・プラン | 年間保険料の目安(試算値) | 主な割引制度・付帯サービス | 編集部の検証評価・ターゲット層 |
|---|---|---|---|
| 楽天損保 (ドライブアシスト) | 約18,500円〜 | インターネット割引、楽天ポイント付与、24時間事故受付 | 純粋な安さで最上位を争う。楽天経済圏ユーザーにはポイント還元も含め圧倒的な強み。 |
| SBI損保 (安心プレミアム) | 約19,800円〜 | 最大2万円規模のネット割、無料ロードサービス、GPS位置把握 | 徹底したコスト削減で業界最安クラスを牽引。合理的に固定費を抑えたい実利派に最適。 |
| チューリッヒ (スーパー自動車保険) | 約21,200円〜 | インターネット割引最大2万円、充実のロードサービス、早割 | ロードサービスの補償範囲が広く、遠出が多いドライバーからの支持が極めて厚い。 |
| ソニー損保 (安全運転応援プラン) | 約24,600円〜 | 走る分だけ計算、無事故割引、専任事故担当、ALSOK駆けつけ | 純粋な最安ではないが、事故対応満足度で首位常連。安心料と保険料のバランスが秀逸。 |
| セゾン自動車火災 (おとなの自動車保険) | 約23,100円〜 | 1歳刻みの保険料体系、つながるボタン、ALSOK提携 | 40代・50代の事故率低減を保険料に直結。家族で車を共有する世帯からの支持が高い。 |
このダイレクト型自動車保険比較から浮き彫りになるのは、契約条件によって「誰にとっての最安か」が180度変化するという事実です。契約前の自動車保険相場シミュレーションを怠り、「評判が良いから」と特定の一社だけに絞って契約すると、年間で1万〜2万円以上の損失を被るリスクがあります。
年代別の格差を突破する|20代の負担軽減策と60代の最適解
自動車保険業界における最大の課題が、運転者の年齢によって生じる大幅な保険料格差です。事故発生率の統計データに基づき、20代前半の新規契約は年間保険料が10万円を超えることも珍しくありません。一方、定年退職を迎えて運転頻度が変化するシニア層もまた、保険料の再設定を迫られる節目に立たされています。
経済的負担が大きい若年層において、知っておくべき20代自動車保険安くする方法の筆頭が「同居の親族間における等級譲渡」です。この等級引き継ぎ割引詳細まとめの要点は、無事故を重ねて高い等級(例えば20等級・最大約63%割引)を持つ親がその等級を20代の子どもに引き継ぎ、親自身が新規(6等級またはセカンドカー割引の7等級)で入り直す手法です。年齢区分による割引率の差を利用することで、世帯全体の年間保険料を数万〜十数万円単位で圧縮できます。
一方、定年後のライフスタイルに合わせた60代自動車保険おすすめの選び方は、走行距離と補償範囲の絞り込みにあります。通勤利用から近場の買い物や通院へと目的がシフトした場合、走行距離区分を「年間3,000km以下」や「5,000km以下」に変更するだけで保険料は大幅に下がります。また、60代後半以降は事故リスクの上昇に伴い保険料が再び上昇カーブを描くため、安全運転アシスト機能を備えた車両への買い替え割引や、「おとなの自動車保険」のようにシニア層向けに細分化された料率テーブルを持つ損保を選ぶのが定石です。
車両保険必要性の真相|ネットの噂と現場の生の声が明かすリスクの境界線
保険料の総額を決定づける最大の要因が、全体の約4〜5割を占める「車両保険」の有無です。ネット上の掲示板やSNSでは「車両保険は不要」「単なる保険会社の養分」という極論が飛び交いますが、現場の損害査定実務から見えてくる真相はより複雑です。
車両保険必要性の真相を解き明かす鍵は、保有する車の「時価額」と「手元資金の余力」にあります。新車購入から3年以内の車両や、ローンの残債が多く残っている場合、全損事故に遭った際の経済的打撃は致命的です。この局面で車両保険を削るのは無謀と言わざるを得ません。しかし、初度登録から7〜10年を超えた経年車の場合、保険会社が認定する車両保険金額の上限自体が20万〜30万円程度まで下落します。年間数万円の車両保険料を払いながら、受け取れる最大補償が20万円程度という事態に陥っているなら、即座に付帯を外すか、補償範囲を限定した「車対車+限定A(エコノミー型)」へ切り替えるべきです。
実際のユーザー満足度に関しては、チューリッヒ評判ネットの反応を検証すると興味深い乖離が見られます。ネット上では「故障時のレッカー急行が迅速で助かった」「保険料の安さに対してロードサービスが神対応」と絶賛される一方で、「過失割合の交渉で担当者との連絡にタイムラグがあった」という指摘も散見されます。2026年最新自動車保険満足度ランキング(価格.com等の調査)においても、価格部門で上位を独占するネット損保が、事故対応の専門専任性においては老舗の東京海上日動や損保ジャパン、三井住友海上などのメガ損保に一歩譲る場面があるのは否定できない事実です。
自動車保険一括見積もり評判と乗り換えメリットの落とし穴を検証
保険料を最も効率的に下げる手段として定着した「一括見積もりサービス」ですが、利用をためらう理由として「営業電話が鳴り止まないのではないか」という不安が根強く存在します。しかし、自動車保険一括見積もり評判の実態を調査すると、生命保険の一括窓口とは異なり、自動車保険の見積もりは原則としてメールまたはハガキ(DM)送付のみで完結する仕組みが主流となっており、電話勧誘はほぼ皆無です。
最大の自動車保険乗り換えメリットは、現状と同じ補償内容のまま、会社を変えるだけで年間数万円の固定費削減が即座に完了する即効性にあります。等級は国内損保間であれば原則そのまま引き継がれるため、これまでの無事故実績が無駄になることもありません。しかし、満期日を過ぎてから手続きを怠ると、解約から7日を超えた時点で等級が失効し、新規6等級からのやり直しになるという致命的な落とし穴には細心の注意が必要です。
【プロの結論】惰性の契約が生む心理的リスクと合理的意思決定
日本人の保険選択には、長年付き合いのある車検工場やディーラー営業マンとの関係性を重視する「義理人情のしがらみ」が色濃く残っています。心理学的に見れば、これは「関係性を断ち切ることへの罪悪感」や「現状維持バイアス」に他なりません。人間関係の配慮から割高な保険料を払い続ける共依存的な状態から脱却し、家計を守るための心理的境界線(バウンダリー)を引くことが求められます。
【ダイレクト型への乗り換えをおすすめできる人】
- インターネットでの契約内容変更や書類確認に抵抗がない人
- 通勤や日常の足として車を使い、年間の走行距離が明確な人
- 万が一の事故時にも、アプリやWEB窓口を活用して冷静にやり取りを進められる人
- 車両の経年劣化が進んでおり、車両保険の補償内容を自己責任でスリム化できる人
【代理店型に留まるべき・慎重になるべき人】
- 事故現場への営業担当者の直接駆けつけや、対面での手厚い相談を絶対条件とする人
- インターネットでの条件設定や補償内容の文言を理解するのが著しく苦手な人
- 法人名義でのフリート契約など、複数台を複雑な特約で一括管理している人

【自動車保険が安いランキング】に関するよくある質問(FAQ)
Q1:別の保険会社に乗り換えても、現在の等級はそのまま引き継がれますか?
A1:はい、原則として国内の損害保険会社間(代理店型からネット損保への移行を含む)や一部の共済間であれば、現在の等級と事故有係数適用期間はそのまま引き継がれます。ただし、保険の満期日(または解約日)の翌日から起算して「7日以内」に新契約を開始しない場合、等級がリセットされて新規扱い(6等級など)になるためスケジュール管理に注意してください。
Q2:保険料が最安の会社を選ぶと、万が一の事故対応で不利になりますか?
A2:保険料の安さが直接的に示談交渉力の低さを意味するわけではありません。ネット損保各社も弁護士特約の提供やALSOK・セコムとの提携駆けつけサービスを標準化しています。ただし、担当者が専任制ではなくチーム制であるケースや、対面面談ではなく電話・メール連絡が主軸となるため、担当者と直接会って相談したい人にとっては物足りなく感じる可能性があります。
Q3:自動車保険の一括見積もりを使うと、しつこいセールス電話がかかってきませんか?
A3:かかってきません。自動車保険の一括見積もりサービスは、希望者への確認事項がある場合を除き、見積もり結果の提示はWeb画面上、メール、または郵送ハガキのみで行われます。強引な電話営業を受けるリスクは極めて低いため、純粋な保険料比較のツールとして安心して利用できます。
まとめ:2026年のカーライフを守り抜く賢い選択基準
物価高が続く2026年において、自動車保険の見直しは最も確実かつ即効性の高い家計防衛策の一つです。「名前を知っているから」「昔から入っているから」という理由だけで年間数万円の超過コストを支払い続ける時代は終わりました。
真にお得な自動車保険を見極めるには、ランキングの順位を盲信するのではなく、自身の年代、年間の想定走行距離、そして車両の現在価値に応じた補償プランを客観的に見極める姿勢が不可欠です。まずは満期の2〜3ヶ月前を目安に複数社の一括シミュレーションを行い、自らにとっての「最安と安心のベストバランス」を手に入れてください。 (出典: 自動車 保険 安い ランキング(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
