リボ払いとは?返済が終わらない仕組みと罠を徹底解明【2026最新】
「毎月の支払いが5,000円だけで済むから助かる」と軽い気持ちで使い始めたものの、何年経っても元金が減らず、気がつけば購入代金をはるかに上回る手数料を支払っていた――。クレジットカードの支払い方法として広く知られる「リボ払い(リボルビング払い)」を巡っては、インターネット上で「リボ地獄」という生々しい叫びが後を絶ちません。
大手カード各社(三井住友カード、JCB、三菱UFJカードなど)が公表している規定や金融統計を検証すると、リボ払いには実質年率15.0%〜18.0%という高額な手数料が設定されており、仕組みを誤解したまま利用すると深刻な経済的打撃を受ける構造になっています。便利に見える定額払いの裏側に潜む仕組みの全貌、分割払いとの根本的な違い、そして2026年の家計を守るための脱出策を徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:リボ払いは利用残高の多寡にかかわらず毎月の支払額を一定に抑えられるが、年利15.0%前後の手数料が元金返済を著しく遅らせる構造的リスクを抱えている。
- 要点2:分割払いとの最大の違いは「返済完了までの回数が決まっているかどうか」であり、リボ払いは追加利用を重ねることで完済時期が無限に先送りされる。
- 要点3:カード新規発行時のポイント目当てで「自動リボ」に設定されたまま気づかないケースが多発しており、不要な場合はマイページからの即時解除が鉄則となる。
【2026年最新】リボ払いとは一体どんな仕組み?「返済が終わらない」と恐れられる決定的な理由
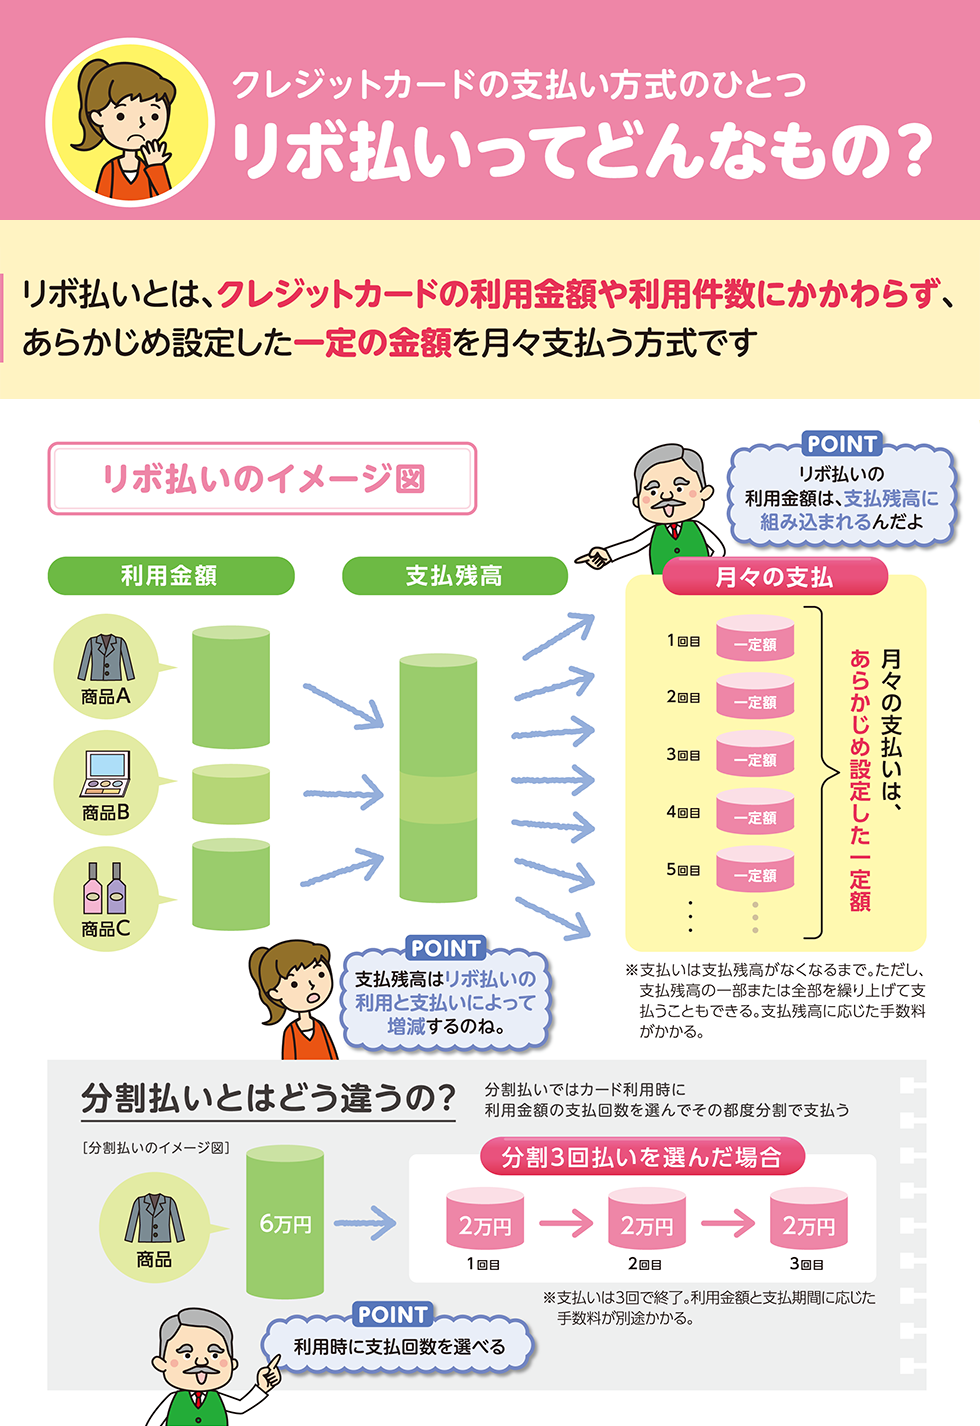
リボ払い(正式名称:リボルビング払い・回転信用)とは、クレジットカードの利用件数や合計金額にかかわらず、あらかじめ設定した一定の金額を毎月支払っていく決済方式です。1回払いが翌月に全額を一括で引き落とされるのに対し、リボ払いはどれだけ高額な買い物をしても毎月の支出を平準化できるため、一見すると無理のない家計管理法のように映ります。
しかし、利用者を震撼させる「返済が終わらない」という現象の正体は、支払額の中に占める「手数料(利息)」と「元金充当額」の内訳バランスにあります。カード各社の規約で明記されている通り、リボ払いの手数料はキャッシングと同様に実質年率15.0%〜18.0%前後に設定されています。毎月支払っている金額のうち、相当な割合がまず手数料の支払いに消え、借金の本体である元金がほんのわずかしか減らないのです。
特に危険視されるのが「元利定額方式」や「残高スライド方式」と呼ばれる支払い設定です。たとえば利用残高が50万円ある状態で毎月の返済額を1万円に設定している場合、月々の手数料(約6,250円)が優先して差し引かれるため、元金は3,750円程度しか減りません。元金が減るスピードよりも利息の発生ペースが上回る、あるいは拮抗することで、返済期間が5年、10年と伸び続ける悪循環が完成します。
決定的な違いを可視化|リボ払いと分割払いはどちらを選ぶべきか?
店頭やオンライン決済の画面で混同されがちな選択肢が「リボ払い」と「分割払い」です。どちらも代金を後から小分けにして支払う手法ですが、その金融構造は根本的に異なります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 支払総額・完済時期 | 【リボ】未確定(追加利用で延びる) 【分割】購入時点で明確に確定 | 分割払いは3〜36回程度を指定 | 完済のゴールが見える分割払いのほうが計画性に優れ、リスクが極めて低い |
| 毎月の支払額 | 【リボ】一定額(指定額のまま) 【分割】購入額÷回数+手数料 | リボは月5,000円〜設定可能 | リボは月々の負担が軽い錯覚を生むが、元金が減らない心理的盲点に直結する |
| 手数料実質年率 | 【リボ】一律15.0%〜18.0% 【分割】12.0%〜15.0%(回数依存) | 分割回数が少ないほど年利・総額は低下 | 手数料率そのものもリボ払いの方が高く、借金返済としては極めて割高 |
| 追加の買い物への影響 | 【リボ】利用残高に合算される 【分割】別の買い物として個別に管理 | リボは残高が雪だるま式に増加 | 複数回の買い物をリボにまとめると、個別の支払い実態が完全にブラックボックス化する |
分割払いは「この商品を3回で払う」「10回で払う」と回数をあらかじめ決めるため、買い物を重ねれば翌月の支払額は合算されて跳ね上がります。これは一見負担に思えますが、「今月は使いすぎたから来月は節約しよう」という正常な金銭感覚を維持させるブレーキとして機能します。
対してリボ払いは、どれだけ追加で決済しても翌月の請求額が変わりません。痛みを感じないまま残高だけが膨張していく設計そのものが、両者を分ける最大の分水嶺です。
金利年利15%の罠|リボ払い手数料の計算式と2026年最新返済シミュレーション
リボ払い手数料の計算は、日割り計算で行われます。主要クレジットカード会社が公表している標準的な計算式は以下の通りです。
手数料 = 前月末の利用残高 × 手数料率(実質年率15.0%) × 利用日数 ÷ 365日
この計算式が実際の返済においてどれほど過酷な差を生み出すのか。例として、最新のノートPCや家具、旅行代金などで「50万円」をリボ払い(実質年率15.0%・元利均等方式)で決済した場合の返済推移を試算してみます。
| 返済プラン | 毎月の支払額 | 返済回数(期間) | 支払う手数料の総額 | 総支払金額 |
|---|---|---|---|---|
| プランA(低額返済) | 10,000円 | 79回(6年7ヶ月) | 約289,500円 | 約789,500円 |
| プランB(標準返済) | 30,000円 | 20回(1年8ヶ月) | 約64,200円 | 約564,200円 |
数字が示す現実は残酷です。毎月の支払いを1万円に抑えてしまうと、完済までに6年半以上を要し、50万円の買い物に対して約29万円もの手数料を上乗せして支払うことになります。しかもこれは「その間、カードで一度も追加の買い物をしなかった場合」の理論値です。途中で数万円の服を買ったり食事代を払ったりすれば、残高は再び膨らみ、手数料総額は元金そのものを上回る領域へと突き進みます。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSやネット掲示板、各種金融相談窓口には、リボ払いに足を取られた利用者の切実な手記が数多く記録されています。寄せられた告白を精査すると、そこには共通する「後悔のパターン」が存在します。
「月々1万円ずつの引き落とし明細を見て、順調に返せていると思い込んでいた。3年経って残高を確認したら、元金がまだ30万円以上残っていて血の気が引いた」(30代会社員・相談事例より)
「新規カードを作ったときの『もれなく5,000ポイントプレゼント』に釣られて自動リボに申し込んだ。仕組みをよく理解しないまま日常のコンビニ決済や光熱費まで全部リボ払いになっていて、気づいた時には手数料だけで年間10万円を超えていた」(20代フリーランス・SNS投稿より)
行動経済学の研究では、支払いの瞬間と消費の瞬間が分離することで生じる「支払いの痛み(Pain of Paying)の麻痺」が指摘されています。クレジットカードを使うだけでも現金に比べて脳の痛みを感じにくくなりますが、リボ払いはその痛みを限界まで先送りする仕組みです。目先の負担が極小化されることで、人は「今すぐ手に入る快楽」を過大評価し、「将来支払うべき莫大な利息」を過小評価する「現在バイアス(Hyperbolic Discounting)」の罠に囚われてしまいます。
一般に知られていない盲点とネットの誤解|新規入会キャンペーンに潜む「自動リボ」の罠
「自分はレジで『リボ払いで』なんて頼んだことがないから大丈夫だ」という認識は、現代のキャッシュレス社会において最も危険な思い込みの一つです。
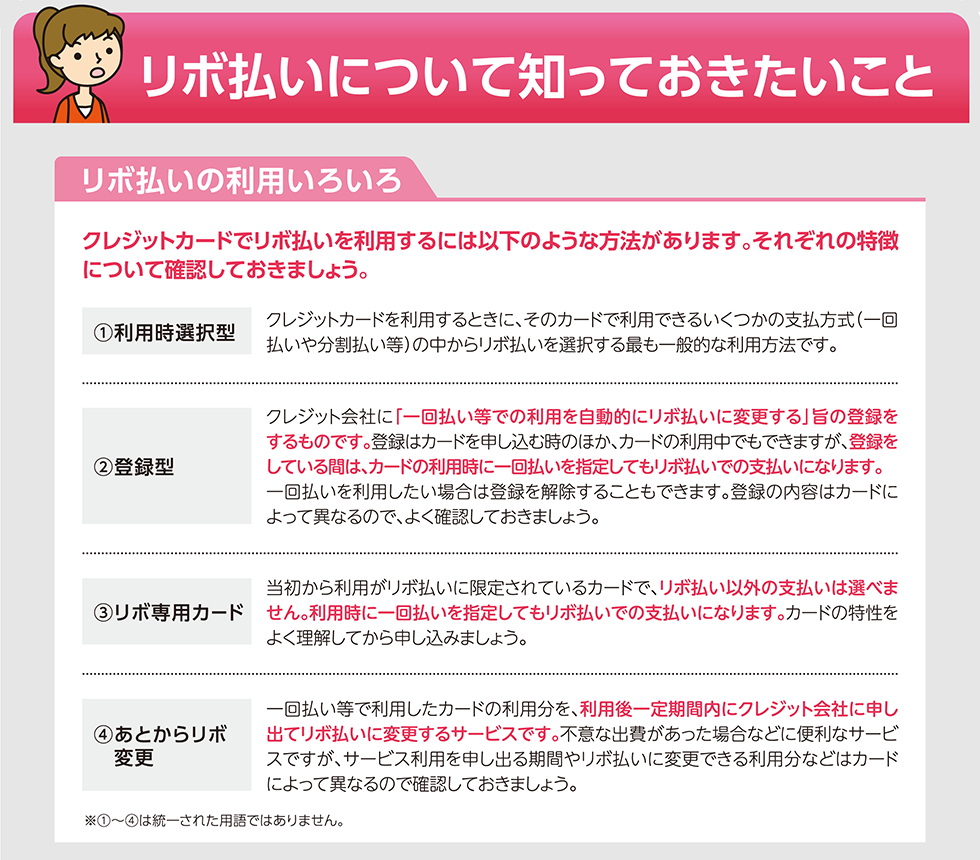
ネット上の相談で極めて多いのが、本人がリボ払いを選んだ意識がないにもかかわらず、リボ払いが適用されていたというトラブルです。その原因の多くは、入会時やWeb明細の切り替え時に設定される「自動リボ設定(登録型リボ)」にあります。
カード会社はリボ手数料が大きな収益源となるため、「年会費優遇」や「数千円相当のポイント進呈」をフックにして、初期設定で自動リボへの加入を促す導線を設計しています。チェックボックスを外さないまま申し込んだり、キャンペーン条件をよく読まずにエントリーしたりすると、以後の決済がすべて自動的にリボ払いに変換されてしまうのです。
この事態を防ぐための「自動リボ設定解除」の手順は明確です。
まずは契約しているカードの公式会員サイト(三井住友カードの「Vpass」、JCBの「MyJCB」、三菱UFJカードの「WEBサービス」など)にログインし、「お支払い方法の照会・変更」メニューを開きます。「リボ宣言」「楽Pay」「マイ・ペイすリボ」といった自動リボサービスの登録状況を確認してください。もし「登録中」となっていた場合は、即座に「解除」の手続きを行うか、毎月の指定支払額をカードの利用限度額上限(例:100万円)まで引き上げる設定に変更することで、実質的な一括払いと同じ状態に戻すことができます。
残高をゼロにする脱出ルート|リボ払い残高の一括返済とプロの判断基準
すでにリボ払いの残高を抱えてしまっている場合、放置することは毎月の資産をドブに捨て続けることと同義です。脱出に向けた最も確実なアプローチは、「随時返済(繰り上げ返済)」および「一括返済」の即時実行です。
リボ払いの手数料は利用日数に応じた日割り計算であるため、1日でも早く元金を減らせば、その分将来発生する手数料を確実に圧縮できます。ボーナスや臨時収入が入った際は、貯金口座に眠らせておくよりも、リボ残高の返済に充てる方がはるかに高い利回り(年利15%の損失回避)を生み出します。各社の提携ATMやインターネットバンキングを利用すれば、千円単位からの追加返済が可能です。
【プロの結論】行動経済学から導く「リボ払いを使っていい人・絶対に使ってはいけない人」
金融リテラシーの観点から下される判断基準は極めて明確です。
【絶対に使ってはいけない人】
- 毎月の収支やカードの利用明細を細かく確認する習慣がない人
- 「毎月決まった額が引き落とされるから安心」と漠然と考えている人
- ポイント還元やキャッシュバックの数字に惹かれて条件を精査しない人
- 生活費の不足を補う目的でカード決済を繰り返している人
【利用が許容されるごく例外的な人】
- 翌月または翌々月に確実にまとまった入金(ボーナスや売掛金の回収)が確定しており、それまでの短期間だけ一時的な資金ショートを回避したい計画性のある人
- 繰り上げ返済の手順を完全に把握し、手数料が最小限に抑えられる数日〜数週間のスパンで即時完済できる自己管理能力を持つ人
手元に現金がない状態で欲しいものを手に入れるためにリボ払いを使う行為は、将来の自由な支出枠を年利15%という法外なコストで担保に入れている状態に他なりません。管理し切れない負債を抱えるリスクを冒す価値は、日常のいかなる消費にも存在しないと知るべきです。
【リボ払いとは】に関するよくある質問(FAQ)
Q1:リボ払いを1回でも利用すると信用情報に傷がつきますか?
A1:リボ払いを利用した事実だけで「信用情報(ブラックリスト)」に傷がつくことはありません。リボ払いは正規のクレジットカード機能です。ただし、毎月の支払いが期日に遅れた場合(延滞)や、複数のカードで利用枠いっぱいにリボ残高を抱えている場合は、住宅ローンや新たなカード審査で「過剰債務」とみなされ不利に働くリスクがあります。
Q2:身に覚えがないのに毎月の請求がリボ払いになっていました。返金は可能ですか?
A2:すでに支払ってしまった手数料の返金を受けることは原則として不可能です。入会時の利用規約やキャンペーン同意条項に記載されているため、法的な過失をカード会社に問うのは困難です。速やかに会員サイトから自動リボ設定を解除し、残高を一括返済する手続きを行ってください。
Q3:手元にまとまったお金がなく、リボ払いの返済が苦しくて終わりが見えません。どうすればいいですか?
A3:まずはカード会社に連絡して毎月の支払額の見直しや返済計画の相談を行うのが第一歩です。自力での返済が困難な水準(年収の3分の1を超えるような残高など)に達している場合は、日本クレジットカウンセリング協会(JCCO)の無料相談や、弁護士・司法書士による債務整理(任意整理)を検討してください。将来利息のカット交渉により、元金のみの計画返済へ移行できる道があります。
まとめ:リボ払いの本質を見抜き、賢いキャッシュレス決済を
リボ払いは決して「お得で優しい支払いシステム」ではなく、カード会社にとって最も利益率の高い高金利融資商品です。「毎月一定額で家計管理が楽」という耳当たりの良いセールストークの裏側には、複利のように積み上がる年利15%〜18%の手数料と、麻痺していく金銭感覚が潜んでいます。
キャッシュレス決済が社会の標準となった現在、自衛のために不可欠なのは「契約内容の正確な把握」と「明細の定期的なチェック」です。自分が現在どのような支払い設定になっているのか、利用残高がいくら残っているのかを今すぐマイページで確認し、意図しないリボ設定があれば即座に見直す姿勢が求められます。 (出典: リボ 払い と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
