PayPayクレカチャージできない真相!2026年最新の損しない鉄則
街中のあらゆる店舗やオンライン決済で圧倒的なシェアを誇るPayPayですが、レジ前で「手持ちのクレジットカードから残高チャージできない」「他社カードを登録していたはずなのにエラーで弾かれた」と頭を抱えるユーザーの相談が後を絶ちません。お得にポイントの二重取りを狙おうと試みたものの、想定外の仕様に直面して困惑した経験を持つ方も多いはずです。
キャッシュレス決済を取り巻く環境は激変しており、かつての常識や古いネット上の攻略法を鵜呑みにしていると、還元ポイントの取りこぼしはおろか、突然の決済不能トラブルに巻き込まれかねません。本記事では、PayPayのカードチャージを巡る厳格な仕組みの裏側、他社カードが徹底排除された構造的理由、そして現在最も得をする賢い決済ルートの全貌を取材データとともに白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:PayPay残高に直接チャージできるクレジットカードは、本人認証済みの「PayPayカード(旧Yahoo! JAPANカード含む)」のみに完全限定されている。
- 要点2:他社クレジットカードからの直接チャージは一切不可能であり、ポイント二重取りを狙うなら「ソフトバンク・ワイモバイルまとめて支払い」を経由する迂回ルートの活用が必須となる。
- 要点3:残高チャージに固執せず、事前チャージ不要で最大1.5〜2.0%還元を狙える「PayPayクレジット」への移行が2026年現在の損失を防ぐ最適解である。
【チャージ不可の真相】PayPayでクレジットカードチャージができない決定的な理由
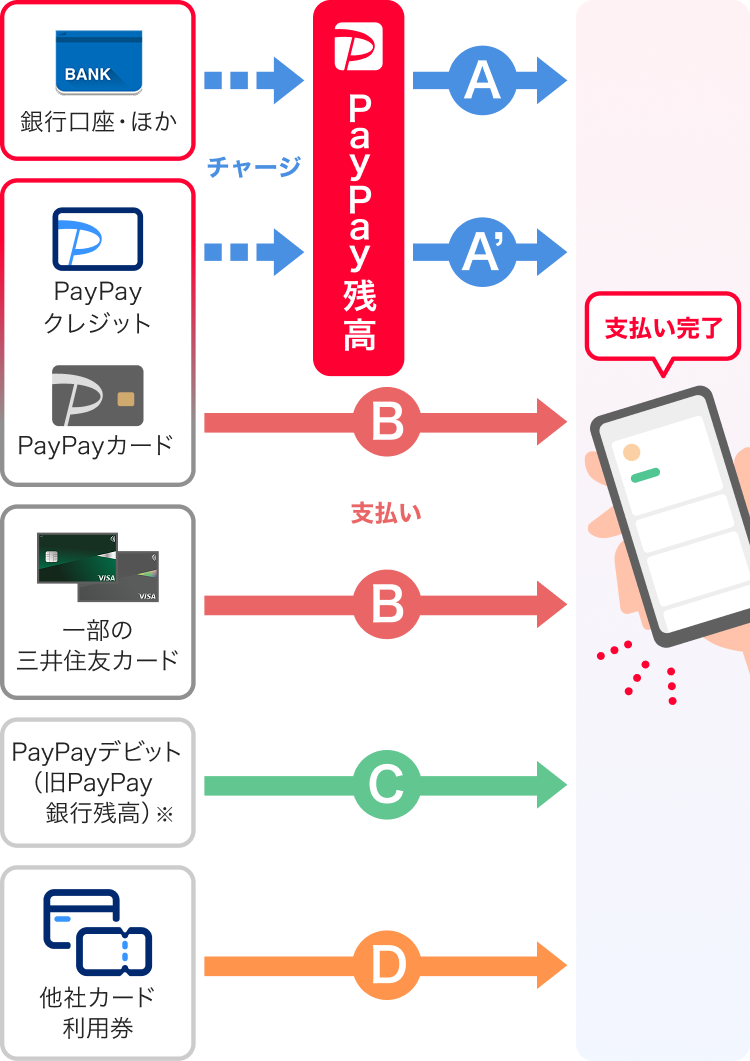
「使い慣れた楽天カードや三井住友カードからPayPay残高へチャージしたいのに、どうしても選択肢に出てこない」――この疑問に対する公式な回答は極めて明快です。PayPayのシステム設計上、PayPay残高チャージ対応クレジットカードとして認められているのは、公式発行の「PayPayカード(ゴールド含む)」ただ1種類のみに限定されています。
読者が直面している「PayPayクレカチャージできない理由」の深層には、単なるシステムトラブルではなく、緻密に練られた企業戦略と利用規約の厳格化が存在します。具体的には、主に以下の4つの壁が立ちはだかっています。
第1の壁は「他社カードの完全締め出し」です。かつて話題を呼んだPayPay他社クレジットカード利用停止を巡る方針転換以降、2026年最新PayPayクレカ利用規約においても、他社カードによる残高チャージ機能は完全に封鎖されています。他社製クレカは「都度払いの決済手段」として一部紐付けが許容されているに過ぎず、残高残高を増やすチャージ元としては最初から選択できません。
第2の壁は、カード会社側とPayPayアプリ側の双方で求められる本人認証サービス3Dセキュア設定の未完了です。PayPayヘルプ窓口の公式回答資料でも明確に警告されている通り、「カード発行会社のウェブサイトで本人認証サービス(3Dセキュア)の利用設定を済ませただけ」ではチャージ権限が付与されません。PayPayアプリ内の管理画面からカードを再認証し、ワンタイムパスワードや生体認証による最終照合をパスして初めてチャージ機能がアクティベートされる厳格な二重ロック構造が敷かれています。
第3の壁は「利用上限枠の厳格な制限」です。3Dセキュア未認証のカードでは決済上限が過去30日間で5,000円に制限され、認証後であっても直近24時間で2万円、過去30日間で5万円といった上限枠が設定されています。高額決済を控えたタイミングでチャージエラーが発生する場合、この隠れた上限枠に抵触しているケースが大半を占めます。
そして第4の壁は、チャージによって生成される残高が「PayPayマネーライト」に分類される点です。クレジットカード経由でチャージされた残高は法的に出金(銀行口座への払い戻し・現金化)が禁止されており、これも不正送金やマネーロンダリングを防ぐための不可逆な仕様となっています。
【実態検証】利用者の生の声と現場目線で見えたリアル
決済現場やソーシャルメディアを観測すると、規約改定と仕様の変更に翻弄される一般ユーザーの生々しいフラストレーションが浮き彫りになります。SNS(Xや知恵袋、決済関連コミュニティ)の投稿データを精査すると、特に大規模キャンペーン期間や給料日前後に悲鳴に近い声が集中している実態が確認できます。
「ドラッグストアのレジに並んでいる最中、残高不足に気づいて楽天カードからチャージしようとしたらエラー。後ろの客の視線が痛くて冷や汗をかいた」「三井住友カードの100万円修行(年会費永年無料化)の決済額にPayPayチャージを組み込もうとしたら、そもそもチャージ枠に他社カードが存在すらしないと知って絶望した」といった体験談は氷山の一角に過ぎません。
取材を進めると、多くのユーザーが「PayPay残高へのチャージ」と「PayPayを介したカード決済」の概念を混同していることが混乱の元凶だと分かります。他社カードを登録できたとしても、それは「店頭でQRコードを読み取った瞬間に他社カードから直接引き落とされる決済」に過ぎず、PayPay残高そのものは1円も増えません。この認知のギャップが、「登録できたのにチャージボタンが押せない」という現場の混乱を量産し続けています。
PayPayカード以外のクレカチャージ真相と代替ルートの徹底比較
「他社カードから直接チャージできないなら、一切の抜け道は存在しないのか?」という疑問を抱くのは自然な流れです。結論から言えば、PayPayカード以外のクレカチャージ真相として、唯一確立されている合法的な迂回ルートがソフトバンクまとめて支払いチャージ(ワイモバイル、LINEMOを含む)の活用です。
スマートフォン回線の利用料金支払い元にお気に入りの他社クレジットカード(楽天カード、dカード、三井住友カードなど)を設定し、携帯電話料金合算払い経由でPayPay残高へチャージすることで、間接的に他社クレカの利用実績とポイント還元を獲得できます。ただし、このルートにも月間チャージ上限や2回目以降の手数料(毎月初回チャージは無料、2回目以降は2.5%の手数料が発生)という厳格なコストの罠が仕掛けられています。
主要なチャージルートと決済方法のスペック差異を客観的に把握できるよう、以下の比較データにまとめました。
| 決済・チャージ手段 | 直接残高チャージ | 基本ポイント還元率 | 編集部の見解・評価 |
|---|---|---|---|
| PayPayカード(一般) | 可能(PayPayクレジット対応) | 0.5%〜最大1.5% | 経済圏の標準装備。都度チャージ不要のクレジット払いが最も快適。 |
| PayPayカード ゴールド | 可能(PayPayクレジット対応) | 1.5%〜最大2.0% | 年会費11,000円。ソフトバンク・ワイモバイル通信料最大10%還元が強力。 |
| 他社クレジットカード(直接) | 不可(都度払いのみ) | 0%(PayPay付与対象外) | PayPay側の特典付与はゼロ。カード側の通常還元しか得られず旨味は皆無。 |
| ソフトバンクまとめて支払い | 可能(通信料合算) | 他社クレカ還元に依存 | 他社ポイントを貯める抜け道。月2回目以降は2.5%手数料が乗るため注意。 |
| 銀行口座 / セブン銀行ATM | 可能(現金原資) | 0.5%(残高決済時) | 出金可能な「PayPayマネー」になる唯一の経路。クレカ還元は当然ゼロ。 |

一般に知られていない盲点とネットの誤解|損をしないための設定と攻略術
ネット上の情報では「とにかくPayPayカードを作ってチャージすべし」と乱暴にまとめられがちですが、ここには見逃せない重大な落とし穴が存在します。現行の仕様において、PayPayカードから「残高へチャージして支払う行為」は、実はポイント獲得の観点から推奨されません。
正しい選択肢は、残高チャージという工程を完全にスキップする「PayPayクレジット(旧あと払い)」の活用です。PayPay公式ヘルプでも明記されている通り、PayPayカードを登録した上で支払い方法をPayPayクレジットに設定すれば、事前の残高チャージが不要になるだけでなく、翌月一括払いでクレジットカード本来のポイント付与対象となります。
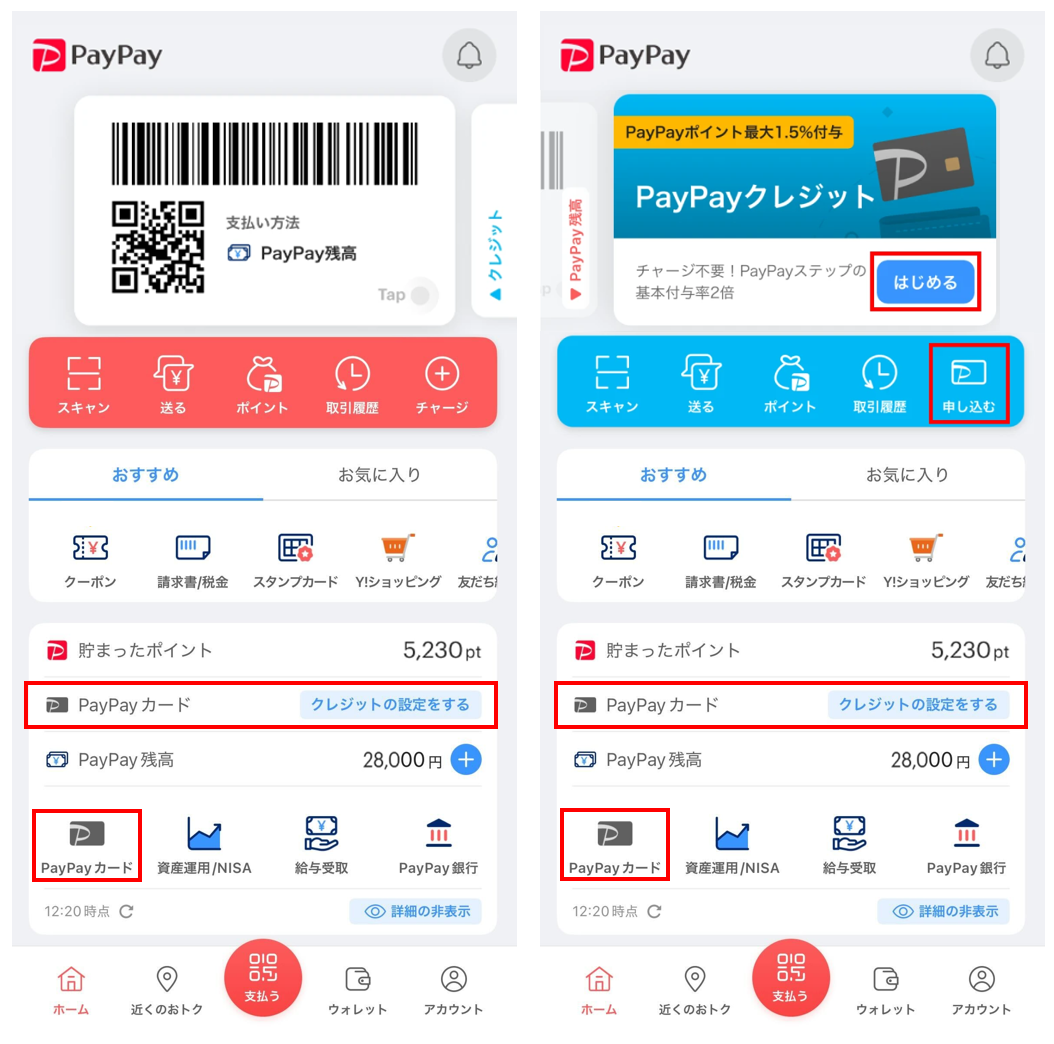
具体的なPayPayクレジット設定手順は極めてシンプルです。
- PayPayアプリ下部の「アカウント」から「支払い方法の管理」を開く
- PayPayカードを紐付け、画面の指示に従って本人認証サービス3Dセキュア設定を完了させる
- ホーム画面上部の「残高」表示をスライド、または支払い画面の優先決済先を「PayPayクレジット」へ切り替える
さらに残高切れによるレジ前での立ち往生を未然に防ぐには、PayPayオートチャージ設定を併用する手が有効です。判定基準額(例:残高が3,000円未満になった場合)とチャージ金額(例:5,000円)を事前設定しておけば、自動的にPayPayカードから補充されます。ただし、オートチャージの原資に設定できるのも本人認証済みPayPayカードまたは登録銀行口座に限られます。
また、ポイント還元率の最大化を狙う上で外せないのがPayPayステップポイント還元条件の達成です。「1ヶ月間にPayPayまたはPayPayカードで200円以上の決済を30回以上、かつ合計10万円以上の利用」を達成することで、翌月の還元率が+0.5%加算されます。ここにPayPayカードゴールド還元率の基本1.5%が組み合わさることで、最大2.0%という高還元ルートが完成します。都度手動でチャージする手間をかけていては、この回数と金額のカウント漏れを引き起こす原因になりかねません。
経済圏の囲い込みが生む「決済の分断」とユーザーの心理的防壁
なぜPayPayは、これほどまでに他社クレジットカードを徹底的に排除し、自社カードへの誘導を強硬に推し進めるのでしょうか。この背景には、プラットフォーム資本主義における「ウォールドガーデン(壁に囲まれた庭)」の構築という明確な経営力学が働いています。
他社クレジットカードによる決済を受け入れる場合、PayPay側はVisaやMastercard、加盟店管理会社(アクワイアラー)に対して一定の決済ネットワーク手数料を支払い続けなければなりません。数千万人規模のユーザーが日々少額決済を繰り返す中で、外部へ流出する手数料コストは天文学的な数字に達します。自社グループのPayPayカードに決済インフラを1本化できれば、外部流出手数料をゼロに抑え、手数料収益をグループ内部で完全に循環させる内製化が可能になります。
一方、この強硬な囲い込み戦略は、消費者の行動経済学的な心理的防壁とも衝突しています。行動経済学で指摘される「保有効果」や「損失回避バイアス」により、ユーザーは長年愛用してきたメインカードのポイントや会員ステータスを手放すことに強い心理的抵抗を感じます。結果として、「PayPayの利便性は手放せないが、PayPayカードは作りたくない」という葛藤が生じ、キャリア決済を経由するような複雑な迂回ルートを探すユーザー層が形成されているのです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
激変するキャッシュレス情勢を踏まえ、PayPayカードの発行およびPayPayクレジットへの移行を検討するべきか否かの判断基準を提示します。
▼ 即座にPayPayクレジットへ移行すべき人:
- 日常生活の決済の大部分(コンビニ、スーパー、外食)をPayPayに集約している人
- ソフトバンク、ワイモバイル、LINEMOの通信回線をメインで契約している人
- Yahoo!ショッピングのヘビーユーザーであり、PayPayステップの月10万円・30回利用を安定してクリアできる人
- 残高不足によるレジ前でのチャージ作業や残高管理のストレスから完全に解放されたい人
▼ PayPayカードの発行を見送り、他手段を維持すべき人:
- マイル還元や他社ポイント(楽天ポイント、Vポイント、Pontaポイント)の一元化を最優先している人
- 月々のPayPay決済総額が数千円〜1万円程度にとどまり、PayPayステップの恩恵をほぼ受けられない人
- クレジットカードの保有枚数を最小限に絞り、家計管理の引き落とし口座を分散させたくない人
- 現金管理派であり、使いすぎ防止のために「事前に銀行ATMから入金した分だけを使う」スタイルを守りたい人
【paypay クレジット カード チャージ】に関するよくある質問(FAQ)
Q1:手持ちの他社クレジットカード(楽天カードなど)をPayPay残高チャージに使える裏技は本当にありませんか?
A1:PayPayアプリから他社カードを直接指定して残高へチャージする方法は完全に封鎖されており、抜け道はありません。唯一の代替ルートは、ソフトバンク・ワイモバイル・LINEMOの回線契約者のみが使える「ソフトバンクまとめて支払い」を経由し、携帯電話料金の支払いに他社カードを充てる合算請求チャージのみです。ただし月2回目以降のチャージには2.5%の手数料が発生します。
Q2:PayPayカードを持っているのに「チャージできません」とエラー表示されるのはなぜですか?
A2:大半の原因は「本人認証サービス(3Dセキュア)」の未完了または利用可能額の上限超過です。カード会社のウェブサイト側でワンタイムパスワードを設定した上で、PayPayアプリのカード設定画面から本人認証を完了させなければチャージ枠は有効化されません。また、直近24時間(2万円)または過去30日間(5万円)の上限に引っかかっていないかも確認してください。
Q3:PayPayカードからチャージした残高を、銀行口座に出金して現金に戻すことは可能ですか?
A3:出金は不可能です。クレジットカード(PayPayカード含む)やキャリア決済からチャージされた残高はすべて「PayPayマネーライト」に分類され、資金決済法および利用規約に基づき銀行口座への払い戻しはできません。出金可能な「PayPayマネー」としてチャージしたい場合は、本人確認を完了させた上で銀行口座連携またはセブン銀行・ローソン銀行ATMから現金でチャージする必要があります。
Q4:チャージして支払うのと「PayPayクレジット」で直接支払うのは、結局どちらが得ですか?
A4:圧倒的に「PayPayクレジット」が得です。残高へ都度チャージする手間が一切省ける上、PayPayステップのカウント対象にも自動で含まれます。還元率も同一またはクレジット経由の方が優遇される仕様となっており、残高チャージという工程を踏む金銭的なメリットは現在まったく存在しません。
まとめ:今後の動向と失敗しないための判断基準
PayPayのクレジットカードチャージを巡る制約は、かつてのような「他社カードでもポイント多重取りができた牧歌的な時代」が完全に終焉を迎えたことを物語っています。グループ経済圏への囲い込みは今後さらに強固なものとなり、外部ルートの締め出しや手数料改定の波が収まる気配はありません。
現在において無駄な手数料を払わず、決済トラブルを避けるための鉄則は極めて明快です。PayPayを決済の主力として使い倒す覚悟があるならば、他社カードからのチャージに固執するのを潔く諦め、本人認証を済ませたPayPayカードによる「PayPayクレジット」への移行を決断するのが最も合理的です。一方で、他社ポイントの集約を優先したいのであれば、PayPayは必要最低限の残高チャージ(銀行口座や現金)に留め、他社クレカが直接使えるタッチ決済や他社コード決済へ決済割合をシフトさせる勇気こそが求められています。 (出典: paypay クレジット カード チャージ(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
