ブラックでもお金借りる方法は?街金の独自審査と2026年最新の現実
物価高と実質賃金の伸び悩みが続く2026年現在、生活費や急な出費の補填に頭を抱える生活困窮層が増加の一途をたどっています。なかでも、過去の返済遅延や債務整理によって信用情報に傷がついた、いわゆる「ブラックリスト」状態の借入難民は深刻な局面に立たされています。メガバンクや大手消費者金融に申し込んでも瞬時に審査落ちの通知が届き、行き場を失った焦りからネット上の真偽不明な情報へすがってしまうケースが後を絶ちません。
ネット上には「ブラックでも絶対借りられる」「審査なしで即日融資」といった甘い誘惑が溢れていますが、その裏には命取りとなる闇金トラブルや個人間融資の罠が潜んでいます。本稿では、大手メディアの取材網と金融業界の現場証言をもとに、信用情報が毀損している状況下における合法的な資金調達の限界ラインと、中小消費者金融が実施する審査のリアルな実態を白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「絶対借りられる」正規業者は貸金業法上100%存在しないが、過去ではなく現状の返済能力を重視する「中小消費者金融の独自審査」であれば融資を受けられる可能性がある。
- 要点2:大手で即落ちする主因は信用情報機関(CIC・JICC)の自動スコアリングであり、異動情報が残る5年間の保有期間中であっても対面・手動審査を行う街金なら門戸は開かれている。
- 要点3:審査なしを謳う融資は全て違法な闇金・先払い買取業者であり、万策尽きた局面では民間借入ではなく公的融資制度(緊急小口資金等)や弁護士による法的整理を選択することが身を守る唯一の防壁となる。
ブラックでもお金を借りる方法はある?「絶対借りられる」噂の真相と2026年最新の解決策
金融事故の経歴を抱える人がまず直面するのは、「ブラックでもお金を借りる方法は本当にあるのか」という切実な疑問です。結論から申し上げれば、合法的な正規金融機関を通じて「100%絶対に借りられる」方法は法的に存在しません。貸金業法第16条では、返済能力のない者への過剰貸付を防ぐため、「審査が甘い」「誰でも貸します」といった誇大広告を明確に禁止しているからです。
しかし、「ブラック=すべての金融機関から永久に借入不可能」という認識もまた正確ではありません。大手消費者金融で門前払いされた層が今なお合法的に資金を用立てている背景には、2026年最新のブラック融資動向として注目される地域密着型の中小消費者金融(いわゆる街金)の柔軟な対応が存在します。
大手金融機関がAIと機械的スコアリングで機械的に弾く申込者であっても、中小消費者金融では担当者が直接ヒアリングを行い、現在の就労状況や可処分所得、生活再建への意志を直接汲み取ります。過去に傷があっても「現在定職に就いており、毎月無理のない少額であれば返済可能」と判断されれば、5万〜10万円程度の枠で融資が実行される事例は決して珍しくありません。
一方で、SNSや掲示板で見かける「ブラック完全対応・審査なし即日振込」という甘言の主は、100%の確率で闇金や個人間融資を装う犯罪組織です。違法業者の餌食になる前に、正規の法秩序内でどのような選択肢が残されているのかを冷静に見極める必要があります。
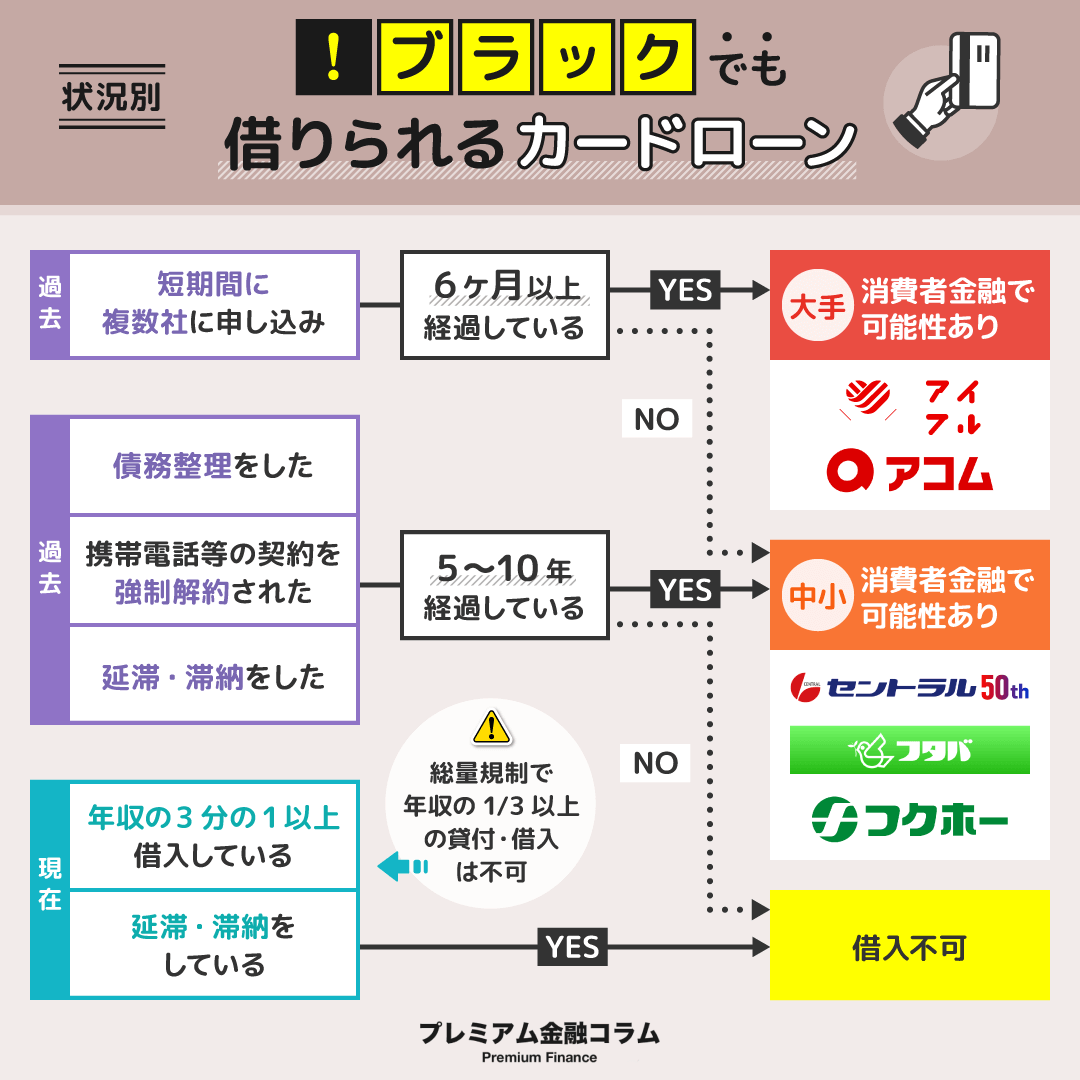
信用情報機関のCICとJICCが握る鍵|ブラックリスト異動情報の保有期間と大手審査落ちの理由
そもそも、なぜ一度金融事故を起こすと融資の道が極端に狭まるのでしょうか。その構造的な原因は、国内に存在する信用情報機関のCICとJICCにあります。日本の金融機関は、貸金業法および割賦販売法に基づき、融資申込者の取引履歴をこれら信用情報機関へ照会することが義務付けられています。
「ブラックリスト」という名の名簿が実在するわけではありません。支払期日から61日以上または3ヶ月以上の延滞、代位弁済、債務整理(任意整理・個人再生・自己破産)が発生した際、信用情報に「異動」というステータスが記録される状態を俗にブラックと呼びます。このブラックリスト異動情報の保有期間は、原則として契約終了または完済から「最長5年間」と定められています(官報情報を取り扱う全国銀行個人信用情報センター=KSCの自己破産情報などは、かつての10年から法改正および運用見直しにより順次各機関との平仄が図られています)。
プロミスやアコム、アイフルといった大手消費者金融で審査落ちする原因の正体は、自動化された仮審査システムにあります。年間数十万件の申込を処理する大手各社は、信用情報機関へデータを照会した際、「異動」の文字が1箇所でも検知された瞬間にシステムが自動で否決判定を下す仕様となっています。どれほど直近の年収が高くとも、人間の担当者が事情を聞く前段階で機械的に排除されてしまうのが、大手で門前払いされる冷酷なメカニズムです。
【比較検証】大手と中小の審査基準はどう違うのか?2026年融資実態データ一覧
大手が信用情報の「過去」を不可逆的な減点材料とするのに対し、中小の貸金業者は「現在」の返済余力に着目します。以下の比較表は、金融庁登録業者の公開データおよび信用調査機関の統計をもとに、2026年現在の各借入手段の特性をまとめたものです。
| 借入手段・業態 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 大手消費者金融 | 実質年率:3.0%〜18.0% 成約率:約35%〜40%前後 | 信用情報に「異動」履歴が一切ないこと | スコアリングによる即時否決。異動情報がある段階での申込は時間と照会履歴の浪費。 |
| 中小消費者金融(街金) | 実質年率:15.0%〜20.0% 初回限度額:5万〜10万円中心 | 現在安定収入があり、他社延滞中でないこと | 中小消費者金融の独自審査により可決の余地あり。人柄や生活状況を個別精査。 |
| 公的融資制度 | 金利:無利子〜年1.5% 限度額:10万〜最大200万円 | 低所得世帯、休職中、生活困窮状態 | 民間融資不可のセーフティネット。融資実行まで数週間〜1ヶ月のタイムラグが難点。 |
| 違法金融(闇金・個人間) | 金利:年1,000%〜超 (トイチ・トサン・先払い手数料) | 審査なし、身分証・口座情報のみで貸付 | 利用厳禁。口座凍結、勤務先・家族への嫌がらせ、個人情報売買へ直結する破滅への引き金。 |
表から明らかなように、信用情報に懸念を抱える個人が合法的に即日資金を手にする現実的な選択肢は、中小消費者金融に絞られます。ここで鍵となるのが、街金の即日融資と審査通過理由です。老舗の街金では、創業数十年の中で培われた対面審査ノウハウにより、「過去に破産したとしても、すでに免責を受けて過去の負債を整理し終えているならば、他社借入が重なる多重債務者よりも回収リスクが低い」と合理的に判断する逆転のロジックが成立しています。
例えば、東海エリアを拠点に全国対応を行う老舗のユニーファイナンスのように、独自の「FITカード」を発行し、大手プロミスの提携ATM網を活用して利便性を確保している街金業者の存在は業界内でも広く知られています。大手の手順を踏襲しつつ、審査部分のみ熟練の査定員が個別事情を聞き取るハイブリッドな形態が、現代のブラック融資の実質的な受け皿となっています。

債務整理中にお金を借りる真相と自己破産後の借入れ最新事情
事故情報といっても、その置かれているステータスによって審査通過率は天と地ほど異なります。現場で頻出する「法的整理の最中」と「手続き完了後」のリアルな境界線を整理します。
まず、弁護士や司法書士に依頼して任意整理の和解交渉を進めている最中、あるいは個人再生の認可待ちという債務整理中にお金を借りる真相についてです。この期間中の借入は、極めて困難であり、原則として自殺行為に等しいと言わざるを得ません。債務整理の受任通知が債権者に送達された段階で信用情報には事故情報が刻まれており、正規の街金であっても「現在進行形で支払いを止めている人間」に融資を行うリスクは背負えません。さらに、無断で借入を行った事実が発覚すれば、弁護士から辞任され、債務整理の手続きそのものが破綻する致命的なリスクを負います。
一方、対照的なのが自己破産後の借入れ最新事情です。自己破産の手続きが完了し、裁判所から免責許可決定が確定した後の人物は、法的に過去の借金がゼロにリセットされています。総量規制(年収の3分の1を超える借入れを禁じる規制)の枠も完全に空いている状態です。そのため、中小消費者金融の査定基準においては、「現在も複数の借入返済に追われ自転車操業している延滞予備軍」よりも、「法的に借金を清算し、手元に残る給与を全額生活と返済に回せる免責確定者」のほうが、貸し倒れ率が低いと評価されるケースが存在します。
また、すでに年収の3分の1近くまで借入が膨らんでいる場合には、総量規制対象外の借入方法を検討しなければ正規業者からの借入は不可能です。これには、借入残高を一元化して月々の返済負担を軽減する「おまとめローン(顧客に一方的有利となる借換え)」や、貴金属・ブランド品・車などを担保に融資を受ける「質屋」、あるいは配偶者の年収と合算して審査を受ける「配偶者貸付」などが該当します。貸金業法の枠組みを正しく理解していれば、違法業者に頼らずとも回避ルートは残されています。
一般に知られていない盲点とネットの誤解|「激甘審査ファイナンス」の評判と真相
検索エンジンの検索窓や掲示板で頻繁に目にするのが、「激甘審査ファイナンス」という甘美な言葉です。しかし、この言葉の背後にある構造的欺瞞を暴かなければ、取り返しのつかない被害に巻き込まれます。
いわゆる激甘審査ファイナンスの評判と真相を調査すると、実態は大きく2つに分かれます。1つは、アフィリエイト報酬を目的にウェブサイト運営者が中小消費者金融を過剰に持ち上げ、「激甘」「ブラック専用」と勝手にラベリングしているケースです。紹介されている中小業者自体は正規の登録業者(金融庁の貸金業者登録簿に記載されている業者)であるものの、業者側が自ら「激甘」と名乗っているわけではありません。
もう1つは、完全に法律の網をかいくぐった無登録業者、すなわち闇金融の集客用ランディングページです。金融庁のガイドラインを無視して「審査なし」「ブラックでも即日100%融資」と謳う業者の正体は、以下のような危険極まりない犯罪グループです。
① 先払い買取現金化・後払いツケ払い:不用品の写真や商品券を名目に現金を先渡しし、数日後に法外なキャンセル料(月利換算数百%)を要求する新型闇金。
② SNS個人間融資:X(旧Twitter)や掲示板で善意の個人を装い、担保として銀行口座の譲渡やスマートフォンの不正契約、卑猥な画像の送付(ひととき融資)を強要する手口。
③ ソフト闇金を名乗るLINE融資:「対応が丁寧」と錯覚させ、7日〜10日で3割〜5割(年利1,500%超)の超高金利を搾取。返済が滞れば勤務先へ非通知電話を乱れ打ちする。
④ 口座売買・闇バイトへの誘導:「借入の代わりに口座を作って送ればチャラにする」と唆され、自身が詐欺罪の共犯として逮捕・全口座凍結に至る事態が多発しています。
民間企業からの調達が不可能となった際、唯一頼るべき安全な選択肢は行政による公的融資制度と緊急小口資金です。各自治体の社会福祉協議会が窓口となる生活福祉資金貸付制度では、休職や収入減少により生活困窮に陥った世帯に対し、無利子または年1.5%程度の極めて低い金利で貸付を行っています。信用情報機関への登録履歴を理由に門前払いされることはなく、生活再建に向けた包括的な相談支援が受けられます。即日振込こそ叶わないものの、違法業者に手を出して人生を破綻させるリスクを完全に排除できる合法的な命綱です。

【実態検証】利用者の生の声と現場目線で見えたリアル
多重債務問題の相談現場において、数多くの借入希望者と接してきた債務整理専門の司法書士は、近年の相談者の変容について次のように証言します。
「2026年に入り、スマホ決済や後払いアプリの普及により、見かけ上の借入件数が5〜6社に膨らんでから駆け込んでくる相談者が急増しています。『どこか1社でも通る街金はないか』と必死に探す方の精神状態は、行動経済学で言う『トンネル効果』に陥っています。目の前の数十万円の支払いに視野が狭窄し、数ヶ月後に待つ破綻が見えなくなっているのです。当事務所の手記や面談記録を見ても、ブラック状態で街金から追加融資を引き出せた方の8割以上が、半年以内に行き詰まり、結局は法的整理を選択しています」(都内・多重債務相談センター担当司法書士)
また、ネット上のコミュニティやSNSに投稿された当事者の生の声からは、中小消費者金融の融資をめぐる過酷な現実が浮き彫りになります。
「アコム、アイフルに落ちて絶望していた時、地元の街金に恐る恐る電話した。給与明細直近2ヶ月分と源泉徴収票を見せ、過去に任意整理した理由を洗いざらい話したら、即日で9万円だけ枠が出た。助かったのは事実だが、毎月の返済利息は上限の20%。生活が根本的に好転したわけではなく、ただ破滅までの時間を1ヶ月引き延ばしただけに過ぎなかった」(30代男性・製造業、SNSでの投稿手記より)
「審査が甘いと書かれていた無登録業者に申し込んだら、保証金として3万円を電子マネーで先払いしろと言われた。振り込んだ瞬間に連絡が途絶え、警察に駆け込んだが金は戻らなかった」(40代女性・パート、相談事例より)
現場のファクトが示すのは、中小の独自審査が「最後の助け舟」として機能する局面がある一方で、借入そのものが根本的な解決策にはなり得ないという厳然たる事実です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
生活防衛の専門的見地から、現在の状況下で中小消費者金融への借入を検討すべき人と、今すぐ借入を断念して法的整理へ舵を切るべき人の客観的判断基準を提示します。
▼ 中小消費者金融の利用を検討してもよい人
・過去の債務整理から数年が経過し、現在は正社員・契約社員など安定した収入源がある。
・今回必要としている資金が一時的なものであり(冠婚葬祭、医療費、車検代など)、翌月以降の収支で無理なく返済原資を捻出できる。
・現在の他社借入残高が年収の3分の1に達しておらず、他社の支払いを延滞していない。
▼ 直ちに借入を中止し、弁護士・法テラスへ相談すべき人
・「今月の生活費が足りない」「他社の返済期日を埋めるために別の会社から借りたい」という自転車操業状態にある。
・現在すでにいずれかの支払いを数週間以上延滞・放置している。
・無職、あるいは極端に収入が不安定で、今後の返済目処が立っていない。
・「審査なし」「書類不要」といった違法業者の広告に魅力を感じ始めている。
家族社会学や心理学の観点からも、困窮時における「自己責任論」への過度な囚われは、自己破壊的な行動を招きやすいことが知られています。「家族に知られたくない」「自分の力だけで何とか穴埋めしなければならない」という強迫観念が、心理的境界線を破壊し、闇金や悪質商法への扉を開けてしまうのです。返済のための借入を思い立った瞬間こそが、借金をこれ以上増やさず「合法的に減らす手続き」へ踏み切るべき臨界点です。
【お金 借りる ブラック】に関するよくある質問(FAQ)
Q1:いわゆる「申し込みブラック」とは何ですか?何社までなら審査に通りますか?
A1:短期間(一般的に1〜3ヶ月以内)に複数のカードローンや消費者金融へ一斉に申し込むことで、信用情報機関に照会履歴が過剰に蓄積され、金融機関から「資金繰りが破綻寸前である」と警戒されて審査落ちが連続する状態を指します。信用情報機関には申込履歴が6ヶ月間記録されます。審査通過を目指すのであれば、同時に申し込む件数は最大でも2社〜3社以内に留め、もし立て続けに否決された場合は最低でも6ヶ月以上の期間を空けてから再申し込みを行うのが鉄則です。
Q2:正規の中小消費者金融(街金)なら、在籍確認なし・審査なしで即日融資を受けられますか?
A2:いかなる正規業者であっても「審査なし」での融資は貸金業法で厳格に禁止されているため絶対にあり得ません。ただし、「職場への電話連絡(在籍確認)を柔軟に対応してくれる業者」は存在します。大手と同様、健康保険証や直近の給与明細書、社員証の提出によって書面確認へ代替してくれる街金業者は増えています。在籍確認に不安がある場合は、申込直後に担当者へ電話相談し、書類提出による代替確認が可能かどうかを事前に交渉することをおすすめします。
Q3:年収の3分の1を超える借入がある「総量規制オーバー」の状態でも、ブラックがお金を借りる方法はありますか?
A3:総量規制は貸金業法に基づく強行規定であるため、通常のカードローンやフリーローンで年収の3分の1を超えて借りることはできません。ただし、例外・除外規定が適用される契約であれば合法的に借入が可能です。具体的には、複数社の借入を一本化して利息負担を軽減する「おまとめローン」、物品の価値を担保にして信用情報を照会せずにお金を借りる「質屋」、配偶者と合算した年収で判定する「配偶者貸付」、あるいは社会福祉協議会を通じた「生活福祉資金貸付(公的融資)」などが現実的な選択肢となります。
まとめ:今後の動向と失敗しないための判断基準
2026年の融資環境は、デジタル審査の高度化によって大手金融機関のスクリーニングがより厳密になる一方で、信用情報に傷を抱える人々の資金調達環境は二極化が進んでいます。過去の金融事故から立ち直り、着実に日々の生活を営んでいる方であれば、対面や電話で誠実に対話を行う正規の中小消費者金融(街金)を通じて、適正な枠内で再起の足がかりを得ることは十分に可能です。
しかし、「審査なし」「絶対融資」を騙るネットの罠だけは、いかなる緊急事態であっても決して踏み越えてはなりません。そこにあるのは解決ではなく、より深い破滅の底です。自らの現在の返済能力を冷静に見つめ直し、民間融資での解決が困難であると判断したならば、公的機関のセーフティネットや法テラス・弁護士による債務整理へと勇気を持って舵を切ることこそが、生活を根本から再建するための最も賢明で確実な選択肢です。 (出典: お金 借りる ブラック(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
