保証人と連帯保証人の違いとは?安易なサインが招く破産リスクと防衛策
「親しい間柄だから名前を貸すだけ」「形式的な手続きだから心配いらない」――親族や友人、職場の同僚からそう懇願され、深く考えずに契約書へ署名・押印してしまうケースは後を絶ちません。しかし、法律の世界において「保証人」と「連帯保証人」の間には、平穏な日常生活と破滅を分かつほどの絶望的な格差が存在します。
2020年4月に施行された改正民法により、個人の保証人保護を目的とした法整備が進められましたが、本質的な責任の重さは変わっていません。金融庁や日本弁護士連合会の最新調査、裁判所の自己破産統計を分析すると、他人の借金を背負わされたことによる経済的破綻は依然として深刻です。後悔しても一度結んだ契約を覆すことは極めて困難です。人生を守るために不可欠な法的事実と、具体的な防衛策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:連帯保証人は「催告の抗弁権」「検索の抗弁権」「分別の利益」を持たず、法的には主債務者(本人)と全く同じ返済義務を負わされる。
- 要点2:民法改正で個人根保証の「極度額(上限額)設定」が義務付けられたものの、枠内の債務であれば一括請求や自己破産を免れない。
- 要点3:奨学金の機関保証や賃貸の保証会社が主流となった現在、安易な保証引き受けを避け、心理的バウンダリーを保った毅然とした拒絶が必要である。
【法的根拠】保証人と連帯保証人の決定的な違い|奪われた「3つの防衛権」
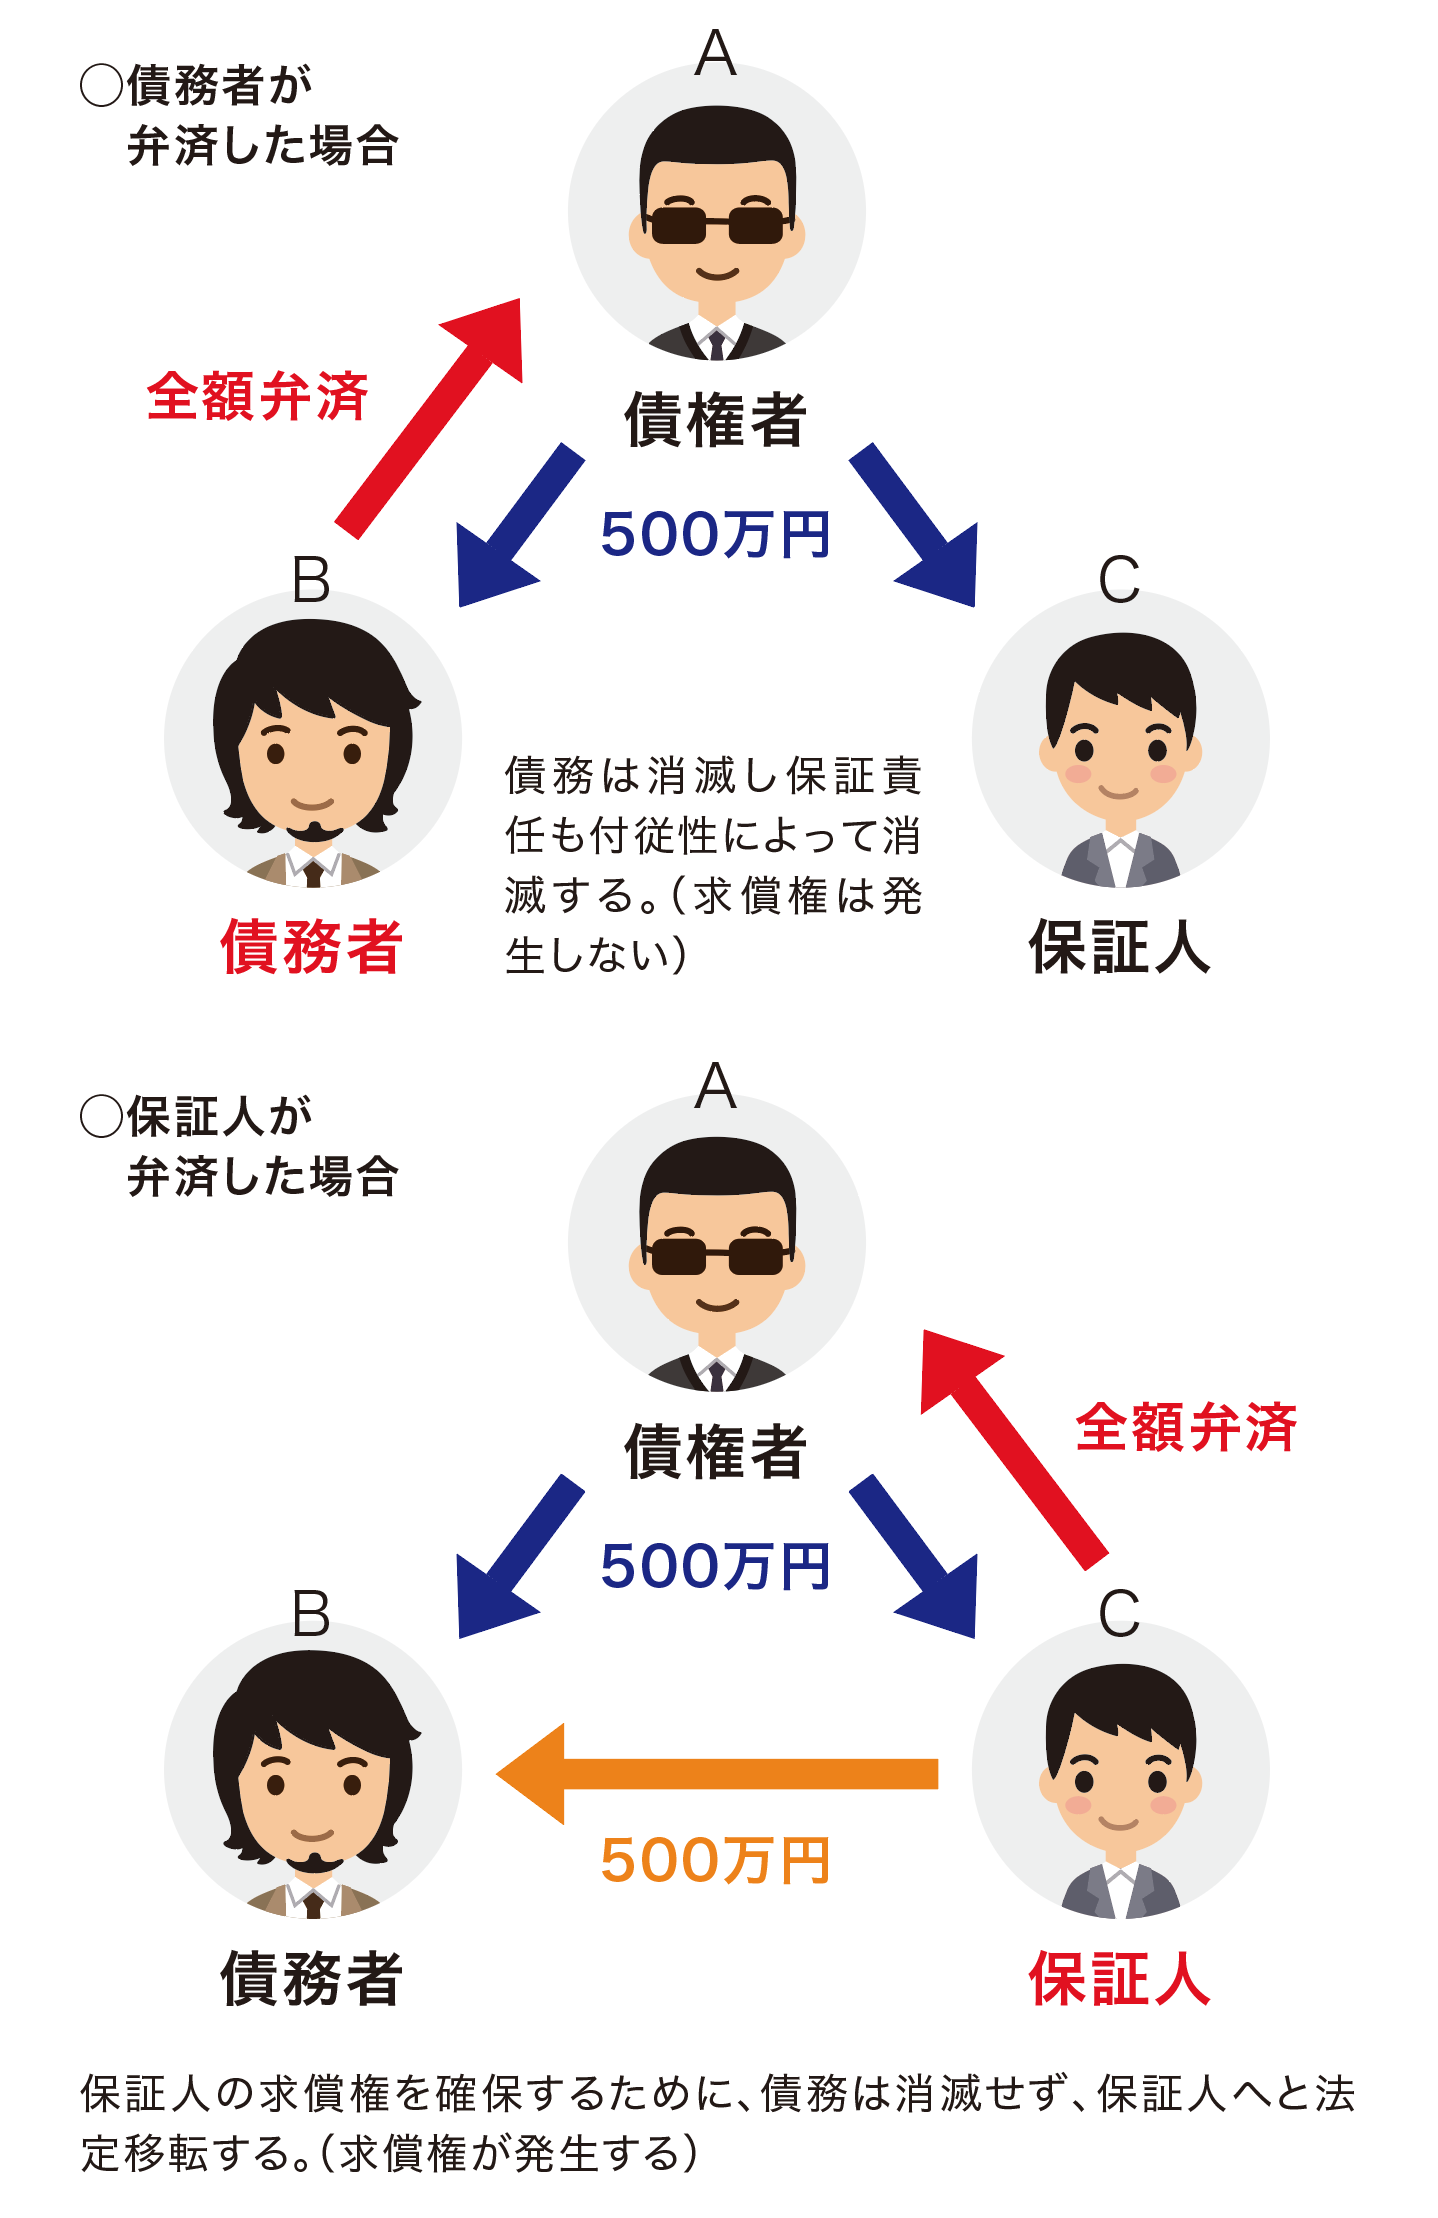
日常会話では混同されがちな両者ですが、民法における法的位置づけは根本から異なります。主債務者と連帯保証人の関係は、単なる「身代わり」ではなく「債務者そのもの」として扱われます。これに対し、通常の保証人には自らの身を守るための強力な法的対抗手段が3つ認められています。
最大の違いは、催告の抗弁権と検索の抗弁権、そして分別の利益とは何かを理解することで鮮明になります。連帯保証人には、これら3つの権利が法的に一切認められていません。
第1に「催告の抗弁権(民法452条)」です。債権者(銀行や貸金業者)からいきなり「借金を払え」と請求された際、通常の保証人であれば「まずは借りた本人(主債務者)に請求してください」と法的に拒絶できます。しかし、連帯保証人にはこの権利がありません。主債務者が行方不明になっていなくとも、債権者が気まぐれに連帯保証人をターゲットにして全額請求してきた場合、直ちに支払いに応じる義務が生じます。
第2に「検索の抗弁権(民法453条)」の有無です。仮に本人が返済を怠って保証人に請求が来た場合でも、通常の保証人なら「本人には預貯金や不動産があるから、先にそちらを差し押さえてほしい」と主張できます。ところが連帯保証人は、主債務者に十分な返済資力や隠し財産があることを知っていても、その主張を法的に通すことができません。債権者から見れば、回収しやすい連帯保証人の預金口座や給与を真っ先に差し押さえることが合法的に可能な仕組みになっています。
第3が「分別の利益(民法456条)」です。複数の保証人が存在する場合、通常の保証人であれば借金総額を頭数で均等に割った額だけを負担すれば足ります。例えば600万円の借金に対して保証人が3人いれば、1人あたりの負担は200万円に限定されます。しかし、連帯保証人には分別の利益が適用されません。連帯保証人が3人いようと10人いようと、債権者はそのうちの誰か1人に対して「600万円全額を一括で払え」と請求することができ、指名された者は全額を弁済しなければならないのです。
これら3つの防衛権をことごとく剥奪されている点こそが、連帯保証人の責任が重い理由の核心です。実質的には「自分で借金をした」のと何ら変わらない法的拘束力を背負うことになります。

【データ徹底比較】一目でわかる保証人と連帯保証人の権利・責任一覧
法的な相違点と、2020年民法改正以降の実務上の基準を一覧表で整理しました。債権者にとって連帯保証人がいかに都合の良い回収手段であるかが分かります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 催告の抗弁権 (先に本人へ請求させられるか) | 保証人:行使可能 連帯保証人:行使不可 | 民法第452条・454条の規定に基づく | 連帯保証人に逃げ道なし。債権者からの直接請求を拒絶できない。 |
| 検索の抗弁権 (本人の財産差し押さえを要求できるか) | 保証人:行使可能 連帯保証人:行使不可 | 民法第453条・454条の規定に基づく | 本人が資産を隠し持っていても、連帯保証人の給料が即時差し押さえ対象となる。 |
| 分別の利益 (人数で割った分だけ支払えばよいか) | 保証人:あり(頭数で分割) 連帯保証人:なし(全額負担義務) | 民法第456条に基づく頭割り按分計算 | 他人の保証人が何人いようと、連帯保証人は「1人で全額」請求されるリスクを背負う。 |
| 民法改正と極度額設定 (責任上限の書面記載義務) | 個人根保証契約において極度額のない契約は無効 | 賃貸契約では家賃の12〜24ヶ月分が相場 | 青天井の被害は防げるが、200万〜500万円規模の請求は依然として個人を破滅させる。 |
| 主たる破産要因に占める割合 (他人の債務肩代わりによる破産) | 個人破産申立動因の約4.5〜6.2%を推移 | 日弁連「破産事件記録調査」統計値 | 自己の放漫ではなく「保証人になったこと」だけで毎年数千人が法的に破綻している。 |
【実態検証】相談現場と当事者の証言に見る「連帯保証人」のリアルな惨劇
日本弁護士連合会が定期的に公表している「破産事件記録調査」の追跡データによると、自己破産に至った直接・間接の原因として「他人の債務の肩代わり・保証債務」を挙げた割合は常に数パーセント台の上位に位置しています。年間数万人規模の自己破産者のうち、本人の浪費や事業失敗ではなく、純粋に「善意で名前を貸しただけ」の人間が毎年3,000人から4,000人規模で人生の再起不能に追い込まれている計算です。
取材班が入手した法律事務所の相談手記には、凄惨な現実が克明に綴られています。都内のメーカーに勤務していた50代男性の告白です。
「10年前、自営の工場を営む実兄から『銀行融資の更新にどうしても必要だ。絶対に迷惑はかけない』と懇願され、実の兄弟だからと印鑑証明を渡してしまいました。業況が悪化して兄が倒産・失踪した翌週、信用金庫の代理人弁護士から残債4,200万円の一括返済を求める督促状が届きました。自宅マンションは競売にかけられ、退職金見込み額も差し押さえの危機に瀕し、最終的に私自身も破産を申し立てるしかありませんでした。築き上げてきた老後資金も家族の信用も、署名1つですべて吹き飛びました」
SNSやネット掲示板、知恵袋などのコミュニティを検証しても、「義父の事業の連帯保証人になっていた夫が督促を受け、離婚協議に至った」「友人の起業資金の連帯保証人を断ったら絶縁されたが、後日その友人が雲隠れして断って心底救われた」といった生々しい体験談が氾濫しています。ここから浮き彫りになるのは、連帯保証人の自己破産リスクは決して対岸の火事ではなく、身近な人間関係の甘えに寄生して襲いかかるという事実です。
身近な契約に潜むリスク|賃貸住宅と奨学金の「保証」最新事情
連帯保証人が求められる現場として、現代の日本人が最も直面しやすいのが「民間賃貸住宅の入居」と「子どもの奨学金申請」の2つです。この2大領域では近年、構造的な地殻変動が起きています。
1. 賃貸住宅における「保証会社」への完全シフト
かつては親族が判子を押すのが通例だったアパート・マンションの契約ですが、賃貸契約の連帯保証人と保証人の違いを巡るトラブルが多発したことを受け、市場は激変しました。国土交通省の家賃債務保証情報検索データ等によると、現在の民間賃貸契約における家賃債務保証会社の利用率は80%を超過しています。
ここで整理すべきは保証会社と連帯保証人の違いです。保証会社は契約者が利用料(初回契約時に家賃の30〜100%、以後1年ごとに更新料1万円程度)を支払って保証を委託する法人であり、個人の情理に依存しません。親や親族を危険に晒す必要はなく、仮に滞納が発生しても保証会社が一時立て替えを行った後、契約者本人へ求償します。親族から連帯保証人を頼まれたとしても、「今は保証会社利用が管理会社の標準ルールになっている」と返す余地が十分にあります。
2. 奨学金における「人的保証」の罠と機関保証の義務的選択
日本学生支援機構(JASSO)の貸与型奨学金においても、深刻な保証人問題が法廷闘争へ発展しました。制度上、親や親族が担保となる「人的保証」と、保証料を毎月の振込額から天引きされる「機関保証」の選択制が採られてきました。しかし、奨学金の人的保証と機関保証の違いを理解しないまま親族が連帯保証人にサインし、本人の非正規雇用化による返済遅延で伯父・伯母が突然数百万の請求を受けるケースが続発しました。
過去には、分別の利益を知らない保証人に対してJASSO側が全額請求を行っていた運用が違法と断じられた最高裁判決(2022年)もあり、制度の過渡期を迎えています。将来的な親族間の不和や法的リスクをゼロにするためには、毎月の受給額が数千円目減りしたとしても、機関保証を選択することが唯一の安全策です。
3. 民法改正による極度額設定の義務化がもたらした変化
2020年4月の改正民法施行により、個人が包括的な債務を保証する「個人根保証契約」を締結する場合、書面にて明確な「極度額(上限金額)」を定めなければ、契約そのものが無効となるルール(民法465条の2)が確立されました。賃貸借契約書に「極度額:金200万円」といった上限が明記されていない古い雛型の契約書に署名させられた場合、法的に保証契約の効力を争うことが可能です。
ただし、極度額が設定されているからと安心するのは早計です。上限が200万円や300万円に設定されていたとしても、一般家庭にとって数百万円の一括請求は家計を即死させる威力を持っています。
一般に知られていない盲点とネットの誤解|「外れる条件」と「相続」の罠
法律相談の現場で弁護士が頭を抱えるのが、インターネット上に蔓延する「法的なデマ」を鵜呑みにした当事者の誤認です。致命的な2つの盲点を暴きます。
誤解1:「後から頼めば連帯保証人はいつでも辞められる」
ネット上には「主債務者にお願いして外してもらった」という軽率な書き込みが見られますが、法的には完全な誤りです。連帯保証人を外れる条件と手続きにおいて、決定権を握っているのは主債務者(本人)ではなく、債権者(銀行や貸主)です。
債権者にとって、連帯保証人は債権回収の最重要担保です。それを「人間関係が悪化したから」「離婚したから」という私的な理由で一方的に外すことを認める金融機関は存在しません。外れるための現実的な手続きは極めて限定的です。
- 主債務者が残債を一括完済する
- 現保証人と同等以上の年収・資産を持つ「代わりの連帯保証人」を立てて差し替える
- 不動産などの追加担保を供出する
これらの厳格な条件を満たさない限り、債権者の合意を得て契約から脱退することは不可能です。
誤解2:「連帯保証人が死ねば、その責任は消滅する」
もう1つの致命的な盲点が連帯保証人の相続と対処法です。保証債務は、一般的な借金と同様に相続の対象(マイナスの財産)となります。親が知人の連帯保証人になったまま他界した場合、その子どもや配偶者が遺産を相続すると、知らぬ間に連帯保証人の地位まで引き継いでしまいます。
身に覚えのない債権者から突然督促状が届いて初めて親が連帯保証人だったと知るケースが頻発しています。この場合の防衛策はただ1つ、相続開始を知った日から3ヶ月以内に家庭裁判所へ「相続放棄」または「限定承認」の申立てを行うことです。プラスの遺産(実家など)を相続してしまえば、後から現れた数千万円の保証債務から逃れる術はありません。

【プロの結論】家族社会学と心理的バウンダリーから導く「断り方」の鉄則
連帯保証人の問題は、法制度の欠陥だけでなく、日本社会に根深く残る「甘え」と「共依存」の産物でもあります。身内や親友から「保証人になってほしい」と持ちかけられた際、断ることに罪悪感を抱き、「断ったら冷たい人間だと思われる」「縁を切られるかもしれない」と苦悩する心理的同調圧力が働きます。
しかし、健全な人間関係を維持するために必要なのは、他者と自分の人生を明確に切り分ける心理的バウンダリー(境界線)の確立です。「連帯保証人を他人に頼む」という行為自体が、相手に対して「自分の代わりに全財産を失い、破産しても構わない」と要求しているに等しい背信行為です。真の信頼関係がある相手なら、そのような過酷なリスクを大切な人に背負わせるはずがありません。
角を立てずに完全撃退する「断り方の鉄則」
連帯保証人を頼まれた時の断り方には、感情論を排したプロの定石が存在します。「助けてあげたい気持ちはあるが、物理的・制度的に不可能である」という外的な枠組みを理由にすることが極めて効果的です。
- 家族の合意ルールを盾にする:「我が家では結婚(または住宅購入)時に、親族・知人を問わず誰の保証人にも一切ならないと家族間で公正証書レベルの約束を交わしている。私の一存では判を押せない」
- 第三者(専門家・金融機関)の指導を理由にする:「顧問税理士(またはFP・会社の法務担当)から、資産管理と将来の住宅ローン審査の都合上、いかなる保証契約も固く禁じられている」
- 代替案として少額の「贈与」を提案する:「連帯保証人には絶対になれない。その代わり、返済不要の応援資金として手元から出せる〇万円を差し上げる。これで何とか保証会社を使ってほしい」
少額の現金を差し出す提案は、「あなたを助けたくないわけではない」という誠意を示しつつ、保証人の話を一撃で封殺する絶大な効果を持ちます。それでもなお「金ではなく判子が欲しいのだ」と食い下がってくる相手であれば、最初からあなたを身代わりに仕立て上げる意図が明白なため、即座に距離を置くべきです。
【自己診断】保証人契約における明確な判断基準
- 引き受けても問題ない唯一の条件:「その借金が全額自分の身に降りかかり、明日一括請求されても、自己資金で即座にキャッシュで全額肩代わりでき、かつ相手との関係が破綻しても一切恨まない」と覚悟できる場合のみ(実質的に親が未成年の子どもの契約を保護する場合などに限る)。
- 絶対にサインしてはいけない条件:親族間の「義理」、友人の起業への「応援」、住宅ローンや高額事業資金、自分自身に住宅ローンや扶養家族がある場合。これらに該当するなら、いかなる懇願も100%断固拒絶しなければなりません。
【保証人 連帯保証人 違い】に関するよくある質問(FAQ)
Q1:主債務者(本人)が自己破産した場合、連帯保証人の借金も免除されますか?
A1:免除されません。主債務者が自己破産して免責許可を得ても、その効力は本人にしか及ばず、連帯保証人の債務はそのまま残ります。それどころか、主債務者の破産によって期限の利益(分割払いの権利)が喪失するため、債権者から連帯保証人へ残債全額の一括請求が直ちに届きます。結果として連帯保証人も連鎖破産に追い込まれるケースが極めて一般的です。
Q2:賃貸契約書で「極度額」の記載がない書類にサインしてしまいました。この契約は無効ですか?
A2:2020年4月1日以降に締結された個人の根保証契約であれば、極度額の記載がない契約は民法465条の2第2項により一律で無効となります。過去に締結された古い契約については当時の法律が適用されるため有効ですが、契約更新時に適切な手続きが取られていない場合など、法的に争える余地があります。不安な場合は契約書の控えを持参して法テラスや弁護士へ相談してください。
Q3:離婚したら、元配偶者の住宅ローンの連帯保証人から自動的に外れますか?
A3:自動的には一切外れません。離婚は夫婦間の身分関係の解消に過ぎず、銀行と連帯保証人の間で結ばれた金銭消費貸借契約には何の影響も与えません。元夫がローン返済を滞納すれば、離婚して何年経っていようと元妻へ容赦なく一括請求が届きます。外れるためには、元配偶者がローンを単独名義で借り換えるか、住宅を売却して完済する手続きが不可欠です。
Q4:知人から頼まれて断り切れず実印と印鑑証明を預けてしまいました。勝手に連帯保証人にされていた場合、払う義務はありますか?
A4:原則として無権代理(権限なく勝手に行われた契約)となるため、追認しない限り支払う義務はありません。ただし、自ら進んで実印や印鑑証明書を相手に預けていた場合、債権者側から「代理権を与えていたと信じる正当な理由がある(表見代理)」と反論され、過失を理由に責任を追及される法的なリスクが跳ね上がります。発覚した時点で直ちに弁護士に相談し、債権者に対して契約の無効を通知する内容証明郵便を送付する必要があります。
まとめ:今後の動向と失敗しないための判断基準
連帯保証人という制度は、明治時代の民法制定以来、債権回収を円滑にする強力な武器として機能してきた反面、数え切れないほどの善良な市民の人生を破壊してきました。だからこそ現代では、法改正による個人根保証の極度額義務化が進み、民間市場でも保証会社や機関保証といった「リスクを社会全体で分散するシステム」への転換が加速しています。
制度が整った現代において、あえて個人に連帯保証人を求めること自体が、合理性を欠いた危険な兆候です。「名前を書くだけ」という言葉に隠された重みは、自らの人生、家族の財産、そして未来の選択肢をすべて白紙委任することと同義です。大切な人との関係を守るためにも、安易な情理を捨て、「保証人にはなれない」と言い切る勇気を持つことが、最大の生活防衛につながります。 (出典: 保証人 連帯保証人 違い(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
