PayPayポイント現金化の真相|出金できない罠と合法換金裏ワザ2026
街中のレジやネット通販で日常的に貯まるPayPayポイント。「まとまった額が貯まったから、銀行口座に移して現金として引き出したい」と考え、アプリの出金ボタンを探して途方に暮れた経験を持つ人は少なくありません。ネット上には「即日現金化」「誰でも換金可能」といった扇情的な言葉が溢れていますが、その大半は規約違反のリスクを孕んだ危険な罠か、誇大広告に過ぎないのが現実です。
PayPayの残高体系は法的な規制を背景に厳密に区分されており、通常ルートではポイントを直接現金化することは不可能です。しかし、公式に提供されている金融サービスを正しく経由することで、手数料の目減りを最小限に抑えつつ、合法的かつ確実に現金へ換えるルートが存在します。2026年現在の最新仕様に基づき、噂の真偽から安全な換金手順、絶対に手を出してはならない危険な裏ワザの裏側まで、調査報道の視点から徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:PayPayポイントは資金決済法および利用規約上、直接の銀行出金や送金が完全に遮断されている。
- 要点2:公式の「PayPay資産運用」で低リスク銘柄を購入・売却し、PayPayマネーへ変換するルートのみが合法的かつ安全な換金法となる。
- 要点3:買取業者や換金目的の転売はアカウント永久停止のリスクがあり、実質的な現金化としてはPayPayカード請求額への充当も極めて賢明な選択肢である。
【噂の真相】PayPayポイントは本当に出金できない?公式仕様と壁の正体
「PayPayポイントが現金化できるという噂を聞いたが、アプリをいくら操作しても出金できない」という声は、知恵袋やSNSでも後を絶ちません。結論から申し上げれば、PayPayポイント出金できない理由は、PayPayが遵守する資金決済法と利用規約の厳密な設計にあります。
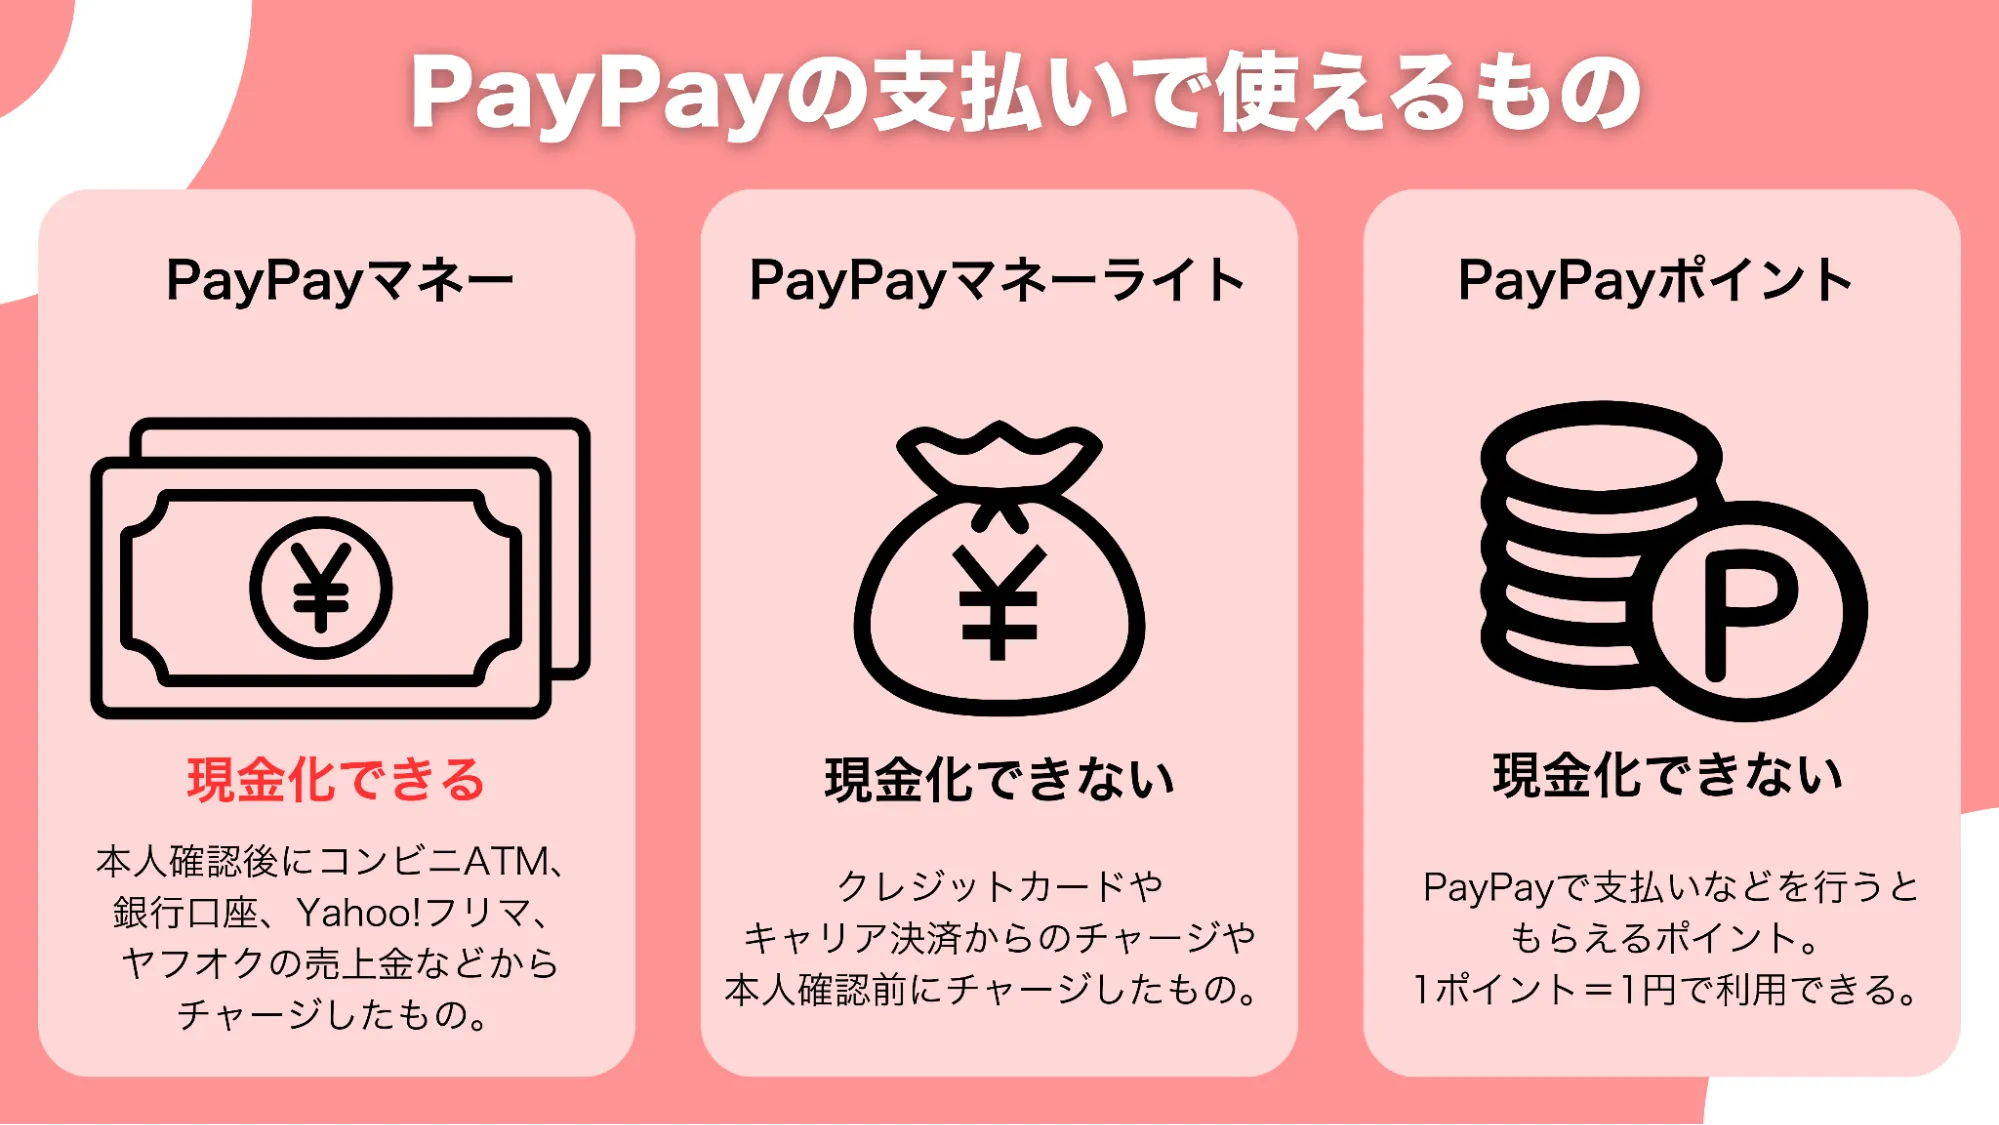
PayPay残高の構造を正しく理解するためには、以下の3つの区分を整理しておく必要があります。
第一に「PayPayマネー」です。これはマイナンバーカード等による本人確認を完了させたユーザーが、銀行口座やセブン銀行・ローソン銀行ATMからチャージした残高を指します。出金機能が正式に認められており、登録した銀行口座へ現金として払い戻すことが可能です。
第二に「PayPayマネーライト」です。本人確認前に行われたチャージや、クレジットカード経由でチャージされた残高がこれに該当します。友人間での送金(譲渡)は可能ですが、現金としての払い出しは一切認められていません。
そして第三が「PayPayポイント」です。買い物特典や各種キャンペーンの達成によって無償付与される電子価値であり、PayPayマネーライトと同様に出金が禁じられているだけでなく、他者への譲渡(送金機能)すらブロックされています。このPayPayマネーとPayPayマネーライトの違い、そしてポイントの法的性質を理解していないと、アプリ画面で「なぜ出金ボタンがグレーアウトしているのか」という混乱に陥ることになります。
金融庁のガイドラインにおいて、無償付与されたポイントを自由に現金払戻しできる設計にすることは、事実上の預金類似行為や資金移動業の規制上の課題を生じさせます。そのため、運営会社側がシステム的に直接換金を遮断しているのは、法律上の要請でもあるのです。

【2026年最新】唯一の合法ルート|PayPay資産運用を利用した現金化手順
公式の通常機能では出金できないPayPayポイントですが、2026年最新PayPayポイント換金裏ワザとして金融リテラシーの高いユーザーの間で定着しているのが、公式ミニアプリである「PayPay資産運用」を経由する手法です。
ここで多くの利用者が混同しがちなのが、PayPayポイント運用の引き出しと即時換金に関する誤解です。アプリ内にある「ポイント運用」は、あくまでポイントのまま残高を増減させる疑似体験サービスに過ぎません。運用を解除して残高を引き出しても、戻ってくるのは「PayPayポイント」そのものであり、1円も現金には変わりません。
ポイントを現金に変える唯一の合法窓口は、PayPay証券が提供する正式な有価証券取引口座であるPayPay資産運用を利用した現金化手順です。具体的なステップは以下の通りです。
まず、PayPayアプリ内から「PayPay資産運用」を開き、PayPay証券口座の開設(要本人確認)を完了させます。次に、保有しているPayPayポイントを充当して、価格変動リスクが極めて小さい有価証券(国内短期債券型のETFや、為替リスクを避けた値動きの安定した投資信託)を買い付けます。
買い付けが約定した後、その銘柄を速やかに売却します。有価証券を売却して得た代金は、ポイントではなく「投資資金の払い戻し」となるため、PayPayマネーとして残高に反映されます。ポイントからマネーへの属性変更がここで完了するわけです。
PayPayマネー化された残高は、アプリの通常機能から銀行口座へ出金指示を出すことができます。ここで重要となるのがPayPay銀行口座への出金手数料と反映時間です。受取口座をPayPay銀行に指定した場合、出金手数料は0円かつ原則として即時反映(24時間365日対応)されます。ゆうちょ銀行やメガバンクなど他行を指定した場合は、1回あたり100円(税込)の手数料が発生し、振込反映も翌営業日以降となるケースが一般的です。無駄なコストを削ぎ落とすのであれば、PayPay銀行との連携が不可欠と言えます。
【徹底比較】換金ルート別スペック一覧|手数料・反映スピード・安全性の検証
PayPayポイントの現金化をめぐっては、証券口座ルート以外にもさまざまな方法がネット上で噂されてきました。それぞれの換金率、所要時間、リスクを徹底検証したデータは以下の通りです。
| 換金ルート・手法 | 実質換金率・手数料 | 現金化までの所要時間 | 編集部の見解・安全性評価 |
|---|---|---|---|
| PayPay資産運用(公式投信売買) | 約99.5%〜100% (微小な値動き・信託財産留保額等のみ) | 2〜4営業日 (買付・約定・受渡日の関係) | 【極めて安全】 公式提携の証券機能。規約違反の懸念皆無。推奨度No.1。 |
| PayPayカード請求充当(実質換金) | 100%(等価) 手数料完全無料 | 翌月引き落とし日 (請求額から即時相殺) | 【極めて安全】 現金の口座流出を直接防ぐ合理的選択。実質的な手元資金確保。 |
| 家電・ゲーム機転売(Yahoo!ショッピング) | 約70%〜82% (送料・フリマ手数料8〜10%・相場下落) | 3〜7日程度 (配送・受取評価・振込申請) | 【非推奨・損失大】 梱包や発送の手間が膨大。値崩れリスクで大きな損失が発生。 |
| 非公式ギフト券買取サイト・代行業者 | 約65%〜80% (不透明な振込手数料・大幅買いたたき) | 即日〜数時間 (トラブル時は未払いの例も) | 【極めて危険・利用厳禁】 規約違反による口座凍結、詐欺被害のリスクが極めて高い。 |
客観的なデータを俯瞰すれば明白な通り、「即日換金」を謳う非公式な抜け道は、換金率の大幅な劣化とアカウント喪失という破滅的リスクを背負うことになります。公式の資産運用ルートが数日の営業日を要するとしても、結果的に手元に残る金額は圧倒的に最大化されます。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の掲示板やSNSでは、現金化を急ぐあまり手痛い失敗を経験した利用者の声が日々投稿されています。PayPayポイント即日現金化のネットの反応を精査すると、現場のリアルな実情が浮き彫りになってきます。
大手質問サイトでは、次のような生々しい相談が寄せられていました。
「急な出費で現金が必要になり、ネットで見つけた『PayPay残高即日買い取り』の個人業者に連絡した。ポイントを使って特定の通販サイトで指定のギフトコードを購入して送ったが、直後に連絡が途絶え、1円も振り込まれなかった」(20代男性・会社員)
また、仕様の勘違いによる落胆の声も目立ちます。
「ポイント運用で1万ポイント以上増えたので、やったと思って全額引き出したら、またPayPayポイントとして残高に戻っただけだった。銀行に振り込めるものだとばかり思い込んでいた」(30代女性・パート)
一方で、仕組みを冷静に見極めたユーザーからは、堅実な報告が寄せられています。
「PayPay資産運用で低リスクの国内債券投信に全ポイントを投入。数日後に解約してPayPayマネーにしてからPayPay銀行へ出金した。手数料ゼロでほぼ満額の現金が口座に入ったので、これ以外の方法は考えられない」(40代男性・自営業)
情報弱者を狙う悪質な業者の手口が巧妙化する中、「今すぐ現金が欲しい」という焦燥感に付け込まれ、貴重な資産をドブに捨てる被害が後を絶ちません。現場の検証データが証明しているのは、うまい話の裏には必ず落とし穴が存在するという冷徹な現実です。
危険な裏ワザの落とし穴|買取サイトや転売に潜む規約違反リスク
少しでも早く現金化しようとする際、候補として挙がりがちなのが「ギフト券の売買」や「商品の転売」です。しかし、これらのアプローチには致命的なリスクとコストが潜んでいます。
まず警鐘を鳴らすべきは、ギフト券売買や買取サイトの危険性と評判です。そもそもPayPayポイントを用いてAmazonギフト券やAppleギフトカードなどの汎用金券を直接購入することは、アプリおよび公式加盟店においてシステム上厳密に制限されています。裏ルートやサードパーティの怪しい仲介サイトを経由してポイント決済を試みる行為は、詐欺サイトに個人情報や決済トークンを抜き取られる危険が極めて高く、業界団体からも強い警告が出されています。
次に検討されがちなのが、Yahoo!ショッピングでの商品換金転売の真相です。「ポイントを使ってYahoo!ショッピングでNintendo Switchや最新iPhoneなどの高還元・人気家電を買い、フリマアプリや街の買取専門店で売却すればいい」と安易に考える人がいます。しかし、現実は甘くありません。
フリマアプリでの出品には約10%の販売手数料が引かれ、さらに精密機器の厳重な配送料(1,000円〜1,500円前後)が自己負担となります。加えて、購入から手元に商品が届き、転売先で売却されて売上金が銀行に振り込まれるまでには1週間前後のタイムラグが生じます。その間に新モデルの発表や市場流通量の増加で中古買取相場が暴落すれば、実質的な手取りはポイント額面の70%台まで急落することも珍しくありません。
何より重篤なのが、PayPayポイント現金化の違法性と規約違反リスクです。ポイントの現金化自体が直ちに刑法上の犯罪に該当するわけではありませんが、PayPayの利用規約第6条等において「換金を目的とする残高・ポイントの利用」は明確に禁止行為として指定されています。
AIによるモニタリングシステムが異常な購買行動や不自然な送金パターンを検知した場合、予告なしにアカウントが凍結されます。これがPayPayアカウント利用停止の注意点まとめの最重要事項です。一度アカウントがBANされれば、保有していた全ポイントおよびPayPayマネーは引き出し不能となり、同一の電話番号やマイナンバーでの再登録も永久に拒絶されます。数千円から数万円の現金を急ぐ代償としては、あまりにも釣り合わない致命的な損失を被ることになります。

支出をゼロにする賢い選択|PayPayカード請求額への充当方法
「現金を銀行口座に引き出したい」という動機の深層を突き詰めると、その本質は「今月支払わなければならない生活費や請求を賄いたい」という点に行き着くはずです。そうであるならば、有価証券の売買という手間すら省き、PayPayカード請求額への充当方法を選択することが、最も賢明な経済的合理性をもたらします。
PayPayカードを所有している場合、会員メニュー(PayPayアプリ内のカード管理画面)から、保有するPayPayポイントを翌月以降のカード請求金額に1ポイント=1円として充当する設定が可能です。手数料は完全無料であり、相場の価格変動による目減りも一切ありません。
カードの引き落とし金額がポイント分だけ相殺されるため、本来銀行口座から引き落とされるはずだった現金がそのまま手元に残ります。これは金融工学的に見れば、損失リスクゼロ・換金率100%で現金を創出したことと完全に同義です。
行動経済学の研究では、「人はポイントなどの抽象的な特典を軽視し、現金を過大評価する」という心理的バイアスが指摘されています。「ポイントは使いづらいから、何割か損をしてでも紙幣に換えたい」という焦りは、まさにこのバイアスに囚われた状態です。ポイントで生活必需品のカード決済を相殺し、銀行残高を守るという発想の転換こそが、最も損をしない知恵と言えます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
PayPayポイントの現金化を検討するにあたり、編集部が導き出した明確な判断基準は以下の通りです。
【PayPay資産運用での現金化が向いている人】
・まとまったポイント(数万ポイント以上)を保有しており、銀行口座の現金残高としてストックしたい人。
・口座開設の手続きや、2〜3営業日の受渡期間を冷静に待つ余裕がある人。
・すでにPayPay銀行口座を所持しており、出金手数料0円の恩恵を最大化できる人。
【現金化を避け、カード充当や日常決済に使うべき人】
・数時間以内の「即日現金化」を迫られている切迫した人(詐欺やアカウントBANに巻き込まれる確率が極大化するため絶対におすすめできません)。
・投資口座の開設手続きや確定申告・税務上の管理を煩わしいと感じる人。
・普段からスーパーやコンビニ、公共料金支払いでPayPayやPayPayカードを利用している人(日常消費に充当する方が手間もコストもゼロで済みます)。
【paypay ポイント 現金 化】に関するよくある質問(FAQ)
Q1:PayPayアプリの画面から、ポイントを自分の銀行口座へ直接振り込むことは本当にできないのですか?
A1:はい、いかなる場合でも直接振込はできません。PayPayポイントは出金機能がシステム的に遮断されています。現金として出金できるのは、本人確認済みの残高である「PayPayマネー」のみです。そのため、ポイントを一度「PayPay資産運用」で有価証券の購入に充て、売却してPayPayマネーに変えるというワンクッションが必須となります。
Q2:PayPay資産運用でポイントを使って投資信託を買った場合、損をするリスクはありませんか?
A2:投資商品である以上、元本保証ではありません。しかし、値動きが極めて安定的とされる国内短期債券型の投資信託や国内債券ETFを選定し、購入後速やかに売却手続きを行えば、価格変動による損失リスクは0.1%〜0.5%未満の極めて軽微な範囲に抑えられます。買取業者の手数料(20%〜30%の損失)と比較すれば、比較にならないほど安全かつ高還元です。
Q3:フリマアプリやSNSで「PayPayポイントを現金と交換します」と持ちかけられたのですが、利用しても大丈夫ですか?
A3:絶対に利用してはいけません。PayPayポイントは他人のアカウントへ送金する機能が存在しないため、相手はアカウント情報の共有や、外部サイトでの不正決済を求めてきます。これはPayPayの利用規約に重大違反するだけでなく、資金を騙し取られる特殊詐欺グループの常套手段です。関与した時点でアカウント永久停止や警察沙汰に巻き込まれる恐れがあります。
まとめ:今後の動向と失敗しないための判断基準
PayPayポイントは、日本国内のキャッシュレスインフラにおいて最も流通量の多いポイント経済圏を形成しています。それゆえに、「現金化」を謳った甘言や悪質な情報が絶え間なくネット上を駆け巡っています。
「出金できない」という設計は、ユーザーを縛るための不条理なルールではなく、マネーロンダリングの防止や金融商品取引法・資金決済法の枠組みに則った厳格なセキュリティの表れです。目先の現金欲しさに買取サイトや不透明な転売に手を伸ばせば、アカウント剥奪という取り返しのつかない制裁を受けることになります。
どうしても現金として引き出したいのであれば、唯一の公認ルートである「PayPay資産運用」を活用し、数日の待機時間を惜しまずに正規のフローを踏むこと。そして何より、普段のPayPayカード請求への充当や生活必需品の支払いに充てることで、口座の現金を100%無傷で温存すること。この冷静な判断基準を持つことこそが、デジタル社会において自身の資産価値を最大化する最も確実な防衛策です。 (出典: paypay ポイント 現金 化(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
