住民税決定通知書はいつ届く?見方や高すぎる理由・副業対策を徹底解説
毎年5月中旬から6月にかけて、職場で手渡されたり自宅のポストに投函されたりする細長い帳票、あるいは電子化された通知画面。それが「住民税決定通知書」です。給与明細に先駆けて目を通した瞬間、「昨年に比べて手取りが急激に減っている」「なぜこんなに税額が高すぎるのか」と困惑する給与所得者は少なくありません。
住民税は前年1年間の所得に対して後追いで課税されるため、昇給や残業代の増加、あるいは控除手続きの不備が翌年度の手取り額を直撃します。手元に書類が届かない理由から、ふるさと納税や住宅ローン控除の正しい反映チェック、副業が勤務先に露呈するメカニズム、さらには紛失時の再発行手順まで、2026年最新の税務運用を踏まえて徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:住民税決定通知書は会社員なら毎年5月中旬〜6月上旬に勤務先経由で、自営業・退職者は6月上旬〜中旬に自宅へ届く。
- 要点2:税額が高すぎる主な要因は「前年所得の増加」「控除手続きの記載漏れ」にあり、ふるさと納税や住宅ローン控除の反映有無は通知書の税額控除欄で即座に検証できる。
- 要点3:副業バレの元凶は給与合算による住民税の急増であり、確定申告時の普通徴収選択や万が一紛失した際の「課税証明書」による代替実務を正しく把握しておく必要がある。
【2026年最新】住民税決定通知書はいつ届く?手元に届かない3つの原因と時期の真相
住民税決定通知書がいつ手元に届くのかは、納付区分が「特別徴収(給与天引き)」か「普通徴収(自分で納付)」かによって明確に分かれます。会社員や公務員の場合、自治体から5月中旬頃に勤務先企業へまとめて送付され、企業の給与・総務担当者を通じて5月下旬から6月中旬頃に各従業員へ配付されるのが通例です。一方、個人事業主やフリーランス、無職の方は、各自治体から直接自宅へ6月上旬から中旬にかけて納税通知書兼納付書が郵送されます。
しかし、毎年この時期になると「同僚には配られているのに自分だけ手元にない」「6月を過ぎても届かない」という相談が給与窓口や自治体に殺到します。住民税決定通知書が届かない理由として、現場で多発しているのは主に以下の3つのパターンです。
第1に、通知書の電子化(ペーパーレス化)への移行です。地方税ポータルシステム(eLTAX)を通じた「特別徴収税額決定通知書(納税義務者用)」の電子データ送付を選択する企業が急増しています。紙の圧着ハガキではなく、社内ポータルサイトや給与明細閲覧システム上にPDF等の電子的ファイルで格納されているケースがあり、「紙で配られていないだけで、システム上にはすでにアップロードされていた」という事例が頻発しています。
第2に、社内配付プロセスの遅延やタイムラグです。企業規模が大きい場合、何千人分もの帳票の仕分けや封入作業に日数を要し、6月の給与明細発行日(20日や25日など)まで配付を保留しているケースがあります。自治体からはすでに届いているものの、人事・総務部内で止まっている状態です。
第3に、転職や休職、退職による徴収区分の変更です。年の途中で退職して特別徴収から普通徴収へ切り替わった場合や、転職先での特別徴収への切替手続きが5月の一斉処理に間に合わなかった場合、自治体からの発送ルートが変わり、発送が6月後半以降にずれ込むことがあります。
【実態検証】「税額が高すぎる!」SNSで悲鳴が上がる背景と手取り激減の構造
5月末から6月の給料日にかけて、SNS上では「昇給したはずなのに手取りが減った」「住民税が前年の1.5倍に跳ね上がって家計が崩壊した」といった会社員たちの切実な投稿が一気に急増します。この手取りショックが起こる最大の原因は、住民税特有の「1年遅れの後払いシステム」にあります。
住民税は、毎年1月1日から12月31日までの1年間の所得に対して計算され、翌年6月から翌々年5月までの12回に分けて徴収されます。つまり、2026年6月から給与天引きが始まる新税額は、2025年1月〜12月の稼ぎに基づいて決定されています。「昨年は残業が多かった」「昨年に業績連動賞与が大幅に上乗せされた」「転職して年収が上がった」という方は、現在の給与水準にかかわらず、過去のピーク年収に応じた高い住民税が課されることになります。
さらに見逃せないのが、新卒2年目の社員が直面する「2年目の壁」です。社会人1年目の期間は前年の所得がない(あるいは学生時代のアルバイト等で非課税枠内)ため住民税が課税されませんが、2年目の6月から突然満額の住民税が天引きされ始めます。額面給与が変わらないにもかかわらず、手取りが毎月1万5,000円〜2万円ほど目減りするため、強烈な負担感となって現れるのです。
住民税決定通知書の見方を完全網羅|ふるさと納税・住宅ローン控除の反映確認テクニック
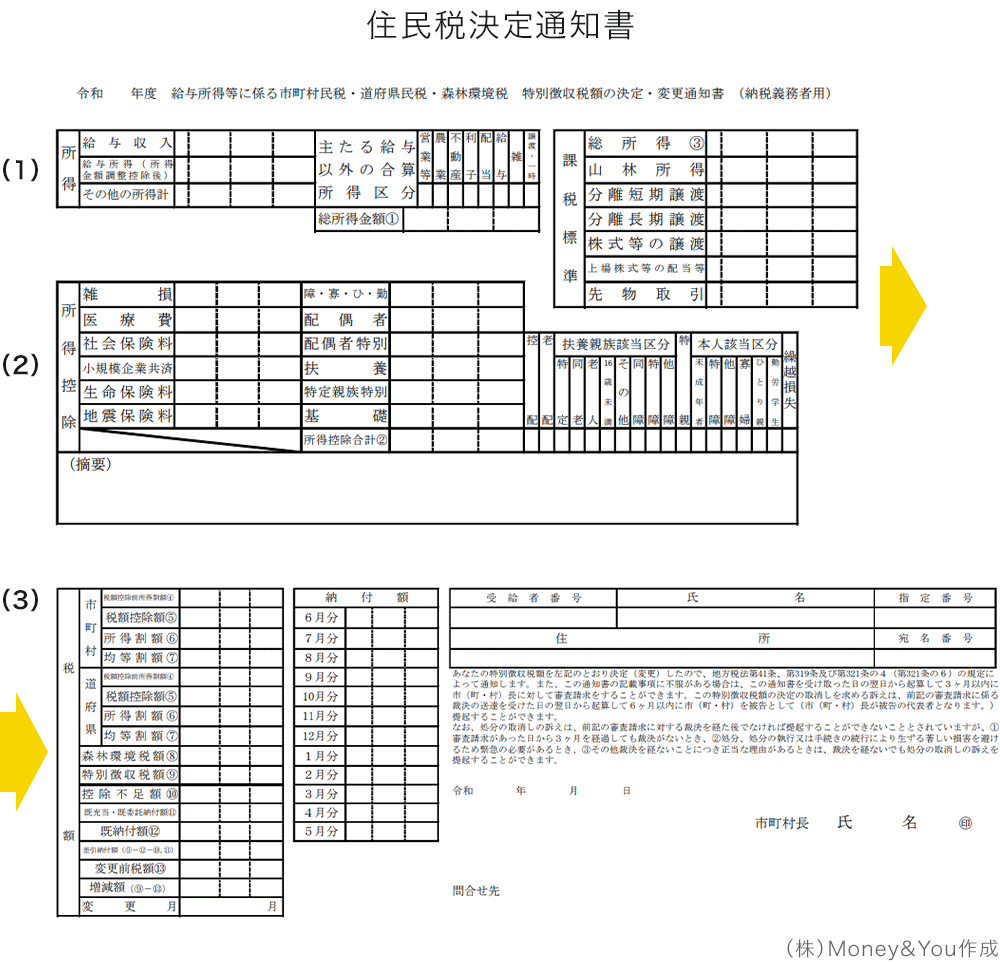
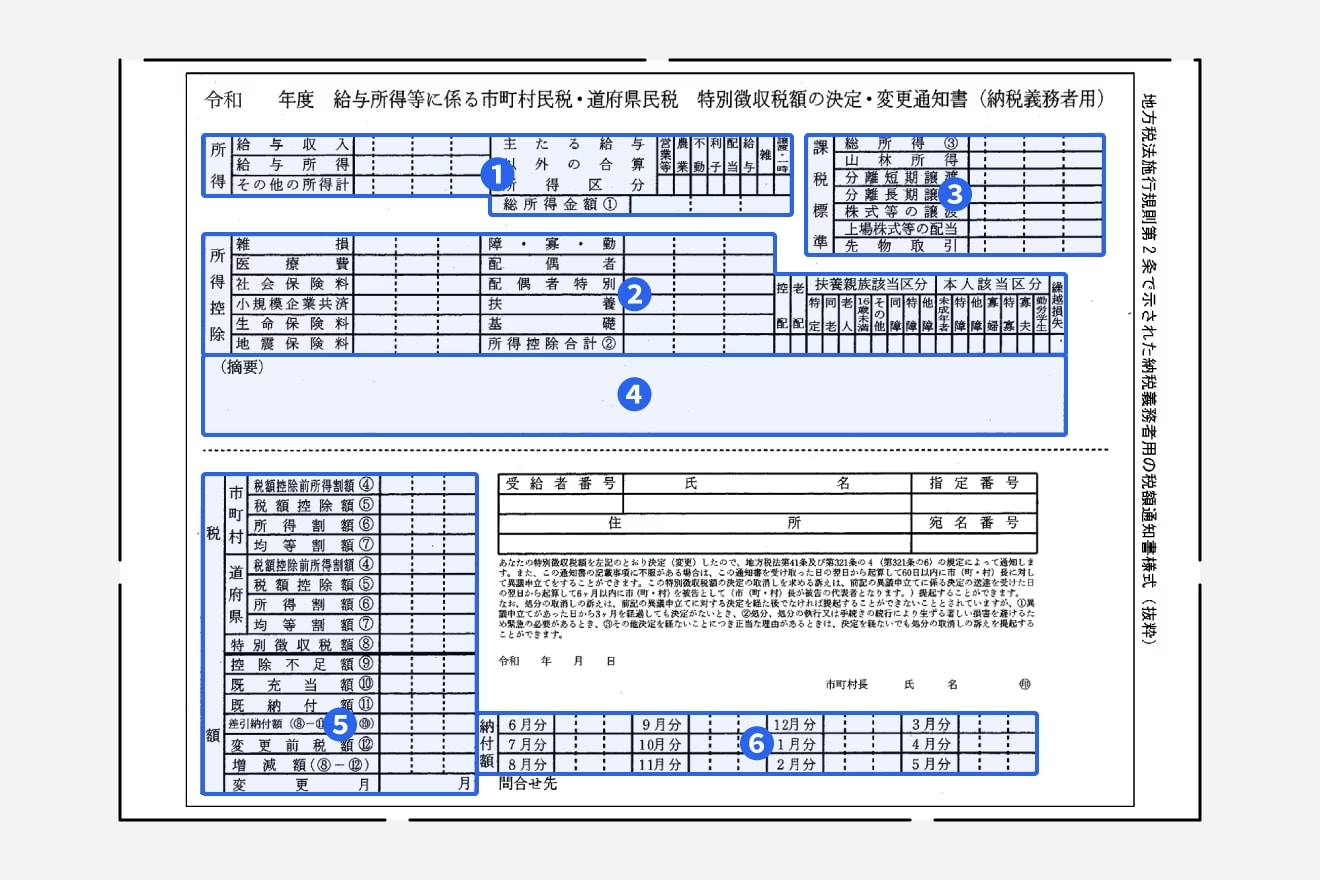
手元に届いた「給与所得等に係る市民税・県民税・森林環境税 特別徴収税額決定通知書」は、単なる納税額の通知書ではありません。記載されている各欄を照合することで、控除の適用漏れがないかを自身で検証できる重要な財務書類です。通知書は大きく分けて「所得金額」「所得控除」「税額控除」の3ブロックで構成されています。
手取り防衛の観点から絶対に確認すべきなのが、ふるさと納税控除の確認方法と住宅ローン控除の反映確認です。自治体側の入力ミスや申告手続きの漏れによって、本来引かれるべき控除が反映されていないケースは決してゼロではありません。
ふるさと納税を行っている場合、通知書の「税額控除額」欄(自治体によっては「摘要」欄)を注視してください。市民税(区市町村民税)と県民税(道府県民税)の税額控除額の合算、または摘要欄に記載された「寄附金税額控除額」を確認します。ワンストップ特例または確定申告で寄附した「寄附総額 − 2,000円」とおおむね同額(※住宅ローン控除等との兼ね合いで若干のズレが生じる場合あり)が控除されていれば、正常に処理されています。もしこの欄が空欄だったり、自己負担額2,000円を差し引いた金額と大幅に乖離している場合は、ワンストップ特例申請書の不着や、確定申告時の寄附金控除入力漏れが疑われます。
次に住宅ローン控除(住宅借入金等特別税額控除)です。年末調整の住宅ローン控除で所得税から引ききれなかった控除枠がある場合、住民税側から上限額(前年分の課税総所得金額等の5%、最高9万7,500円など対象年度の基準による)の範囲内で減額されます。これも通知書の「税額控除額」欄に合算されているか、摘要欄に「住宅借入金等特別税額控除:〇〇円」と明記されているかをチェックします。もし源泉徴収票で「住宅借入金等特別控除可能額」が「控除済額」を上回っているにもかかわらず、通知書の税額控除に反映されていなければ、自治体の税務課に問い合わせる必要があります。
表で一括比較|特別徴収と普通徴収の違い・課税証明書との関係性
住民税の手続きを進めるにあたり、多くの人が混同しやすい「特別徴収」「普通徴収」、そして公的な所得証明書類である「課税証明書」の違いを以下の比較表に整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 特別徴収(給与天引き) | 年税額を6月〜翌年5月の12回に分割して毎月の給与から控除 | 一般企業の給与所得者は地方税法上、原則全員が対象 | 納付忘れがない反面、毎月の手取りが直接削られるため増減の実感が強い |
| 普通徴収(個人直接納付) | 年4回(通常6月・8月・10月・翌年1月)に分けて納付書や口座振替で納付 | 個人事業主、退職者、小規模事業者の特例対象者など | 1回あたりの納付額が大きくなるため、計画的な資金準備が欠かせない |
| 課税証明書(所得証明書) | 自治体窓口やマイナンバーカード・コンビニ交付で1通300円前後で発行可能 | 住宅ローン本審査、保育園入園申請、賃貸借契約、ビザ更新等 | 決定通知書の紛失時にも法的な所得・税額証明として完全な代替力を発揮する |
決定通知書は「通知」であり、公的な「証明書」ではありません。公的機関や金融機関から提出を求められた際、手元に決定通知書があればそれで受理されるケースも多いですが、紛失した場合や厳格な審査においては、役所で取得する「課税証明書(所得・課税証明書)」が正式な書類として機能します。
一般に知られていない盲点とネットの誤解|副業バレの原因と対策・普通徴収への切替
「副業を始めたいが会社にバレたくない」と考える会社員の間で、最も警戒されているのが住民税決定通知書を通じた発覚ルートです。ネット上では「年間20万円以下の副業なら確定申告不要だからバレない」「手渡しで報酬をもらえば大丈夫」といった誤った言説が散見されますが、これらは税制上の実態と全く合致していません。
いわゆる「副業20万円ルール」は国の所得税に限った免税措置に過ぎず、地方自治体に納める住民税には20万円以下の非課税特例が存在しません。副業の所得が年間数万円であっても、自治体への住民税申告義務があります。申告を怠って自治体の税務調査で判明した場合や、確定申告を行った場合、本業の給与と副業の所得が合算され、その合算額に基づいて算出された住民税の納付命令が本業の勤務先に届いてしまいます。
会社の給与計算担当者が通知書を見た際、「基本給や役職が同じ他の社員と比べて、なぜかこの人だけ住民税が突出して高い」という違和感から副業を察知されるのが典型的なパターンです。さらに自治体によっては、通知書の主たる給与以外の所得区分欄にチェックが入ってしまうこともあります。
この事態を防ぐための対策が、確定申告書の第二表にある「住民税に関する事項」において、給与・公的年金等以外の所得に係る住民税の徴収方法を「自分で納付(普通徴収)」に選択することです。普通徴収を選択すれば、副業分の住民税納付書は自宅に直接届き、本業の給料から天引きされる特別徴収税額には影響を与えません。
ただし、ここにも落とし穴があります。副業が「アルバイトやパートなどの給与所得」である場合、原則として普通徴収への切替が認められません。地方税法上、給与所得は主たる勤務先で合算して特別徴収することが原則とされており、多くの自治体で厳格化が進んでいます。副業が本業に露呈するリスクを最小化したい場合、副業の契約形態が「業務委託(事業所得や雑所得)」になっているかどうかの確認が前提条件となります。

紛失・未達時のリカバリー手順|再発行はできるのか?課税証明書による代替術
「住宅ローンの事前審査で提出を求められたのに、通知書をどこかに失くしてしまった」「保育園の継続手続き書類に見当たらない」というトラブルも多発しています。結論から申し上げますと、住民税決定通知書は原則として自治体での再発行ができません。
自治体の見解として、決定通知書は「課税決定という処分を行った事実を納税者に知らせるための行政文書」であり、過去に発送した通知書そのものを同じ用紙で再プリントして再発行する仕組みを持たない自治体が大半だからです。会社に依頼しても、すでに原本を配付済みであれば、会社側が再交付することは実務上困難です。
しかし、パニックに陥る必要はありません。住民税決定通知書の紛失時対応として確立されているのが、市区町村役場での「住民税課税(非課税)証明書」の取得です。
課税証明書には、決定通知書に記載されている前年の総所得金額、給与収入、各種所得控除の内訳、算出された税額のすべてが公的に記載されています。住宅ローンの融資元である銀行、賃貸管理会社、自治体の保育課など、通知書の提出を求めてくるすべての窓口において、課税証明書は決定通知書と同等、あるいはそれ以上の公的効力を持つ書類として受理されます。マイナンバーカードを保有していれば、わざわざ役所に行かなくてもコンビニエンスストアのマルチコピー機で即日取得できる自治体が増加しています。
【プロの結論】放置厳禁な人と迅速に動くべき人の判断基準
住民税決定通知書が届いた際、あるいは手元にないことに気づいた際、「すぐに動くべき人」と「静観してよい人」の境界線は極めて明確です。
【即座に役所や会社へ確認・対応すべき人の条件】 1. ふるさと納税を行い、ワンストップ特例を申請したはずなのに「税額控除」欄が空欄の人:申請書の期限後到着や未処理が考えられます。放置すると自己負担額2,000円を除いた寄附金額が丸ごと自己負担になってしまうため、管轄税務署で「確定申告(還付申告)」を行って控除を復活させる必要があります。 2. 副業の確定申告で普通徴収を選んだはずなのに、6月給与の住民税が不自然に跳ね上がっている人:自治体の入力処理ミスで特別徴収に合算されている可能性があります。速やかに自治体の住民税課へ問い合わせ、普通徴収への是正が可能か確認してください。 3. 近々住宅ローンの本審査や保育園の入所手続きを控えている人:通知書を探し回る時間を浪費するより、マイナンバーカードを利用してコンビニで最新年度の「課税証明書」を取得する方が圧倒的に迅速かつ確実です。
【過度な心配が不要な人】 前年の年収や扶養人数、各種控除に変更がなく、税額の増減も前年比で数千円程度の範囲に収まっている場合は、通知書をファイルに保管しておくだけで問題ありません。手元に紙が届かない場合でも、社内の給与閲覧システムで電子データとして閲覧・印刷できる環境にあれば焦る必要はありません。
【住民税決定通知書】に関するよくある質問(FAQ)
Q1:住民税決定通知書を紛失してしまいました。会社や自治体で再発行してもらえますか?
A1:原則として自治体も会社も決定通知書の再発行は行っていません。しかし、金融機関や行政手続きで提出を求められた場合は、市区町村役場やコンビニ交付で取得できる「課税証明書(所得・課税証明書)」で完全に代用できます。手数料は自治体により異なりますが300円前後です。
Q2:ふるさと納税をしたのに、通知書の控除額に反映されていない場合はどうすればいいですか?
A2:ワンストップ特例申請の不備や、確定申告時の入力漏れが考えられます。速やかにお住まいの地域を管轄する税務署へ行き、寄附金受領証明書を添えて確定申告(還付申告・更正の請求)を行ってください。所得税の還付とともに住民税側の税額も再計算され、自治体から税額変更通知書が届きます。
Q3:副業が会社にバレるのを防ぐため、住民税を普通徴収に切り替えるにはどうすればよいですか?
A3:年明けの確定申告を行う際、確定申告書第二表の「住民税に関する事項」にある徴収方法の選択欄で「自分で納付」に必ずチェックを入れてください。ただし、副業がパートやアルバイトなどの給与所得である場合、地方税法の規定により普通徴収への切替が認められず、本業の給与と合算されて特別徴収されるケースが多いため、業務委託など給与以外の形態を選択することが重要です。
まとめ:毎年の「手取り防衛」は通知書の1枚の確認から始まる
住民税決定通知書は、単に「税金がいくら引かれるか」を一方的に告げる紙切れではありません。前年の自らの稼ぎがどのように評価され、申告した控除が正しく適用されているかを監視するための、納税者に与えられた最も身近な検証ツールです。
「手取りが減った」と嘆くだけで終わらせず、届いた通知書の税額控除欄に目を通し、ふるさと納税や住宅ローン控除が正しく反映されているかを確認する。そのわずか数分のチェック習慣を持つことこそが、インフレ下における最も確実な手取り防衛の第一歩となります。 (出典: 住民 税 決定 通知 書(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
