特定口座源泉徴収ありの罠!2026年版・確定申告の損得と最新注意点
新NISAの普及とともに投資が日常に定着した現在、課税口座である特定口座の選択をめぐって思わぬトラブルに直面する投資家が後を絶ちません。多くの金融機関が推奨する特定口座の「源泉徴収あり」は、原則として確定申告が不要であり、投資初心者から多忙な会社員まで圧倒的な支持を集めてきました。
しかし、「源泉徴収ありにしておけば完全放置で損をすることはない」と思い込んでいると、手元に残る資産で大きな差がつくばかりか、知らぬ間に手痛い損失を被るケースが存在します。税制の仕組みや社会保険料との連動を正しく把握し、自分のライフステージに応じた最適な立ち回りを理解することが不可欠です。
📌 【この記事の重要ポイントまとめ】
- 要点1:特定口座の「源泉徴収あり」は原則確定申告不要だが、複数口座の損益通算や過去3年の損失繰越、低所得時の配当控除では申告した方が有利になる。
- 要点2:確定申告を行うと所得が公に計上されるため、国民健康保険料の跳ね上がりや扶養控除からの除外といった重大なデメリットが発生し得る。
- 要点3:所得税と住民税の課税方式が統一された現行ルール下では、目先の還付金だけでなく社会保険料や各種給付金への波及効果を総合判定して申告の是非を決める必要がある。
【特定口座と一般口座の違い】源泉徴収「あり・なし」どっちを選ぶべきか
証券会社で口座を開設する際、最初に突きつけられるのが「一般口座」「特定口座(源泉徴収なし)」「特定口座(源泉徴収あり)」という3つの選択肢です。この口座設計の根本的な違いを整理するところから、税務上の戦略が始まります。
まず一般口座は、年間の譲渡損益や取得原価の計算をすべて投資家自身が行い、自ら「年間取引報告書」に相当する書類を作成して確定申告を行う区分です。未公開株や一部の海外証券取引などを除き、上場株式や投資信託を取引する一般の個人投資家があえて一般口座を選ぶ合理的な理由はほぼ存在しません。
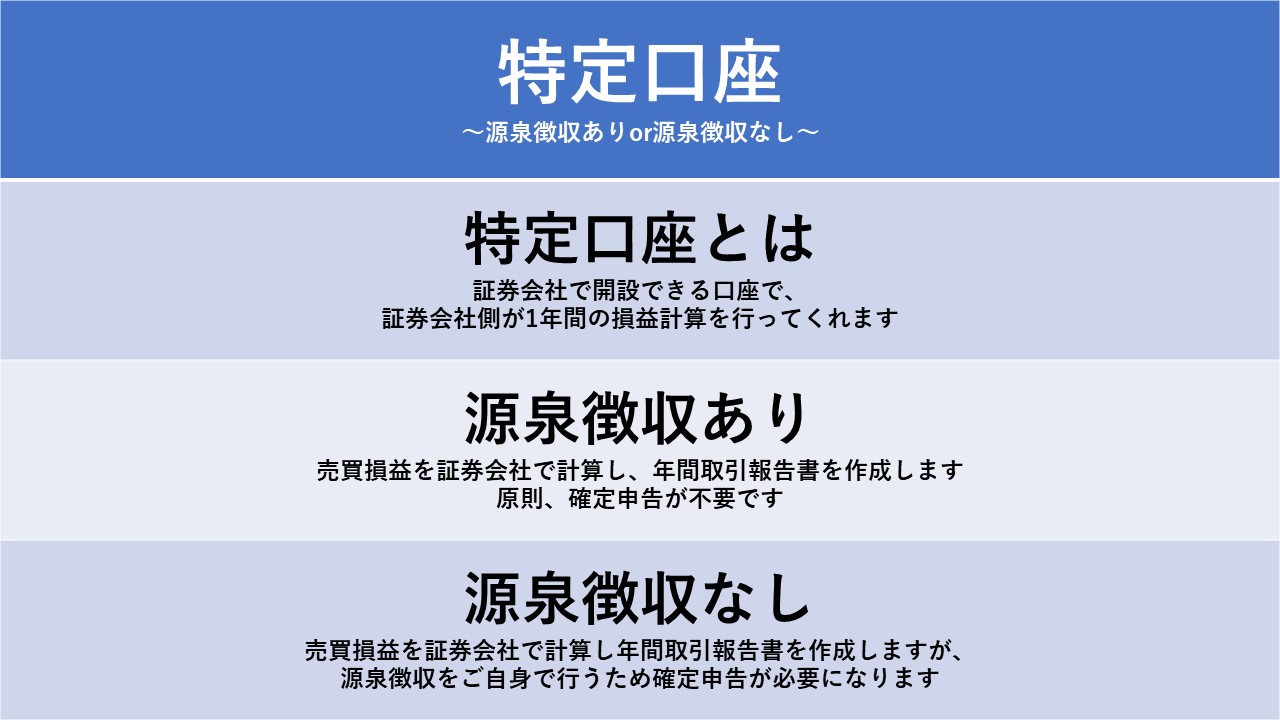
一方の特定口座は、金融機関が投資家に代わって年間の譲渡損益や配当金を計算し、「特定口座年間取引報告書」を機械的に作成してくれる仕組みです。この特定口座のなかで「源泉徴収あり」と「源泉徴収なし」に分かれます。
「源泉徴収なし」を選択した場合、金融機関が作成した年間取引報告書を使って自ら確定申告を行い、納税します。これに対し、「源泉徴収あり」を選択すると、売却益や配当金が発生する都度、20.315%(所得税15%・復興特別所得税0.315%・住民税5%)が自動的に天引きされます。
「あり・なし」のどちらを選ぶべきかという問いに対しては、特別な事情がない限り「特定口座(源泉徴収あり)」が第一選択肢となります。利益が出た段階で納税が完結するため、脱税や申告漏れのリスクをゼロにできる点が最大の強みです。

特定口座の「源泉徴収あり」は本当に放置で安心?確定申告不要の裏に潜む真実
ネット上の投資コミュニティでは「源泉徴収ありにしておけば一生確定申告など気にする必要はない」という言説が定着しています。しかし、金融実務の現場をつぶさに検証すると、この「放置で安心」という認識こそが利益を削り落とす要因になっている実態が浮かび上がります。
特定口座(源泉徴収あり)の最大のメリットは確定申告不要制度を利用できる点にあります。口座内ですでに税金が徴収されているため、申告を行わなくても税法上のペナルティは一切発生しません。会社員であれば勤務先の年末調整だけで税務処理が完結し、投資による副収入が職場に知られる懸念も抑えられます。
しかし、この「放置」が機会損失に直結する局面があります。それが次に挙げる3つの状況です。
第1に、複数の証券口座を運用している場合の損益通算です。A証券で100万円の利益が出て20万3150円の源泉徴収を受け、B証券で80万円の売却損が出ている場合、放置しておけば20万円以上の税金を支払ったままになります。確定申告を行って2つの口座を合算すれば、実際の純利益である20万円に対してのみ課税されるため、払い過ぎた約16万円の税金が手元に戻ってきます。
第2に、上場株式等の譲渡損失の繰越控除です。年間のトータル収支がマイナスに終わった年でも、確定申告をして損失額を税務署に記録しておけば、翌年以降3年間にわたって将来の売却益や配当金と相殺できます。申告を怠って放置すれば、その権利は消失します。
第3に、配当控除の活用です。株式の配当金を受け取った際、課税所得金額が一定水準(目安として課税所得330万円以下)の個人であれば、総合課税を選択して確定申告を行うことで、配当控除の適用を受けて源泉徴収された税金の一部を適法に取り戻すことが可能です。
【実態検証】利用者の生の声と現場目線で見えたリアル
確定申告で税金が戻るという事実は魅力的ですが、安易な申告が思わぬ惨事を招いた事例は後を絶ちません。税務相談の現場やSNS上には、制度の複雑さに足元をすくわれた投資家の生々しい証言が蓄積されています。
都内のIT企業に勤務しながら配偶者を扶養に入れている40代男性は、自らの苦い経験を次のように振り返ります。
「複数口座で出た赤字を通算して数万円の還付金を受け取ろうと、軽い気持ちで妻の口座の損失と利益を確定申告しました。税金は確かに2万円ほど戻ってきたのですが、その申告によって妻の年間合計所得が基準値をオーバーしてしまい、私の勤務先の配偶者手当が打ち切られ、さらに所得税の配偶者控除からも外れてしまいました。結果として、戻ってきた2万円をはるかに上回る十数万円の家計支出増になり、悔やんでも悔やみきれません」
また、自営業者やフリーランス、リタイア世代が加入する国民健康保険の現場でも悲劇が起きています。大手ネット証券の投資掲示板や知恵袋でも頻繁に相談されるのが、「還付金目当てで配当金を申告したら、翌年度の国民健康保険料の通知書を見て目を疑った」という叫びです。
特定口座(源泉徴収あり)の中で利益や配当金を完結させていれば、その金額は自治体の国民健康保険料の算定基準となる「合計所得金額」には一切カウントされません。ところが、確定申告書にその数字を1円でも記載した瞬間、税務署から自治体へデータが共有され、所得として公認されてしまいます。自治体の保険料率や介護保険料率、さらには後期高齢者医療制度の自己負担割合(1割から3割への引き上げなど)が連動して急上昇する仕組みです。
一般に知られていない盲点とネットの誤解|税制一体化がもたらした衝撃
ネット上の古い解説記事や動画をそのまま信じ込んでいる投資家が陥りやすい最大の落とし穴が、税制改正に伴うルール変更の把握漏れです。
かつては「所得税は確定申告して配当控除や損益通算を利用しつつ、住民税は『申告不要』を役所に届け出る」という合法的な裏技が存在しました。この手法を用いれば、所得税の還付金だけをしっかりと手元に残し、住民税や国民健康保険料の算定基礎となる所得には反映させないという巧みな節税が可能だったのです。
しかし、税制改正によって所得税と住民税の課税方式の一致が義務付けられました。現在では、所得税で確定申告を選択した場合、住民税においても自動的に同一の課税方式が適用されます。
「国税から戻ってくる還付金」と「地方自治体から請求される住民税・国民健康保険料の増額分」が表裏一体となったため、両者を厳密に天秤にかけない申告は極めてハイリスクな行動へと変貌しました。ネットの古い成功体験を鵜呑みにして「申告した方が絶対に得」と判断するのは極めて危険です。
【徹底比較】特定口座「源泉徴収あり」と「なし」の損益分岐データ
特定口座における「源泉徴収あり」と「なし」の運用実態を、制度上の数値と実務基準に基づいて比較整理します。自身の雇用形態や世帯状況によって、最適解は明確に分かれます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 源泉徴収税率 | 一律20.315%(所得税15%、復興税0.315%、住民税5%) | 分離課税の標準税率 | 利益発生の瞬間に自動徴収され、納税資金の枯渇を防げる安心設計。 |
| 確定申告の手間 | 「あり」は申告不要、「なし」は利益年20万円超(給与所得者)で必須 | 申告作業に毎年5〜10時間 | 「あり」の手間削減効果は絶大。多忙な現役世代にとって時間的メリットが大きい。 |
| 国民健康保険料への影響 | 「あり」で申告不要を選択すれば所得算入額0円 | 申告すると所得の約7〜10%相当が保険料増 | 自営業・無職・年金生活者は「あり+申告不要」の維持が防衛ラインとなる。 |
| 配偶者・扶養控除への影響 | 「あり」で申告不要なら合計所得金額にカウントされない | 合計所得金額48万円超(給与収入換算103万円相当など)で判定 | 扶養内の主婦・学生は「あり」一択。下手に申告すると世帯全体の増税を招く。 |
| 資金効率(再投資) | 「なし」なら翌年春の納税まで税金相当額を運用可能 | 約20%分の手元資金の差 | 理論上の複利効果はあるが、納税管理能力がないと追徴課税のリスクが勝る。 |
口座変更のタイミングと手続き|特定口座の源泉徴収ありへの変更理由と注意点
現在「源泉徴収なし」を選択している人が「源泉徴収あり」へ切り替えたい場合、あるいはその逆を希望する場合、変更手続きには法的なタイムリミットが設けられています。
主要な証券会社における口座区分の変更理由として最も多いのは、「毎年の確定申告が負担になった」「副業規定の厳しい会社へ転職した」「扶養に入ることになった」という生活環境の変化です。
注意しなければならないのは、変更手続きができるタイミングです。税法上、「その年において、すでに1回でも配当等の受け入れ、または売却(信用取引の決済を含む)があった場合、その年内の区分変更はできない」という厳格な縛りがあります。
1月上旬であっても、配当金が1円でも口座に振り込まれたり、保有株式を1株でも売却したりした時点で、その年の特定口座区分はロックされます。翌年からの適用を目指す場合は、最終取引日までに証券会社のマイページや書類郵送で変更手続きを完了させておく必要があります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
個人の家計と社会保障制度は複雑に絡み合っています。金融リテラシーを高める上で重要なのは、「誰にとっての得が、誰にとっての損になるか」という構造を冷徹に見極める視点です。
【特定口座(源泉徴収あり)を選び、確定申告を一切しない方がいい人】
- 自営業者・フリーランス・退職後のシニア層(国民健康保険の加入者):申告によって増額される国民健康保険料や介護保険料が、税金の還付額を上回るケースが極めて高いためです。
- 扶養に入っている配偶者や学生:年間のトレード利益が大きくなっても、申告不要を選択していれば扶養から外れることはありません。
- 会社の福利厚生(家族手当等)を受給している世帯:所得制限に引っかかるリスクを完全に遮断できます。
【特定口座(源泉徴収あり)を選びつつ、あえて確定申告した方がいい人】
- 複数の証券会社で運用し、明確な売却損が出ている人:口座間の損益通算によって、すでに引かれた税金を取り戻す経済的メリットが勝ります。
- 年間トータルで損失を出した人:翌年以降3年間の繰越控除の権利を確保するため、損失申告を行う価値があります。
- 会社の健康保険(協会けんぽや健康保険組合)に加入している会社員で、配当控除を活用したい低所得ステージの人:被用者保険の保険料は原則として給与額面(標準報酬月額)で決定されるため、株式の確定申告を行っても毎月の社会保険料は跳ね上がりません(※ただし配偶者控除の適用関係には注意が必要)。
【特定口座の源泉徴収あり】に関するよくある質問(FAQ)
Q1:特定口座の「源泉徴収あり」で損失が出た場合、放置するとどうなりますか?
A1:同一口座内であれば、年間の売却益と配当金の間で自動的に損益通算が行われ、取られ過ぎた税金は年末に口座へ還付されます。ただし、年間トータルでマイナスになった損失分は、確定申告をしない限り翌年以降へ繰り越せません。放置すると、将来の利益と相殺して節税する権利を失います。
Q2:会社員が特定口座(源泉徴収あり)で100万円儲けた場合、会社に副業としてバレますか?
A2:確定申告をしなければ、口座内で税金の引き落としが完全に完結するため、会社に通知が届くことはありません。勤務先に投資活動を知られたくない場合は、「源泉徴収あり」を選んで確定申告を行わない状態を維持するのが最も確実です。
Q3:配当金を「源泉徴収あり」の特定口座で受け取るにはどう設定すればよいですか?
A3:証券会社の配当金受取方式で「株式数比例配分方式」を選択する必要があります。この方式を設定しておくことで、特定口座内で株式の譲渡損失と配当金が年末に自動で損益通算され、確定申告の手間をかけずに源泉徴収税の還付を受けられます。
まとめ:今後の動向と失敗しないための判断基準
資産運用立国への舵切りが進み、個人の資産形成がかつてないスピードで加速する中、税制や社会保険料の網の目は年々緻密になっています。「源泉徴収あり」という仕組みは、投資の手続き的ハードルを劇的に下げてくれる優れたセーフティネットですが、万能の打ち出の小槌ではありません。
目先の数千円、数万円の税金還付に気を取られて確定申告書を提出した結果、翌年の国民健康保険料の跳ね上がりや各種手当の喪失によって手痛いダメージを受ける事例は、制度への無理解から生じる典型的な構造的リスクです。
自分が加入している健康保険の種類、世帯内の扶養状況、そして複数口座における年間のトータル収支を冷静に見つめ直してください。「あえて申告しないこと」もまた、合法的に資産を守るための立派な選択肢です。制度のメリットとリスクの双方を正しく見極め、賢明な資産管理を貫いてください。 (出典: 特定 口座 源泉 徴収 あり(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
