走行距離税はいつから?見送りの真相と年間負担の試算を徹底検証
電気自動車(EV)の急速な普及や車両の燃費向上に伴い、道路インフラを支えてきた燃料課税の税収が激減しています。その穴埋め策として政府内で浮上した「走行距離税(走行距離課税)」を巡り、インターネット上やSNSでは「年間十数万円の大増税になる」「全国民の車にGPSが義務付けられる」といった激しい動揺が広がりました。日々の生活や通勤にマイカーが欠かせない地方のドライバーにとっては、まさに死活問題です。
果たして走行距離税はいつから導入されるのか、そしてネットで叫ばれる極端な負担増の噂はどこまでが真実なのでしょうか。与党税制調査会や財務省の最新動向、関係各所への取材データをもとに、議論が「見送り」となった背景の核心と、将来的な制度設計のリアルな試算を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在、走行距離税の即時導入は完全に見送られており、短期的な法制化の動きはない。
- 要点2:ネット上で拡散した「年間十数万円の負担増」は極端な海外前提の切り取りであり、現行ガソリン税からの純粋な置き換え試算とは大きく乖離している。
- 要点3:地方住民の生活基盤を直撃する不公平感やプライバシー管理の技術的壁が極めて厚く、自動車関係諸税の抜本改革は2020年代後半以降の長期議論へ棚上げされた。
【2026年最新ニュース】走行距離税はいつから?政府検討「見送り」の真相
結論から申し上げますと、2026年現在の税制改正大綱において、走行距離税の具体的な導入時期は明記されておらず、当面の導入は見送られた状態にあります。財務省や有識者会議が主導する財政制度等審議会では、将来的な選択肢の一つとして議論の俎上に載せられたものの、政府・与党の税制調査会(自民・公明)における政治判断によってブレーキが踏まれました。
なぜここまで強力な見送りの力が働いたのか。その最大の理由は、「地方に住む有権者からの凄まじい反発」と「選挙への直接的な打撃」に対する強い危機感です。地方選出の国会議員らからは「地方では車は贅沢品ではなく、生きるためのインフラそのものだ。走行距離に応じた課税など行えば、地方創生に真っ向から逆行し、政権基盤を揺るがしかねない」という強い反対意見が噴出しました。
さらに、日本自動車工業会(JAMA)をはじめとする産業界からも猛烈な反対声明が相次ぎました。日本の基幹産業である自動車業界がEVシフトの過渡期にある中で、新たな利用課税を課せば国内の新車販売市場を冷え込ませることは明白です。財務省の方針としては「公平な受益と負担」を名目に理論武装を進めていたものの、世論と産業界の反発に押し切られる形で、正面からの導入議論は事実上の凍結を余儀なくされました。

噂の真偽を徹底検証|「年間十数万円の負担増」とネット誤解のからくり
SNSや動画サイトで定期的にトレンド入りする「走行距離税で年間10万〜15万円の増税!」という情報の真相はどうなっているのでしょうか。取材班が過去の試算資料や審議会ペーパーを徹底検証したところ、この言説には「前提条件の意図的なすり替え」と「税金の二重取りという誤解」が存在することが判明しました。
「年間十数万円」という数字の出所を辿ると、ニュージーランドなど一部の海外で運用されている大型ディーゼル車やEV向けの「ロードユーザーチャージ(1kmあたり約7〜9円程度)」の数値を、年間1万5,000km〜2万km走る地方の普通車にそのまま機械的に当てはめた極端なシミュレーションであることが分かります。
しかし、日本国内で検討されている「自動車関係諸税の抜本的見直し」の基本構想は、既存のガソリン税(揮発油税・地方揮発油税:1リットルあたり53.8円)を「減税または廃止した上で、新たな財源に置き換える」という代替税構想です。ガソリン税を満額徴収されたまま走行距離税が丸々上乗せされるという設計は、財務省の検討テーブルにも存在しません。
仮に現行のガソリン税収(年間約2兆数千億円規模)と同規模の税収を走行距離で賄う場合、乗用車の平均的な税率は1kmあたりおよそ3円〜4円程度が論理的な均衡点となります。年間1万kmを走行する一般的なハイブリッド車であれば年間3万〜4万円の計算となり、現行のガソリン代に含まれる燃料税分とほぼ同等です。したがって「全ドライバーの家計から無条件に十数万円が蒸発する」という言説は、恐怖を煽るネット上のデマ・誇張情報と断定できます。
【試算データ比較】現行税制 vs 走行距離税シミュレーション
では、走行距離課税の仕組みと計算を現実的な数字(1kmあたり3.5円と仮定)でシミュレーションした場合、利用者のライフスタイルや保有車種によってどのような損益分岐が生じるのでしょうか。現行のガソリン税負担(ガソリン価格170円/L、税相当額53.8円/Lと換算)と比較したデータ表を作成しました。
| 利用者モデル・保有車種 | 詳細・年間走行距離 | 現行の年間燃料税負担 | 走行距離税(1km=3.5円試算) | 編集部の見解・実質的な損益 |
|---|---|---|---|---|
| 都市部サンデードライバー (一般ガソリン車・実燃費12km/L) | 年間 3,000 km | 約 13,450 円 | 10,500 円 | 約3,000円の負担減 あまり走らない層は恩恵を受ける。 |
| 郊外通勤ハイブリッド車 (HV車・実燃費22km/L) | 年間 10,000 km | 約 24,450 円 | 35,000 円 | 約10,500円の負担増 高燃費による節税メリットが相殺される。 |
| 地方在住・日常利用EV (電気自動車・電費6km/kWh) | 年間 12,000 km | 0 円(燃料税非課税) | 42,000 円 | 約42,000円の純増 「EVは走るほど得」という前提が崩壊。 |
| 地方豪雪・過疎地域(複数台) (軽乗用車・実燃費16km/L) | 年間 20,000 km | 約 67,250 円 | 70,000 円 | 約2,750円の負担増 世帯に2台あれば負担増は倍加する。 |
| 地域運送・営業用バン (商用ディーゼル等・実燃費10km/L) | 年間 40,000 km | 約 128,400 円 (軽油引取税32.1円換算) | 140,000 円 | 約11,600円の負担増 物流コストの上昇を通じて物価全体へ波及。 |
| ※試算条件:現行ガソリン税相当額53.8円/L、軽油引取税32.1円/L。走行距離税は1kmあたり3.5円の一律課税と仮定。車両重量税や自動車税(種別割)は変動なしとする前提。 | ||||
このデータ比較から明白な構造的歪みが浮かび上がります。「燃費向上に莫大な開発費を投じたハイブリッド車」や「環境負荷低減のために高い車両価格を支払ったEVオーナー」ほど、従来の燃料税制に比べて著しく割を食う設計になっている点です。特にEVはこれまでガソリン税が実質ゼロであったため、走行距離税が導入されれば丸々数万円の新規増税となります。
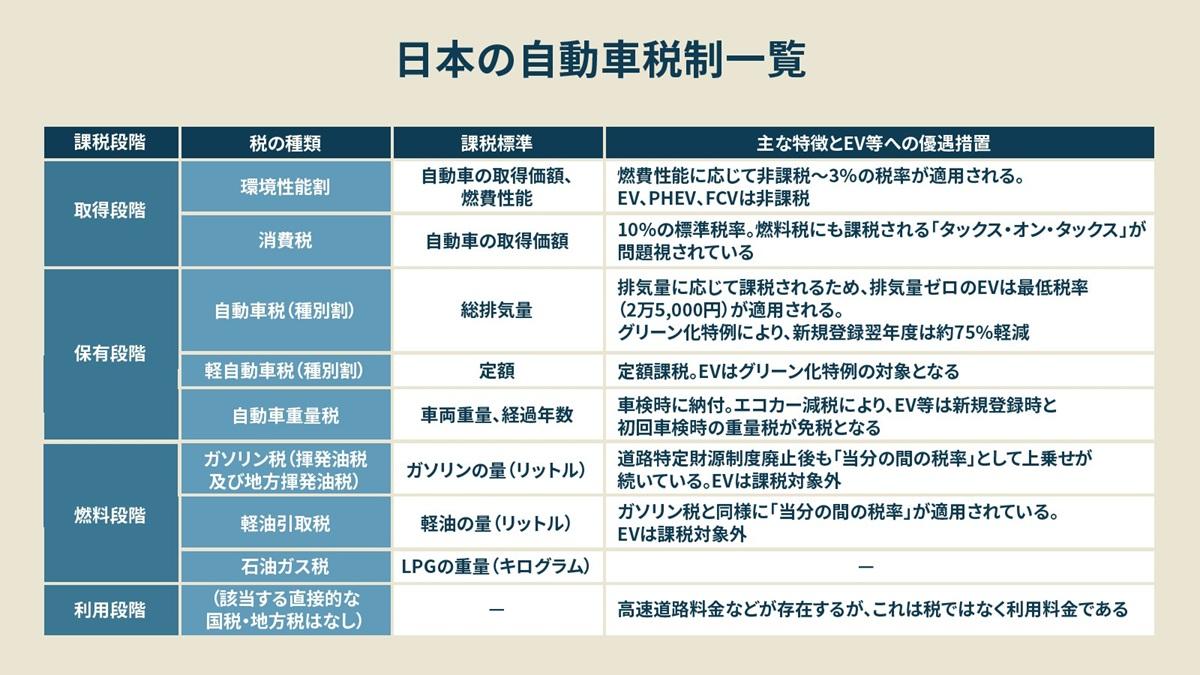
EV普及とガソリン税の減収|財務省が「自動車関係諸税の抜本的見直し」を迫られる理由
世論の反発がこれほど強いにもかかわらず、なぜ財務省は走行距離税の議論を完全には捨て去らないのでしょうか。その根底には、「国家の道路維持インフラ財源の枯渇」という極めてシビアな財政的逼迫が存在します。
日本国内の燃料課税(揮発油税、地方揮発油税、軽油引取税など)は、長年にわたり年間約4兆円規模の安定した税収をもたらしてきました。しかし、ハイブリッド車の普及率が5割を超え、軽自動車の高効率化が進んだことで、国内のガソリン消費量は右肩下がりを続けています。さらに政府が掲げる「2035年までに乗用車新車販売で電動車100%」という脱炭素目標を達成すれば、ガソリン税収は現在の半分以下へと落ち込む見通しです。
一方で、道路舗装、橋梁、トンネルの老朽化対策費用は待ったなしで増大しています。走行時に重いバッテリーを積んだEVは、同サイズのガソリン車よりも車重が200〜400kg重く、路面に与える摩耗負荷はむしろ大きいという側面があります。
「ガソリンを一切消費しないEVが道路を走行し、路面を傷めているのに、道路の維持費はガソリン車オーナーの税金だけで賄うのか」という税負担の公平性(受益者負担の原則)の破綻が、財務官僚たちを突き動かしている論理的根拠です。したがって、走行距離税という名称になるかは別としても、「利用に応じた新たな負担枠組み」の構築は、国家財政の観点からは不可避の課題として残り続けています。
【実態検証】地方への影響と世論の猛反発|「生存権の侵害」と叫ぶ現場のリアル
取材現場で地方の生活者や自治体首長から聞かれる声は、都市部の机上の空論を痛烈に告発しています。福島県会津地方で農業と兼業通勤を続ける50代男性は、吐き捨てるように語りました。
「最寄りのスーパーまで片道12km、総合病院までは往復35kmあります。路線バスは1日に2本しかありません。家族3人で軽自動車2台と普通車1台を持っていますが、これは道楽ではなく命綱です。電車が数分おきに来る東京の感覚で『走った分だけ税金を払え』と言われたら、田舎の人間は家から出るな、死ねと言われているのと同じです」
この言葉が象徴するように、走行距離税に対する地方住民の拒絶感は「負担金額の多寡」を超えた「生存権の侵害」に対する怒りです。地方自治体関係者への聞き取り調査でも、以下のような深刻な懸念が相次いでいます。
- 医療過疎地における通院抑制:遠方の透析治療や専門医への通院を控える高齢者が続出するリスク。
- 子育て世代の流出加速:保育園や習い事の送迎で月間1,000km以上を走る子育て層への逆進的負担。
- 地場産業・農業の競争力低下:集出荷場や農地を巡回する軽トラックの維持コスト増が直撃。
さらに制度面における致命的なハードルが「技術的計測方法とプライバシー問題」です。走行距離を正確に把握するには、車載GPSによる移動ログの送信、または車検ごとのオドメーター(積算走行距離計)確認が想定されます。
しかし、国が全国数千万台の車両のGPSデータを常時捕捉・監視する仕組みは、「国家による移動監視社会」として憲法上のプライバシー侵害懸念を強く引き起こします。一方で車検時申告に頼れば、2年に1回の後払い課税となり納税者の負担感が激増する上、メーター巻き戻しなどの不正工作をどう防ぐのかという執行コストの問題が未解決のまま残されています。

一般に知られていない盲点と海外の失敗事例|オーストラリアや米国の教訓
走行距離課税を先行して実験・導入しようとした海外諸国でも、激しい制度的混乱と法廷闘争が勃発しています。この海外の生々しい失敗事例こそが、日本の政策決定者がブレーキを踏んだ隠れた要因でもあります。
典型例がオーストラリアのビクトリア州です。同州は2021年、EVやプラグインハイブリッド車(PHEV)を対象に、1kmあたり約2.6〜2.8豪セントを課す「ゼロ・低排出車走行課税(ZLEV)」を導入しました。しかしドライバー2名が「連邦憲法に違反する不当な関税である」として州政府を提訴。2023年10月、オーストラリア連邦最高裁判所は原告の主張を認め、同法を「違憲無効」とする判決を下しました。州政府は徴収した税金の返還対応に追われるという泥沼の結末を迎えています。
また、アメリカのオレゴン州が実施しているボランタリー制(任意参加)の走行距離課税プログラム「OReGO」でも、深刻な課題が露呈しています。参加車両数が全米規模にスケールしない最大の要因は「徴税コストの異常な高さ」です。ガソリン税であれば元売り段階で一括徴収できるため徴税コストは税収の1%未満で済みますが、個々の車両から走行データを集めて個別請求する走行距離税では、課税システムの維持・管理費用だけで税収の数十%が消し飛ぶという本末転倒な試算が突きつけられています。
日本においても、システムの構築や管理に数千億円の公費を投じ、得られる税収がわずかであれば国民の納得は到底得られません。海外の先行事例が示すのは、「理論上は合理的でも、行政実務としてはコストと反発が大きすぎる」という動かしがたい現実です。
【プロの結論】モビリティ権の視点から見出すべき教訓と制度の未来予測
社会学および交通福祉の観点からこの問題を捉え直すと、走行距離税を巡る対立の本質は「移動の自由(モビリティ権)を基本的人権としてどこまで保障するか」という思想の衝突に他なりません。
都市部において公共交通機関は高度に発達し、自家用車を持たない「ノーカー層」は利用課税の恩恵を享受できます。しかし地方都市や過疎部では、自家用車の運転は衣食住と同じ「生存のための必須要件」です。代替手段のない必需品に対して利用量比例の課税を課すことは、福祉社会の理念において最も警戒されるべき「逆進的ペナルティ」となります。
今後の税制改革がどのような道筋をたどるのか、取材を通じて得られた確度の高い未来シナリオは以下の通りです。
- 走行距離税の単独導入は不可能:国民的合意形成とプライバシー監視への忌避感から、スタンドアロンの「全車走行距離税」が今後数年内に成立する可能性は極めて低い。
- EV向け急速充電インフラへの課税シフト:オドメーターやGPSではなく、急速充電スタンドの利用電力に道路維持目的の目的税を上乗せする方式が現実解として急浮上している。
- 車両重量税および環境性能割の再編:走行距離ではなく、バッテリーの重量による道路負荷を名目として、EVの車検時重量税を段階的に引き上げる「静的課税」の調整が先に行われる公算が大きい。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
制度改定の議論が長期化する中で、ドライバーは今後のカーライフをどのように選択すべきでしょうか。客観的な判断基準を提示します。
【現状の税制メリットを最大限に享受できる人】
公共交通が利用可能で、年間走行距離が5,000km未満の都市部・準都市部のドライバーです。現行のガソリン車・ハイブリッド車をそのまま維持することが、最も制度変更リスクを受けにくく、車両の買い替えコストを抑える賢明な防衛策となります。
【今後の制度動向に慎重な目配りが必要な人】
「電気代の安さによるランニングコスト削減」だけを目的に、長距離通勤のために高額なEVへの乗り換えを検討している地方のドライバーです。走行距離税そのものは見送られたとしても、EVを対象とした急速充電課税や重量税の優遇撤廃は2020年代後半に向けて確実に進みます。「税制上のEV優遇は永続しない」という冷徹な前提のもとで、トータル保有コストを冷静に計算し直す必要があります。
【走行 距離 税】に関するよくある質問(FAQ)
Q1:走行距離税が2026年中にいきなり法制化される可能性はありますか?
A1:その可能性は極めてゼロに近いです。政府の税制調査会における審議スケジュール、法案提出、法改正に伴う周知期間やシステム開発を考慮すると、どれほど議論が前倒しされたとしても最低数年の準備期間を要します。当面の税制改正大綱において導入は見送られており、直近で突然徴収が始まることはありません。
Q2:もし将来導入された場合、車検のときに一括で支払うことになるのですか?
A2:検討されていた案の一つに「車検時のオドメーター確認に基づく後払い」があります。しかしこの方式は、2年分の税金(数万〜十数万円)が一気に請求されるため納税者の資金負担が極めて重くなるという致命的な欠点があります。そのため、車載通信端末による月次決済や、燃料・充電スタンドを通じた間接徴収など様々な方式が議論されていますが、決定打となる仕組みは定まっていません。
Q3:ガソリン税の「トリガー条項」凍結解除や暫定税率の廃止はどうなりましたか?
A3:ガソリン価格の高騰を受けてトリガー条項の解除議論や補助金制度の運用が幾度も国会で争点となりましたが、地方財政への影響や流通現場の混乱を理由に抜本的な廃止には至っていません。政府としては、既存の燃料課税を安易に撤廃するとインフラ維持財源が完全に破綻するため、代替財源の目途が立たない限り、現行の枠組みを維持しつつ激変緩和措置で急場をしのぐ方針を継続しています。
まとめ:今後の動向と失敗しないための判断基準
走行距離税を巡る狂騒曲は、財源確保を急ぐ財務省の論理と、移動の自由を死守しようとする地方世論との激しい衝突の縮図でした。ネット上で拡散した「年間十数万円の増税」という極端な言説は退けられ、制度の導入自体も当面の間は完全に棚上げされています。
しかし、EVシフトが進むにつれて「誰が道路の維持補修費を負担するのか」という構造的課題が消え去ったわけではありません。今後は走行距離という直接的な移動への課税ではなく、充電電力への課税や重量税の枠組み変更など、より抵抗の少ない形での調整が水面下で模索されることになります。
センセーショナルなSNSの煽り情報に惑わされることなく、政府税制調査会の正式答申や法案審議の客観的な一次情報を見極めること。そして自身の走行距離や居住環境に応じた合理的なカーライフ設計を維持することこそが、ドライバーに求められる最も確実な防衛策です。 (出典: 走行 距離 税(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
