特定口座とは?源泉徴収ありなしの罠と失敗しない選び方を徹底解剖
新NISAの普及によって投資を始める層が急増した現在、証券会社の口座開設画面で誰もが直面するのが「特定口座」という選択肢です。案内されるがままに「源泉徴収あり」を選んでよいのか、それとも「源泉徴収なし」や「一般口座」にすべきなのか、判断がつかずに立ち止まる投資家は少なくありません。
国税庁や日本証券業協会が公開する各種資料を紐解くと、この口座区分の違いは単なる「確定申告の手間」にとどまらず、手取りの利益や配偶者控除、さらには健康保険料の金額にまで直結する重大な分岐点であることがわかります。仕組みを正しく把握せずに口座を開設すると、思わぬ増税や扶養からの脱落を招きかねません。投資初心者が知っておくべき制度の全容と、2026年現在の税制環境における最適な選択肢を検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:特定口座は証券会社が税額を自動計算する仕組みであり、初心者は原則として確定申告の手間が一切生じない「源泉徴収あり」一択となる。
- 要点2:確定申告で損益通算や繰越控除を行うと、合計所得金額が跳ね上がり、配偶者控除の消失や国民健康保険料の増額といった重大な副作用が生じるリスクがある。
- 要点3:SBI証券や楽天証券などで新NISAと併用する場合でも、非課税枠を超えた投資信託や株式の受け皿として特定口座の正しい設定が不可欠である。
【基礎知識】特定口座とは?一般口座との違いと投資初心者が選ぶべき理由
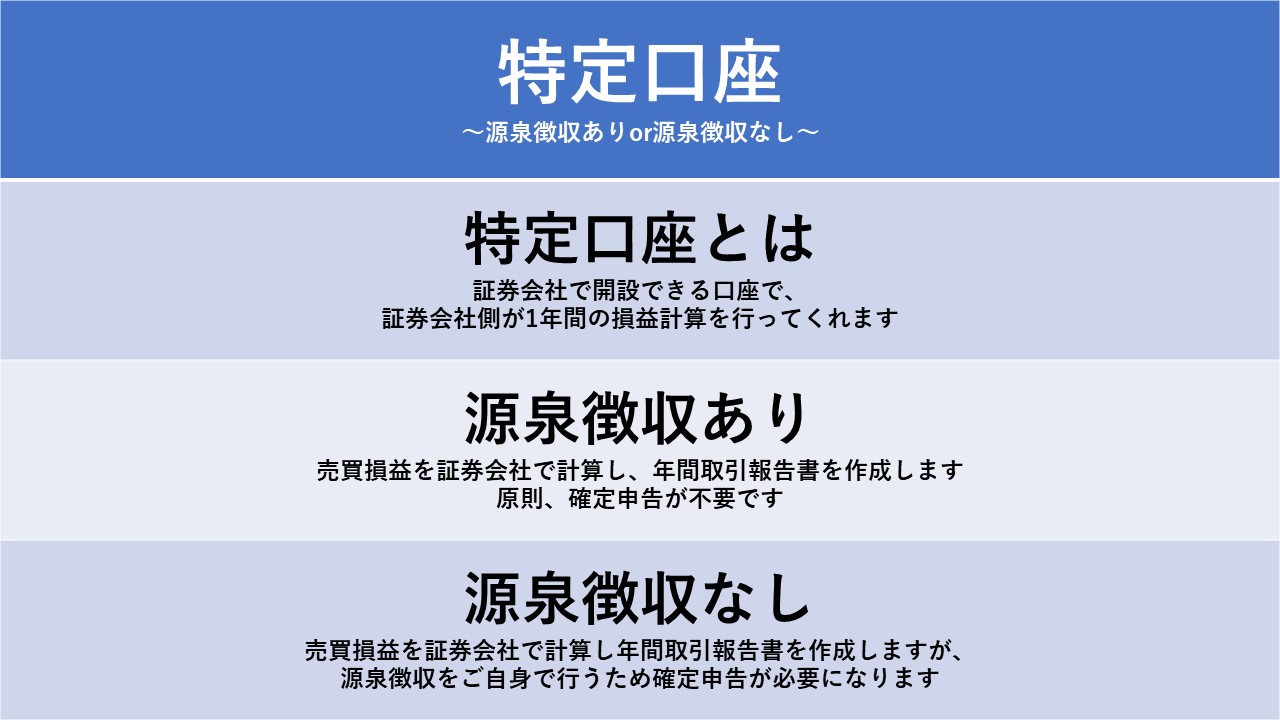
株式投資や投資信託の取引を行うために証券口座を開設する際、用意されている口座区分は大きく分けて「NISA口座」「特定口座」「一般口座」の3種類が存在します。なかでも課税取引の土台となる特定口座とは、投資家に代わって証券会社が1年間の売買損益を計算し、公式な納税資料をまとめてくれる口座制度です。
過去の税制では、投資家自身が日々の取引価格や取得コストを記録し、年末に複雑な計算表を作成して税務署へ申告しなければなりませんでした。この膨大な事務負担を解消する目的で導入されたのが特定口座であり、現在では課税口座を利用する個人投資家の9割以上が利用しています。
初心者が最も警戒すべきなのは特定口座一般口座違いの把握です。一般口座を選択した場合、株式の売却益や配当金を自分自身でエクセル等に記録し、取得価額の移動平均法による計算や為替レートの換算を手動で行わなければなりません。計算を怠ったり誤ったりすると、税務署からの指摘や過少申告加算税の対象となります。上場株式や一般的な投資信託を取引するにあたり、あえて一般口座を選ぶ経済的なメリットは皆無に等しいのが実情です。
特定口座を利用していれば、翌年1月中旬頃に証券会社から特定口座年間取引報告書が電子交付または郵送されます。これには1年間の譲渡損益や源泉徴収された税額がすべて明記されているため、自身で複雑な損益計算書を作る労力から完全に解放されます。
徹底比較|特定口座「源泉徴収あり・なし」の決定的な違いと税金計算
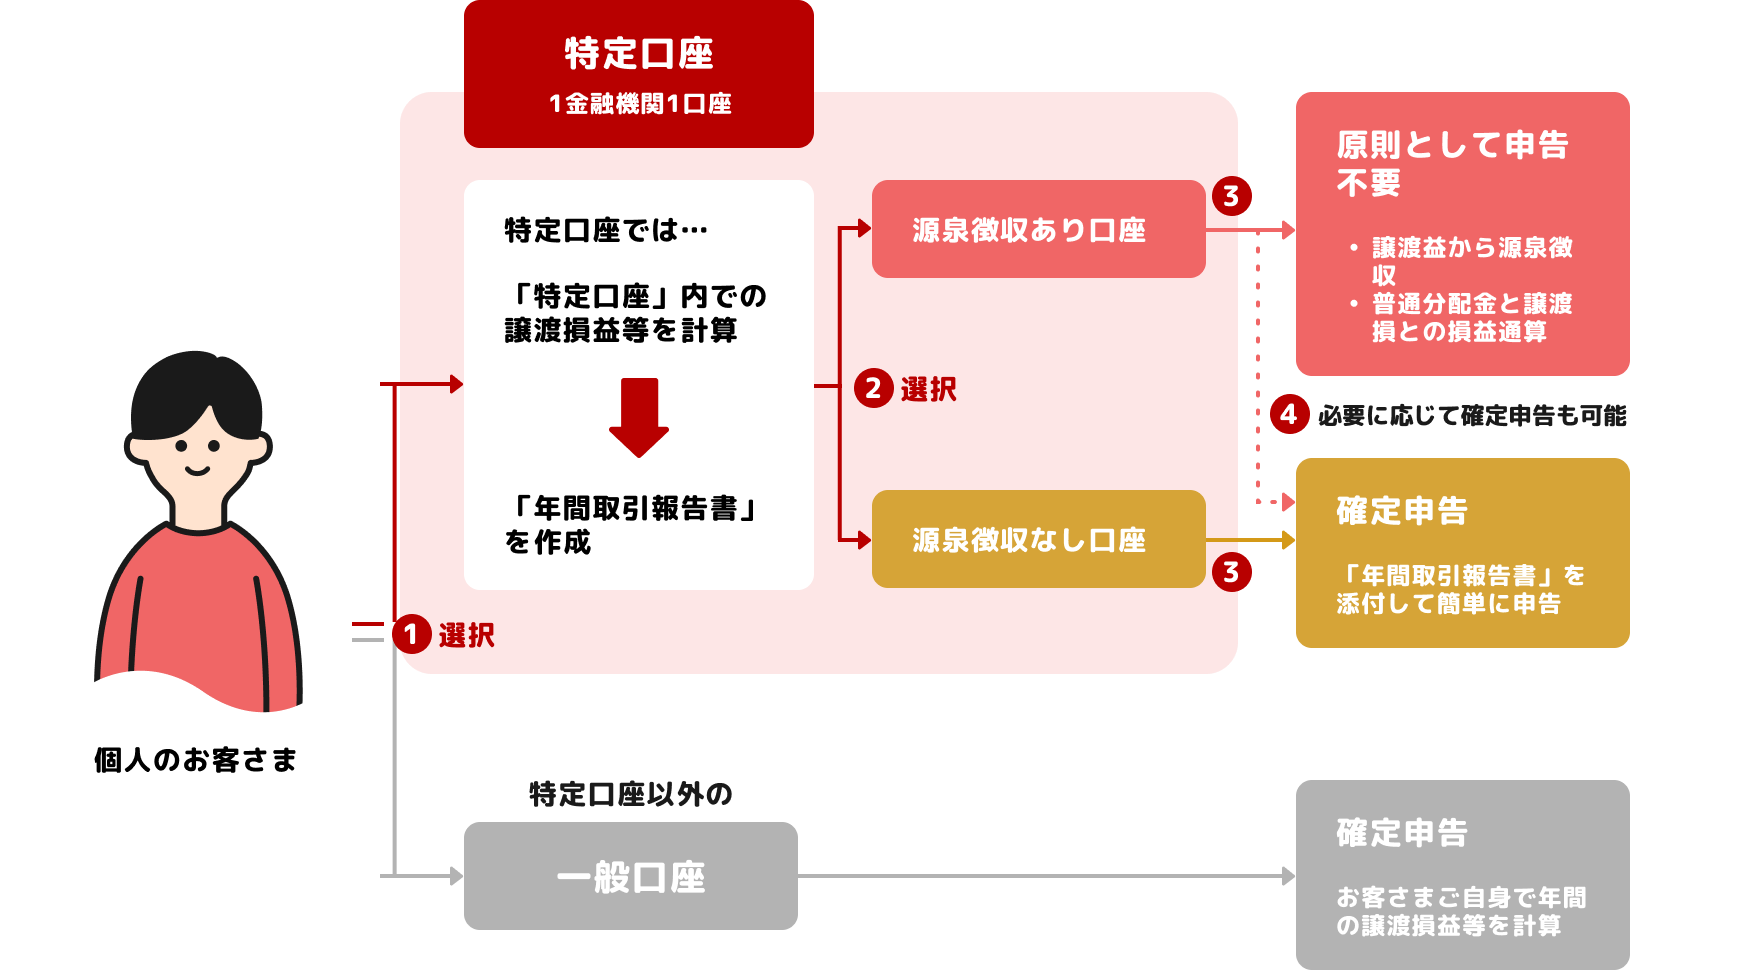
特定口座を開設する際、最大の分かれ道となるのが「源泉徴収あり」と「源泉徴収なし」のどちらを選択するかという点です。両者の違いは、税金の納付を証券会社に代行させるか、自分自身で確定申告を行って納めるかにあります。
利益に対する課税ルールそのものはどちらを選んでも同一です。特定口座税金計算方法の基本として、株式や投資信託の譲渡益(キャピタルゲイン)および配当金(インカムゲイン)には一律で20.315%(所得税15%、復興特別所得税0.315%、住民税5%)の税率が適用されます。
| 口座区分 | 確定申告の要否 | 所得への算入(扶養・保険料) | 編集部の見解・適性 |
|---|---|---|---|
| 特定口座(源泉徴収あり) | 原則として確定申告不要(自動納税) | 申告不要を選べば合計所得金額に含まれない | 初心者・会社員・扶養家族に最適。最も安全 |
| 特定口座(源泉徴収なし) | 利益が年間20万円超で確定申告必須 | 申告により各種所得控除・保険料算定に反映 | 自営業者や経費相殺を熟知した中上級者向け |
| 一般口座 | 自身で損益計算を行い確定申告必須 | 確定申告により合計所得金額に反映 | 未公開株や特定外国株など特殊用途に限定 |
特定口座源泉徴収ありの最大の強みは、利益が確定するたびに証券会社が税金を天引きして納付するため、投資家側で特定口座確定申告不要の特例を享受できる点にあります。会社員であれば勤務先の年末調整だけで完結し、投資の利益を会社や税務署へ別途報告する必要がありません。
一方の特定口座源泉徴収なしは、売却時に税金が差し引かれないため、手元の資金を減らさずに再投資へ回せるという資金効率上の利点があります。しかし、給与所得者であっても利益が20万円を超えた瞬間に確定申告の義務が発生し、後からまとまった納税資金を用意しなければなりません。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット証券のユーザーコミュニティや税務相談の現場における実際の声を分析すると、口座選択をめぐるリアルな失敗談が浮き彫りになります。SNSや知恵袋などの投稿では、「源泉徴収なしの方が税金を払う時期を遅らせられるから得」という安易なアドバイスを信じ込み、確定申告シーズンにパニックに陥る初心者が後を絶ちません。
大手ネット証券の窓口相談に寄せられる質問でも、「利益が18万円出たので源泉徴収なしなら無税だと思っていたが、住民税の申告が必要と言われて驚いた」というケースが頻発しています。いわゆる「年20万円以下の申告不要制度」は所得税に限られた特例であり、住民税にはこの非課税枠が存在しません。源泉徴収なしを選んでいた場合、利益が1円でも出れば各自治体の役所へ住民税申告を行わなければならないという見落としがちです。
また、確定申告を経験した投資家へのヒアリングでは、「年間取引報告書が手元にあっても、確定申告書等作成コーナーの数字入力で何度もエラーになり、土日をまるまる潰された」という疲弊の声が多く聞かれます。時間的コストと精神的ストレスを天秤にかけた結果、「初めから源泉徴収ありにしておけばよかった」と後悔する利用者が大半を占めています。
一般に知られていない盲点とネットの誤解|扶養外れと住民税の一致化という罠
特定口座を運用するうえで、最も警戒すべき「落とし穴」が確定申告に伴う社会保険料や扶養控除への波及効果です。ネット上では「損失が出たら確定申告をして損益通算すべき」「配当控除を使えば税金が還付される」といった断片的な情報が溢れていますが、これらを鵜呑みにすると大損する構造が存在します。
まず直視すべきは特定口座扶養外れるリスクです。専業主婦(夫)や学生が特定口座(源泉徴収あり)で運用している場合、どれだけ利益が出ても確定申告をしなければ合計所得金額にカウントされません。そのため、税法上の扶養(配偶者控除・扶養控除)から外れる心配はありません。
ところが、複数の口座間で特定口座損益通算を行おうとして、あるいは少額の配当控除を受けるために安易に確定申告をしてしまうと、その利益が世帯全体の所得として公に認識されます。その結果、合計所得基準(48万円超)を突破して扶養から外れ、扶養者の税負担が十数万円単位で跳ね上がるという本末転倒な事態を招きます。
さらに見逃せないのが、税制改正による特定口座住民税申告不要ルールの変化です。過去の税制では「所得税は確定申告して損益通算し、住民税は申告不要を選択する」という裏ワザが認められていましたが、税制の公平化に伴い、所得税と住民税の課税方式が完全に一致化されました。
現在では、所得税で確定申告を行った場合、その所得情報は自動的に自治体の住民税算定や国民健康保険料の計算基礎へと直結します。自営業者やフリーランス、リタイア世代が損失繰り越しや配当控除のために確定申告をした結果、翌年度の国民健康保険料や介護保険料、後期高齢者医療制度の自己負担割合(1割から3割へ)が急増し、戻ってきた還付金を大幅に上回る負担増に直面するリスクが現実に起きています。
新NISAとの関係は?特定口座NISA併用の実務と大手ネット証券の最適解
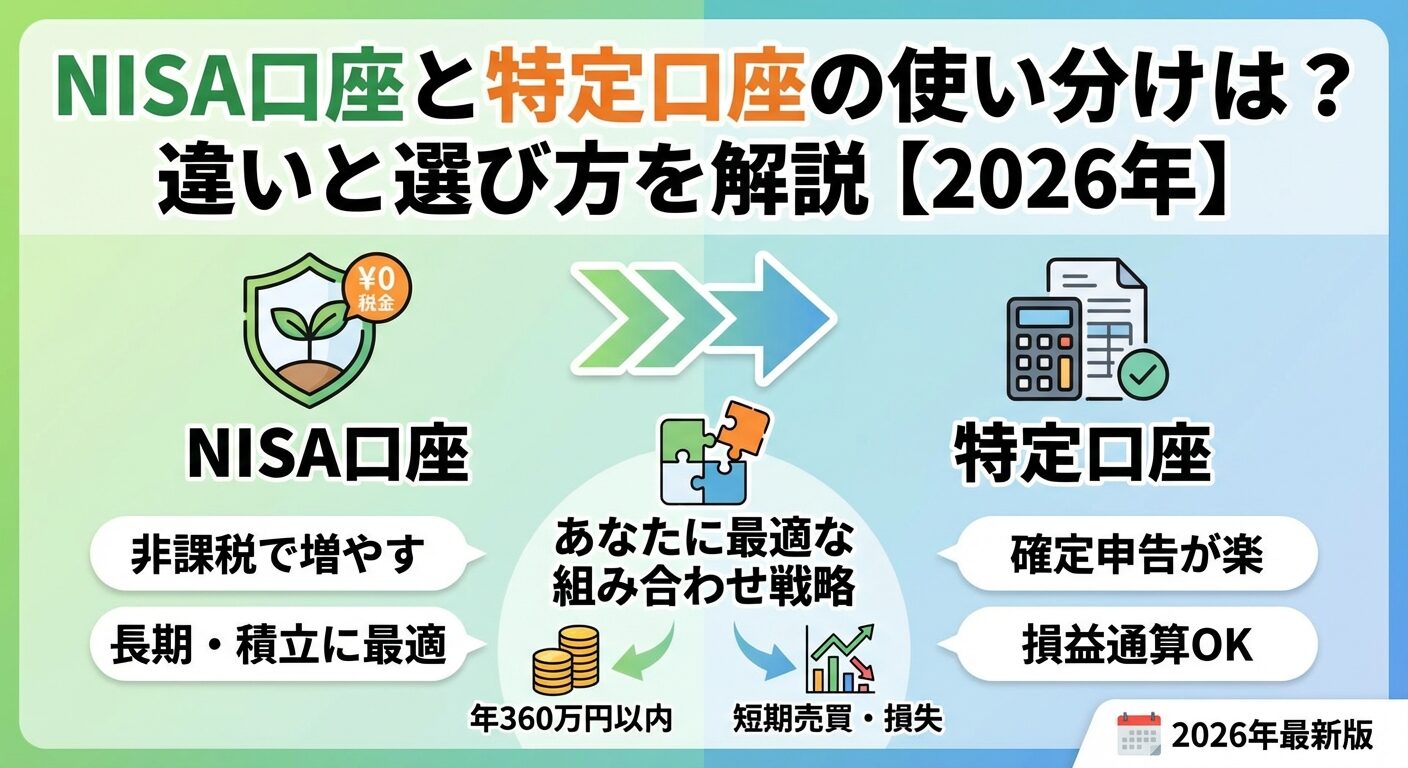
現代の資産形成において、特定口座単体で運用するケースは稀であり、新NISAとの住み分けをどう設計するかが実務上の焦点となります。特定口座NISA併用の基本的な鉄則は、「非課税枠を上限まで使い切り、溢れた資金を特定口座(源泉徴収あり)へ逃がす」というシンプルな資産配置です。
新NISA口座内での売買益や配当金は完全に非課税となるため、確定申告や源泉徴収といった概念自体が存在しません。しかし、年間360万円、生涯で1,800万円という投資上限枠を超えて資産を積み立てたい場合や、NISA対象外の銘柄を取引する際には、どうしても特定口座が必要となります。
国内の二大巨頭であるSBI証券特定口座開設や楽天証券特定口座の初期設定画面を確認すると、どちらもデフォルト(推奨設定)で「特定口座(源泉徴収あり)」が指定されています。これは投資家の資産管理におけるトラブルを未然に防ぐための合理的な導線です。
両証券会社ともに、特定口座内で保有する投資信託を売却して新NISA口座の成長投資枠へ買い直すといった「口座間の資金移動」をスムーズに行う機能を備えています。その際も源泉徴収ありにしておけば、売却時の納税が自動で完結するため、翌年の確定申告を一切気にすることなく非課税枠への乗り換え作業を完遂できます。
【プロの結論】特定口座はおすすめどっち?後悔しない判断基準と行動指針
「特定口座の源泉徴収は、結局どちらを選ぶべきか」という問いに対する結論は極めて明確です。投資の目的やライフスタイルに応じた以下の基準をもとに、迷わず選択してください。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
▼「特定口座(源泉徴収あり)」を選ぶべき人(全体の95%以上)
- 会社員・公務員:勤務先の年末調整だけで税務処理を終わらせたい人
- 扶養に入っている配偶者や学生:扶養控除から外れるリスクを完全にゼロにしたい人
- 自営業・フリーランス・無職:確定申告による国民健康保険料の増額を確実に回避したい人
- 投資初心者:確定申告のミスや申告漏れによる追徴課税のリスクを排除したい人
▼「特定口座(源泉徴収なし)」を検討してもよい人(ごく一部の例外)
- 年間の株式利益が20万円以下に収まる見込みがあり、かつ他の理由で住民税の申告に抵抗がない人
- すでに個人事業の青色申告を行っており、専任の税理士がいて納税資金の資金繰りを完全にコントロールできる人
家計管理と行動経済学の観点から見ても、投資における「認知コストの削減」は運用成績そのものと同じくらい重要です。確定申告という重い手続きを抱え込むことは、日々の平穏な生活や本業のパフォーマンスに対する重大なノイズとなります。特定口座メリットデメリットを総合的に勘案しても、源泉徴収ありによる完全自動化こそが、現代の投資家にとって最も堅牢な選択肢です。
【特定口座とは】に関するよくある質問(FAQ)
Q1:特定口座は後から「源泉徴収あり」から「なし」に変更できますか?
A1:年の途中であっても変更は可能ですが、一度でもその年内に売却(利益・損失の確定)や配当金の受け取りが発生している場合は、その年の変更はできません。翌年分からの変更手続きとなります。
Q2:NISA口座と特定口座で損益通算はできますか?
A2:制度上、NISA口座と特定口座の損益通算は一切できません。NISA口座で発生した利益は非課税である反面、損失が出た場合も税務上は「なかったもの」とみなされるため、特定口座の利益と相殺することは不可能です。
Q3:年間の利益が20万円以下なら特定口座「源泉徴収なし」で税金を払わなくて済みますか?
A3:所得税は免除されますが、住民税の納付義務は残ります。したがって、お住まいの市区町村の役所へ住民税の申告を行い、5%分の住民税を納める必要があります。完全な無税にはなりません。
Q4:SBI証券と楽天証券など、複数の特定口座間で損益通算したい場合はどうすればよいですか?
A4:複数証券会社の損益通算を行うには確定申告が必須です。各社から交付される特定口座年間取引報告書を添付して申告します。ただし、申告を行うことで所得金額が合算され、扶養控除や社会保険料に影響が出る可能性がある点には十分な注意が必要です。
まとめ:失敗しないための最終チェックリスト
投資口座の開設時に求められる特定口座の選択は、その後の投資生活の快適さと税務リスクを決定づける最重要ポイントです。税制の一致化が進んだ環境下において、初心者が余計な損失を被らないための合言葉は「特定口座・源泉徴収あり」に尽きます。
目先の小さな還付金や非課税枠にとらわれて確定申告を行い、結果として配偶者控除の消失や健康保険料の急増を招いては意味がありません。口座区分を正しく設定し、無駄な手続きに思考を奪われることなく、中長期的な資産形成に専念できる環境を整えてください。 (出典: 特定 口座 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
