株の特定口座はどっちを選ぶ?源泉徴収ありなしの違いと2026年の罠
新NISAの普及によって株式投資への参入障壁が一気に下がった今、非課税投資枠を使い切った投資家や、個別株取引を拡大しようとする個人が必ず直面するのが「特定口座の壁」です。証券会社の口座開設画面で突きつけられる「源泉徴収あり」と「源泉徴収なし」の二者択一。この選択を深く考えずに決めてしまい、後から想定外の増税や社会保険料の跳ね上がり、さらには家族の扶養から外れる事態に直面して頭を抱える投資家が後を絶ちません。
税金の自動天引きに任せるのが本当に正解なのか、あるいは自身で確定申告を行う余地を残すべきなのか。投資初心者はもちろん、年間数十万〜数百万円規模の売買益を狙う個人投資家が知っておくべき決定的な違いと実務上のリスクを、2026年最新の税制環境を踏まえて徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:迷ったら原則「特定口座(源泉徴収あり)」が安全。利益が出ても自動で課税関係が完結し、確定申告が不要になる。
- 要点2:税制改正により「所得税と住民税の課税方式の一致」が完全定着。安易な確定申告は国民健康保険料の激増や扶養除外を招く重大リスクがある。
- 要点3:損益通算や繰越控除を狙う場合のみ確定申告を活用し、自身の世帯環境や給与所得に応じた使い分けを徹底するのが資産防衛の鉄則。
【結論】特定口座は「源泉徴収あり」を選ぶべき?決定的な違いをプロが解説
証券口座を開設する際、多くの初心者が「手取り額を少しでも増やしたい」「税金は後から考えればよい」と安易に構えがちです。しかし、実務と税務の現場を取材してきた立場から断言すれば、9割以上の個人投資家にとって最も無難かつ後悔のない選択肢は「特定口座(源泉徴収あり)」です。
株式投資で利益が出た場合、上場株式の売買益(譲渡益)や配当金には一律20.315%(所得税15%+復興特別所得税0.315%+住民税5%)の税率が課されます。この納税プロセスを誰が、どのタイミングで担うのかが「源泉徴収あり」と「源泉徴収なし」の決定的な分岐点となります。
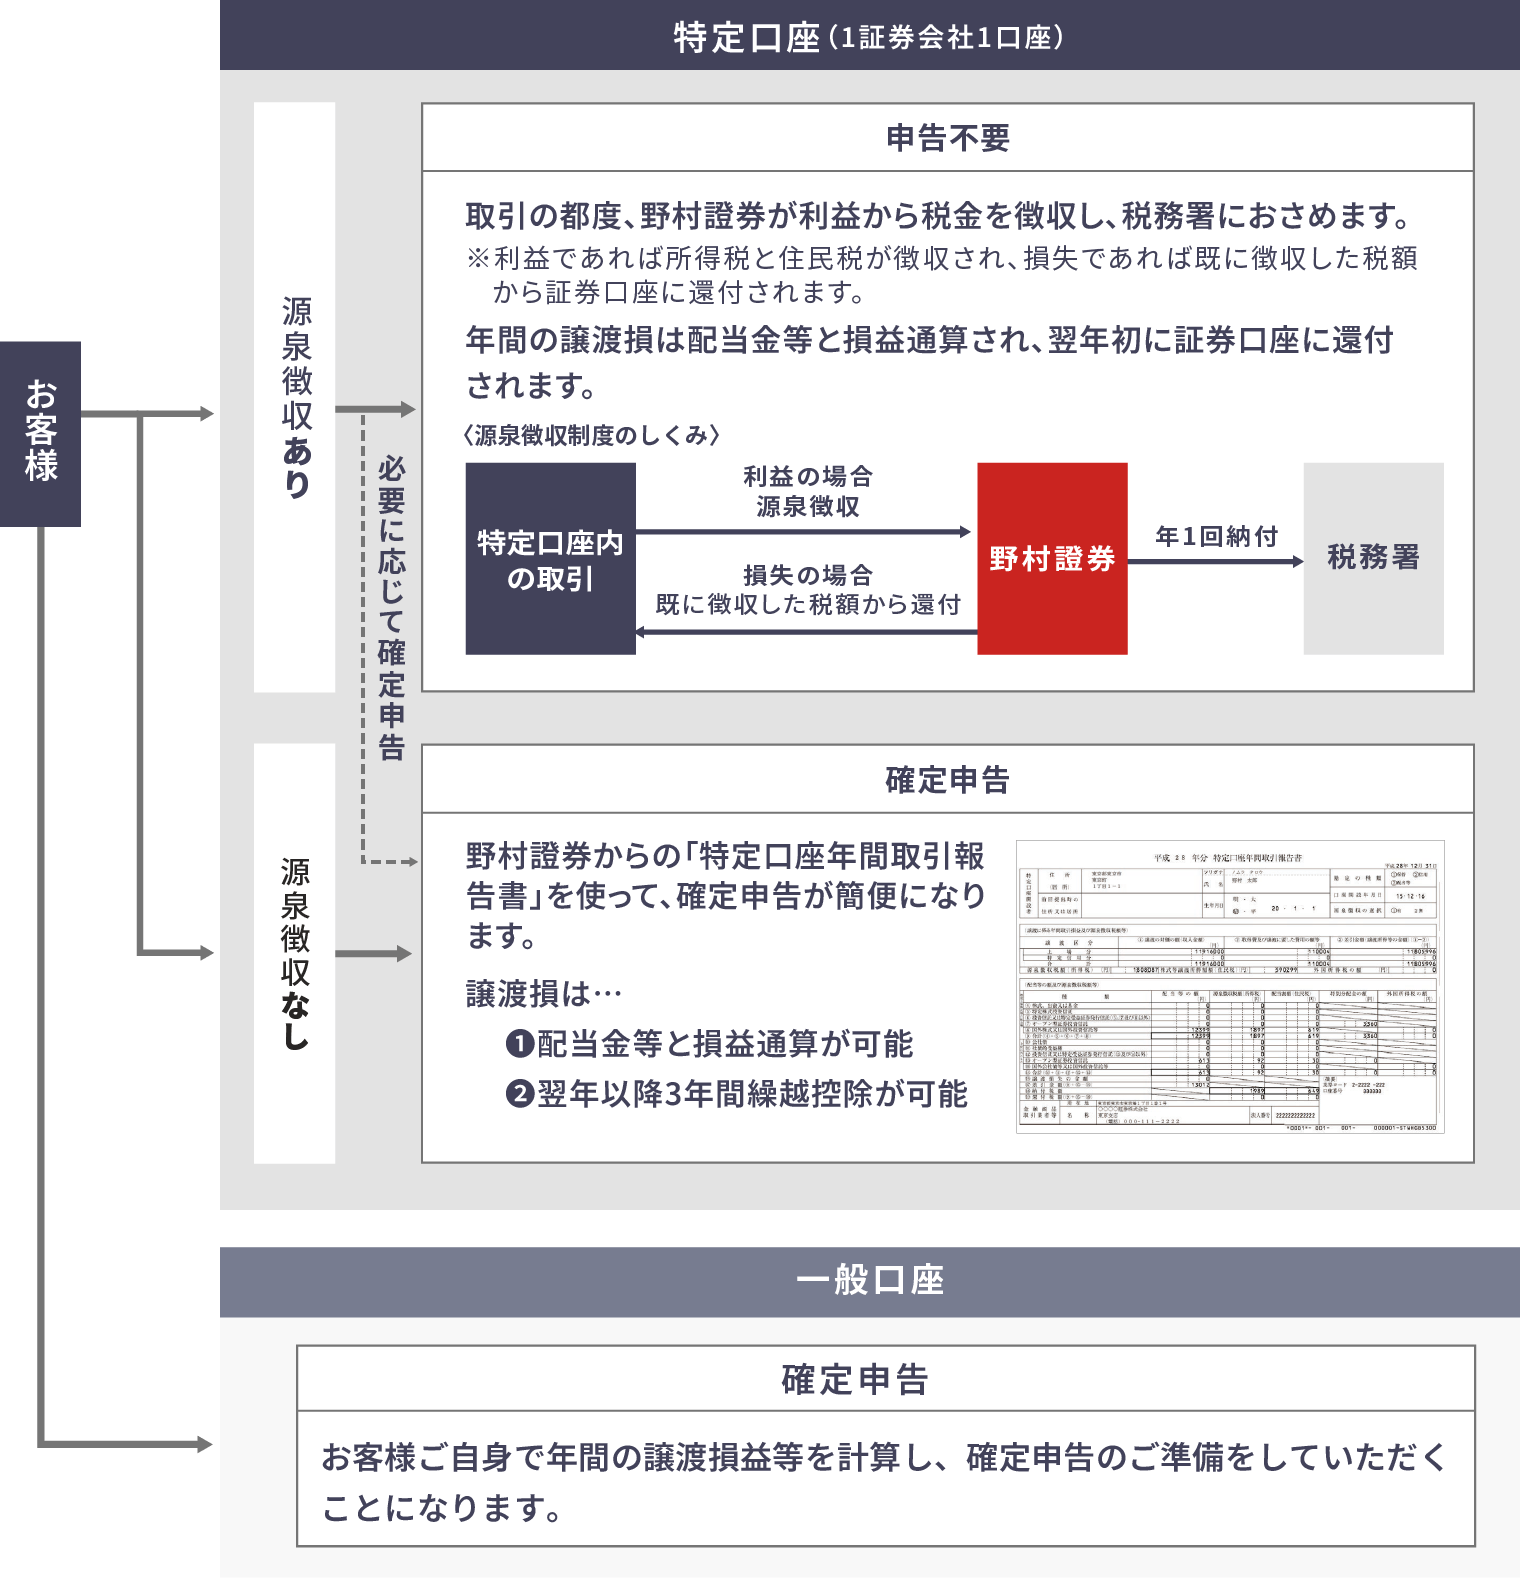
「源泉徴収あり」を選択した場合、証券会社が投資家に代わって取引ごとの損益を計算し、利益から20.315%分の税金を自動的に差し引いて国や自治体に納付します。投資家側は一切の手続きを行うことなく完全に納税義務を果たした状態になり、確定申告の手間そのものから解放されます。
一方、「源泉徴収なし」を選んだ場合、証券会社は年間の売買損益を計算した「年間取引報告書」を作成してくれるものの、税金の天引きは行いません。投資家自身が確定申告書を作成し、翌年2月16日から3月15日までの申告期間中に自ら納税しなければなりません。「自分で納税するほうが資金効率がよい」という言説もネット上には散見されますが、そこには後述する社会保険料や扶養控除に関わる極めて危険な盲点が潜んでいます。
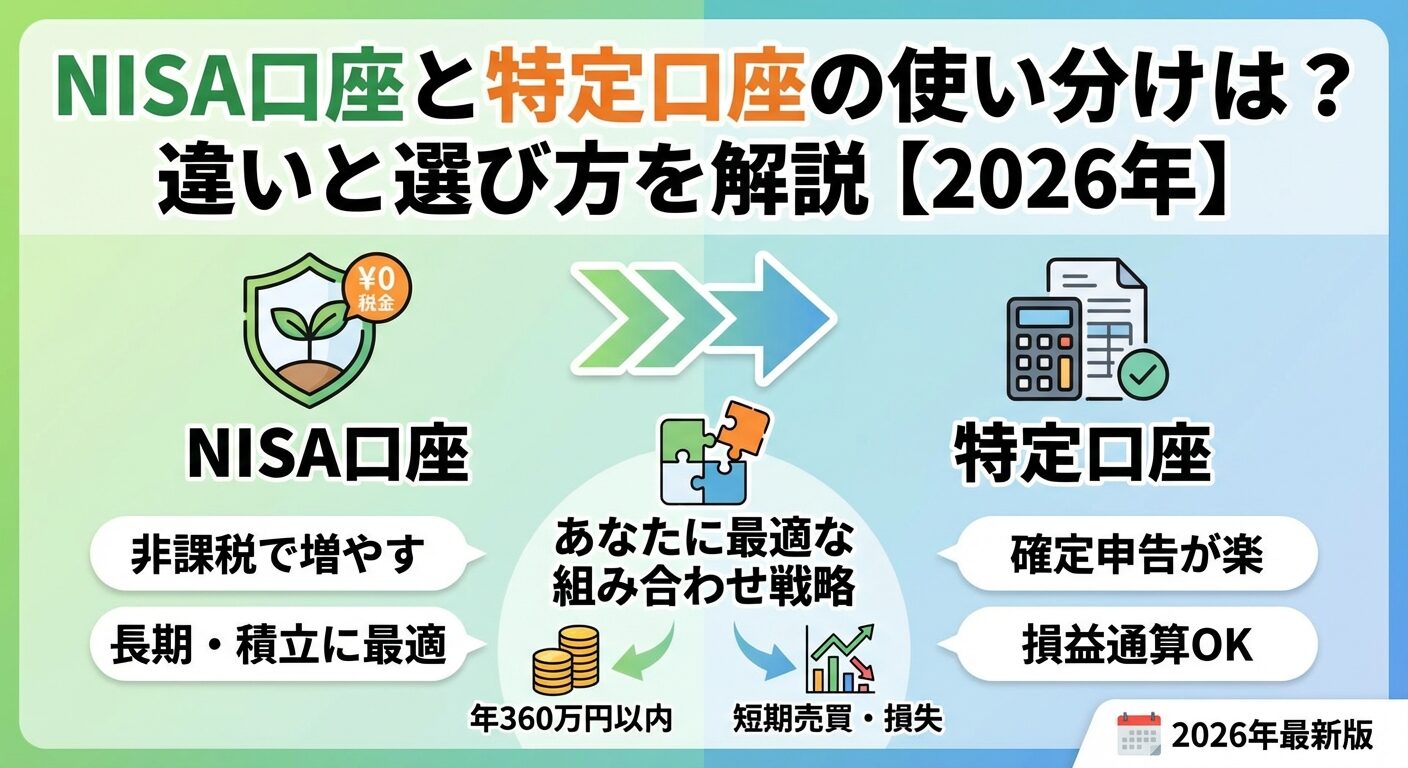
【比較表で一目瞭然】一般口座・特定口座・新NISAの決定的な違いと使い分け
証券会社で取引を行う際、保有できる口座枠には大きく分けて「一般口座」「特定口座(源泉徴収あり/なし)」そして「新NISA(非課税口座)」の3つが存在します。それぞれの特徴と実務上の負担を整理したのが以下の比較データです。
| 口座区分 | 税率と損益計算 | 確定申告の要否 | 編集部の見解・実務評価 |
|---|---|---|---|
| 新NISA口座(つみたて・成長投資枠) | 0%(非課税) 生涯枠1,800万円まで | 原則不要 税務手続き自体が発生しない | 資産運用の最優先枠。まずはこの非課税投資枠を埋めることが王道。 |
| 特定口座 (源泉徴収あり) | 20.315% 証券会社が都度自動計算 | 原則不要 (損益通算時は任意で申告可) | 圧倒的におすすめ。扶養外れや保険料増のリスクを遮断できる最善策。 |
| 特定口座 (源泉徴収なし) | 20.315% 証券会社が年間計算のみ実施 | 必須 (年間20万円超の利益時など) | 所得が可視化されるため、扶養控除や住民税に直撃するリスクが高い。 |
| 一般口座 | 20.315% 投資家自身が全取引を計算 | 必須 自身で取得原価等を算出して申告 | 未公開株や海外直接取引など特殊ケースを除き、個人が開設するメリット皆無。 |
現在、個人投資家の基本戦略は「新NISA口座」の枠をフル活用し、年間の投資枠(成長投資枠240万円・つみたて投資枠120万円の計360万円)を超過する投資分、あるいはNISA対象外の銘柄を取引する受け皿として「特定口座(源泉徴収あり)」を併用する形が定着しています。一般口座については、事務負担の重さから個人が選ぶ理由は事実上存在しません。
【実態検証】「源泉徴収なし」で後悔した投資家のリアルな失敗談と現場の叫び
SNSや知恵袋、個人投資家のコミュニティを検証すると、毎年3月の確定申告シーズンに「源泉徴収なしを選んで大失敗した」という悲鳴が大量に投稿されます。その多くは、税制の仕組みを断片的にしか理解していなかったことに起因しています。
典型的な失敗例が、いわゆる「20万円以下なら申告不要ルール」の曲解です。給与所得者である会社員は、給与以外の所得が年間20万円以下であれば「所得税」の確定申告が不要とされています。これを「年間利益が19万円だったから税金を一切払わなくていい」と勘違いし、特定口座(源泉徴収なし)のまま放置するケースです。
現場の税務関係者が口を揃えて指摘するように、この免除規定は所得税に限られた特例に過ぎません。住民税には20万円ルールの免除規定が存在しないため、利益が1円でもあれば自治体への住民税申告義務が発生します。これを怠った結果、数年後に自治体から未納の通知書が届き、延滞税とともに請求されて青ざめる会社員が続出しているのが実態です。
さらに深刻なのが、行動経済学で言う「現状維持バイアス」や「損失回避の心理」による失敗です。「利益から約2割も天引きされるのは心理的につらい、手元にキャッシュを残しておきたい」という短期的な感情から「源泉徴収なし」を選択した結果、翌年春にまとまった納税資金を用意できず、手持ちの現金を圧迫されて相場からの退場を余儀なくされるケースも後を絶ちません。
一般に知られていない盲点とネットの誤解|扶養外れと2026年最新の税制リスク
特定口座を選ぶ上で最も警戒すべきは、税金そのものよりも「各種社会保険料」や「配偶者控除・扶養控除」への波及効果です。ここはネット上でも誤解が非常に多い領域であり、正確な理解が不可欠です。
「特定口座(源泉徴収あり)」の中で完結させた利益は、税法上の「合計所得金額」に合算されません。しかし、「源泉徴収なし」を選択して確定申告を行った場合、あるいは「源泉徴収あり」口座の利益をあえて確定申告した瞬間に、その株式譲渡益はすべて「合計所得金額」に算入されます。
これがどのような惨事を招くのか、具体的なリスク要因を整理します。
- 配偶者控除・扶養控除からの脱落:専業主婦(夫)や学生が特定口座(源泉徴収なし)で取引し、年間利益が48万円(基礎控除額)を超えて確定申告を行うと、世帯主の税法上の扶養から完全に外れます。世帯主側の税負担が一気に跳ね上がることになります。
- 国民健康保険料の激増:自営業者やフリーランス、退職後の無職世帯が加入する国民健康保険料は「前年の合計所得金額」をベースに算定されます。株で100万円の利益を出して申告した場合、保険料が数十万円単位で急増し、手元に残った利益の半分以上が社会保険料で吹き飛ぶケースがあります。
- 医療費の窓口負担増や保育料への影響:後期高齢者の窓口負担割合(1割から3割への引き上げ判定)や、自治体の認可保育園の保育料算定にも合計所得金額が直結します。
【2026年最新】所得税と住民税の「課税方式の一致」がもたらした決定打
過去には「所得税は確定申告して損益通算しつつ、住民税は申告不要を選択して保険料の上昇を防ぐ」という、いわゆる住民税の申告不要制度を活用した節税テクニックが存在しました。しかし、税制改正によって2024年分(2025年申告)以降、所得税と住民税の課税方式を完全に一致させるルールが施行され、2026年現在はこの厳格な運用が完全に定着しています。
現在では、「所得税で申告したデータはそのまま住民税・自治体側に筒抜けになる」仕組みになっています。かつての抜け道は完全に塞がれており、確定申告を行うリスクは過去と比べて格段に高くなっています。「源泉徴収あり」を選んで申告不要の枠内に留めておくことの防衛的価値は、以前にも増して決定的な意味を持っています。
特定口座の損益通算と繰越控除|「確定申告したほうが得」なケースと注意点
ここまで「源泉徴収あり」の安全性を強調してきましたが、投資家が自ら進んで確定申告を行うべき例外的なケースも存在します。それが「損益通算」と「繰越控除」を利用する場合です。
損益通算とは、複数の証券会社で取引している場合に、A社での利益とB社での損失を相殺する手続きを指します。たとえば、SBI証券で50万円の利益が出て源泉徴収されていても、楽天証券で30万円の損失を出していた場合、確定申告を行うことで全体の純利益を20万円に圧縮し、払い過ぎた約6万円の税金の還付を受けることができます。
また、年間トータルで損失が出てしまった場合でも、確定申告をしておくことでその損失を最長3年間にわたって繰り越すことができる「繰越控除」の制度が利用可能です。翌年以降に利益が出た際、前年の損失と相殺して税負担を大幅に軽減できます。
この申告を行う際に手元で確認するのが、毎年1月中旬〜下旬に証券会社から交付される「特定口座年間取引報告書」です。この報告書の見方として着目すべきは以下の3点です。
- 譲渡の対価の額(売却総額):年間に売却した代金の総計。
- 取得費及び譲渡費用等(取得原価と手数料):株の買付代金などの経費。
- 差引金額(譲渡損益):ここがプラスであれば売買益、マイナスであれば損失となります。
特定口座の「源泉徴収あり/なし」を変更する方法
現在「源泉徴収なし」にしてしまっている口座を「あり」に変更したい、あるいはその逆を行いたい場合、証券会社のマイページ(口座管理・登録情報画面)からオンラインで簡単に変更申請が可能です。
ただし、税法上の厳格なルールが存在します。「その年の最初の取引(売却や配当金の受取)」が発生した時点で、その年の口座区分は固定され、年内の変更は一切できなくなります。変更を行いたい場合は、年明けの最初の約定前、あるいは前年末のうちに手続きを完了させておく必要があります。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準とネット証券選び
税制と社会保障の構造を踏まえた上で、投資家が取るべき明確な選択基準を整理します。自らの状況を客観的に見極め、感情ではなく数字とリスクに基づいて判断してください。
「特定口座(源泉徴収あり)」を絶対に選ぶべき人
- 会社員・公務員で、会社の年末調整だけで税務を完結させたい人
- 配偶者の扶養に入っているパート・主婦(夫)、または親の扶養に入っている学生
- 国民健康保険に加入している自営業者・フリーランス・年金受給者
- 手間の掛かる税務書類作成や確定申告を完全に回避したいすべての人
「特定口座(源泉徴収なし)」を検討してもよい極めて限定的な人
- 給与所得者であり、年間の株の利益が確実に20万円以下に収まる見通しがあり、かつ自ら住民税の申告だけを役所に出向いて処理できる人
- 社会保険の被扶養者ではなく、厚生年金・健康保険組合に加入している単身の会社員で、専業投資家のように資金を1円単位で運用へ回したい人
これから口座を開設する初心者であれば、SBI証券や楽天証券、マネックス証券といった主要ネット証券を選び、口座開設フォームの選択肢では迷わず「特定口座(源泉徴収あり)」にチェックを入れてください。これが最も安全で、予期せぬ金銭的損失を避ける確実な選択です。
【株 特定 口座】に関するよくある質問(FAQ)
Q1:特定口座(源泉徴収あり)にしておけば、利益がいくら出ても確定申告は不要ですか?
A1:不要です。年間で数百万円、数千万円の利益が出たとしても、利益が確定するごとに証券会社側で20.315%の税金が天引きされ、自動的に納税が完結します。確定申告をしなくても脱税になる心配は一切ありません。
Q2:源泉徴収「あり」にしていて年間で損失が出た場合、税金はどうなりますか?
A2:同一の特定口座内であれば、証券会社が年間の取引を自動で損益通算してくれます。前半に利益が出て税金が引かれていても、後半に損失が出れば、払い過ぎた税金は口座内に自動で還付されます。ただし、他の証券会社との損益通算や、翌年以降への繰越控除を行いたい場合は、確定申告が必要になります。
Q3:学生や被扶養配偶者が株で100万円儲けた場合、源泉徴収「あり」なら扶養から外れませんか?
A3:外れません。特定口座(源泉徴収あり)のまま確定申告をしなければ、その利益は税法上の所得としてカウントされないため、配偶者控除や特定扶養控除への影響はゼロです。これが「源泉徴収あり」の最大の防衛メリットです。
まとめ:今後の動向と失敗しないための判断基準
株式投資で利益を出すことには多くの関心が向けられますが、出口である税制や社会保険料の仕組みを軽視すると、せっかく相場で上げた収益を手続きの不備や想定外の増税で失うことになります。所得税と住民税の課税一体化が定着した現在の法制度下において、確定申告は「すればするほど得をする」ものではなくなっています。
基本は新NISA口座を満額活用し、枠外の取引は「特定口座(源泉徴収あり)」で完結させる。これこそが、税務リスクを徹底的に遮断し、資産形成に集中するための最も合理的かつ強固な土台です。自身の現在の口座設定を今一度マイページで確認し、意図しない設定になっていないか点検することをおすすめします。 (出典: 株 特定 口座(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
