エポスカード支払い遅れの真相|即利用停止の理由と復活手順2026
口座の残高不足に気づいた瞬間、背筋が凍るような思いをした経験を持つキャッシュレス利用者は少なくありません。株式会社エポスカードが展開する「エポスカード」は、マルイでの優待や充実した海外旅行傷害保険、年会費無料の手軽さから若年層からシニア層まで絶大な人気を誇ります。しかしその利便性の裏で、支払期日を1日でも過ぎた際の管理体制は金融業界内でも極めてシビアな設計となっています。
ネット上では「支払いが1日遅れただけで即座にカードが止まった」「うっかりミスで信用情報に傷がつき、住宅ローンが組めなくなるのではないか」といった焦燥感に満ちた声が飛び交っています。本稿では、信用管理実務と最新の業界動向に基づき、支払いの遅れによって生じるペナルティの時系列、信用機関への登録猶予、そして最短でカードを復活させる具体的な救済手順を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:エポスカードは多くの銀行と異なり「自動的な再引き落とし」を行わないため、期日を過ぎた口座に入金しても滞納は解消されません。
- 要点2:引き落とし不能が確認された翌日〜数日中に利用停止となり、滞納が約2か月(61日以上)に達するとCICに異動情報(いわゆるブラックリスト)が登録されます。
- 要点3:延滞発覚後はエポスNetの「ペイクイック(ネット振込)」やエポスATMを活用して即座に入金し、窓口へ連絡することで最短当日中に利用再開が可能です。
【2026年最新】エポスカードの支払い遅れで即利用停止になる噂の真相
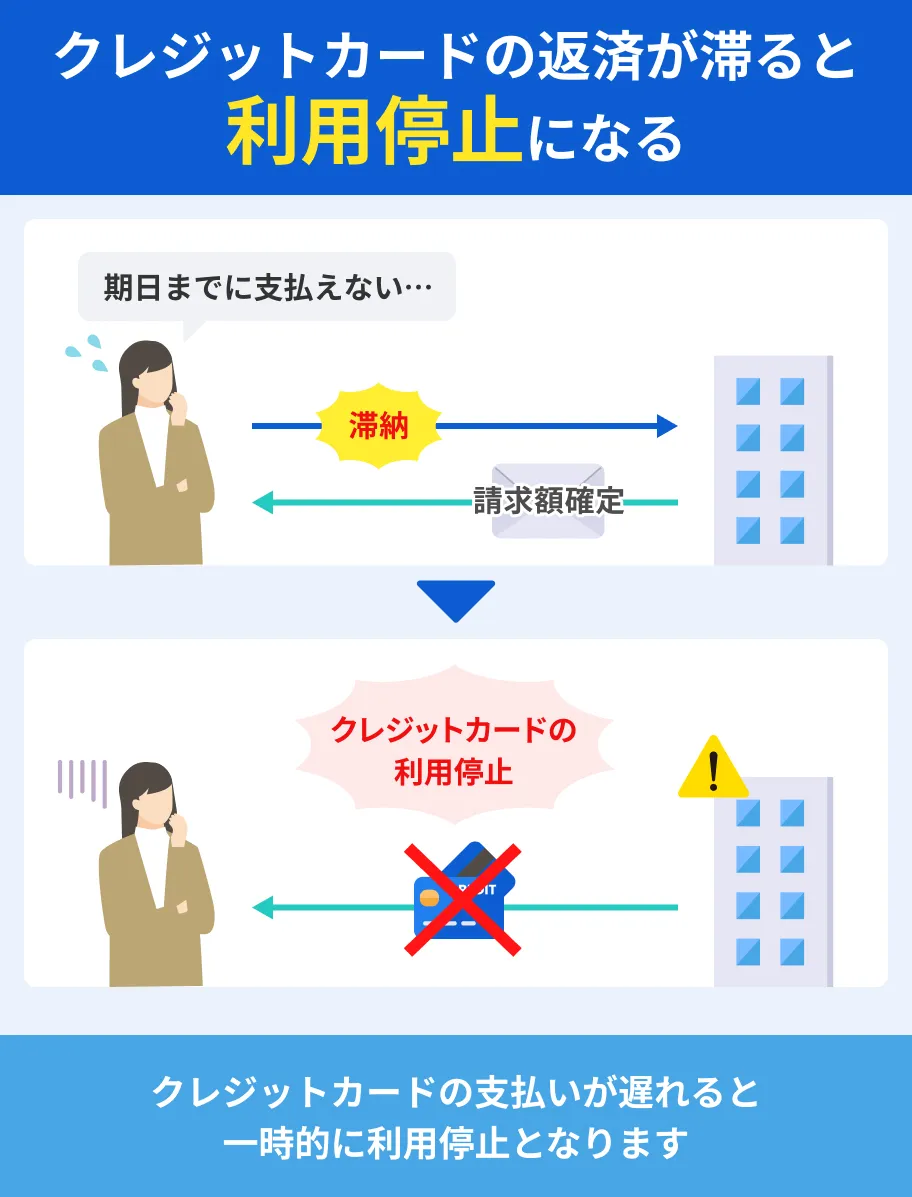
ネット上の掲示板やSNSで頻繁に囁かれる「エポスカードは1日でも支払いが遅れると即利用停止になる」という噂は、結論から言えばほぼ事実です。エポスカードの支払日は毎月4日または27日(口座設定によって異なる)に設定されていますが、金融機関から引き落とし不能の結果が同社へ連携された段階で、システムによる自動的な利用制限プログラムが作動します。
「エポスカード利用停止いつ」という疑問に対する現場の回答は、引き落とし日の翌営業日から数日以内です。早ければ翌日の午後には店頭での決済やオンライン決済でエラー(オーソリ落ち)が発生します。この迅速すぎる利用制限の背景には、エポスカード特有の回収オペレーションが存在します。
最大の落とし穴は、エポスカード支払い遅れ再引き落としが原則として実施されない点です。メガバンクや他の大手流通系カードでは「期日後数日間にわたり毎営業日再引き落としを行う」仕組みを採用しているケースが見られますが、エポスカードは提携金融機関からの自動再振替を行いません。つまり、「遅れたけれど翌日に銀行口座へ入金しておいたから大丈夫」と思い込んでいると、カードは止まったまま延滞日数だけが加算されていくという致命的な事態に陥ります。
【データ比較】滞納日数別のペナルティと猶予期間のタイムライン
支払い期日を過ぎてから強制解約に至るまでには、明確な段階的ペナルティが存在します。丸井グループ信用管理公式発表や貸金業・割賦販売法に基づく法的手続きのタイムラインを整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 支払期日の翌日〜3日目 | カードの一時利用停止 遅延損害金の起算開始 | 翌日〜3営業日以内に停止 | この段階で自主的に支払えば信用情報機関(CIC)への傷は回避可能。 |
| 1週間〜2週間前後 | SMS・メールでの入金案内 自宅宛てに払込票・督促状送付 | 1週間〜10日程度で文書送付 | 家族にカード延滞が知られるリスクが急増する危険ライン。 |
| 1か月経過(次回請求日) | 2回分の請求合算 電話による個別督促 | CICに「P(一部入金)」や「A(未入金)」マークの記録検討 | 社内信用スコアが著しく低下。ゴールドカード招待の権利は消失。 |
| 61日以上(約2か月〜3か月) | 信用情報機関への「異動」登録 強制解約および一括返済請求 | 61日以上または3か月以上の延滞でブラックリスト入り | いわゆる金融事故扱い。完済後約5年間は他社含め新規ローン契約が絶望的に。 |
「エポスカード支払い猶予期間2026年最新」の実務基準を見ると、法的なブラックリスト(個人信用情報機関への事故情報登録)に至るまでは実質約60日間の猶予が存在します。しかし、社内独自の信用管理においては、わずか数日の遅延であっても利用可能枠の減額やキャッシング枠の剥奪といった厳格なペナルティが迅速に下されます。
遅延損害金の計算メカニズムとCICブラックリスト登録の法的境界線
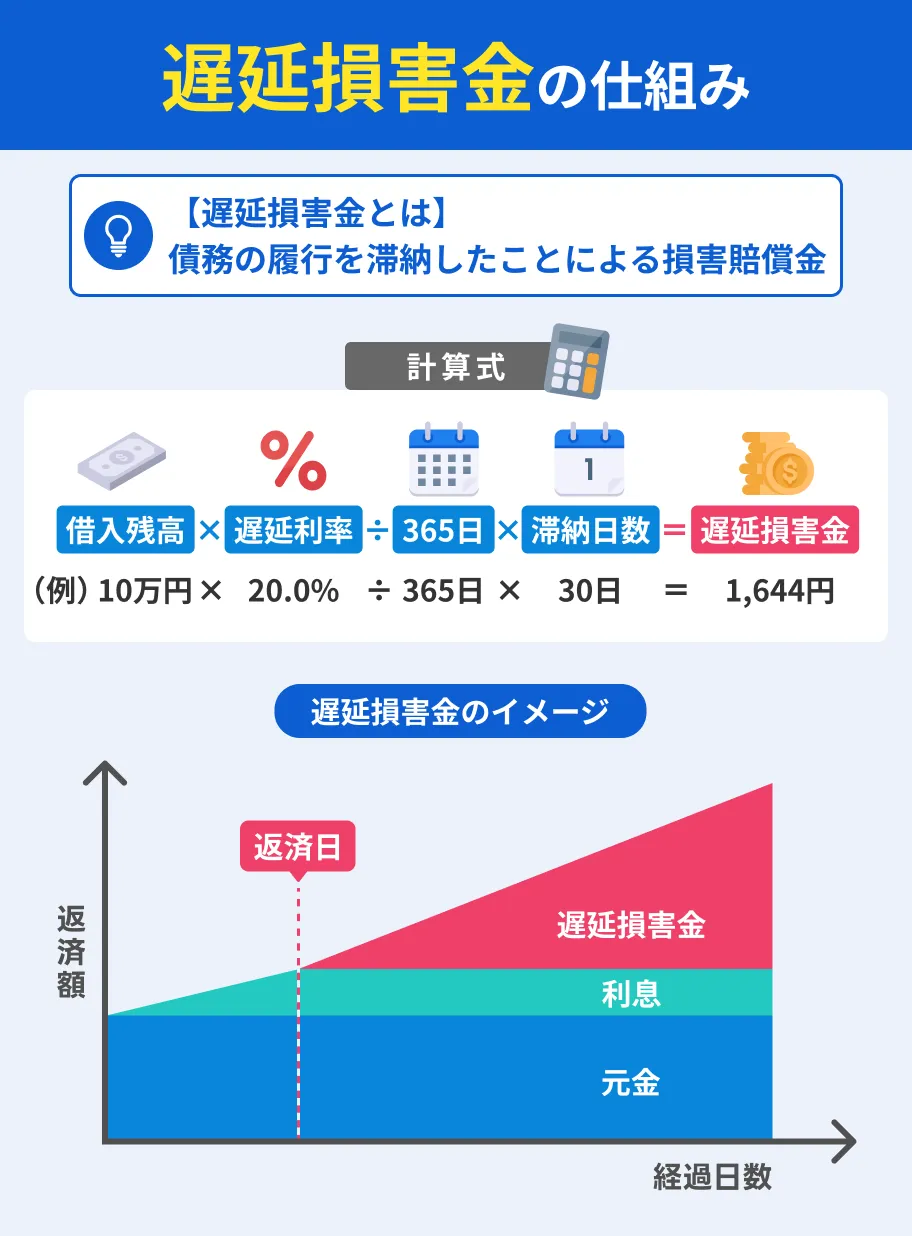
支払いを怠った場合に課される法的な対価が「遅延損害金」です。エポスカード遅延損害金計算の基礎利率は、規約によって明確に定められています。
ショッピング枠の遅延損害金は年利14.6%、キャッシング枠の場合は年利20.0%が適用されます。計算式は以下の通りです。
【計算式】:遅延損害金 = 残元金 × 遅延損害金利率 ÷ 365日 × 支払期日翌日からの経過日数
仮にショッピング枠で10万円の支払いを30日間延滞した場合、約1,200円の損害金が上乗せされます。金額そのものは致命的でなくとも、問題は信用情報に及ぼす影響です。
CIC信用情報ブラックリスト登録の理由は、個人の信用状態を金融機関相互で共有し、過剰貸付を防ぐ信用情報機関のルールにあります。クレジットカード各社は毎月の入金状況を「$(正常入金)」「A(お客様の都合で未入金)」などの記号でCICへ報告しています。1回きりの数日の遅れで直ちに「異動」と書かれることはありませんが、未入金のまま翌々月の請求日(61日以上)をまたぐと、契約終了・法的措置を意味する「異動」情報が機械的に書き込まれます。
さらに見逃せないのがエポスカード強制解約の真相です。丸井グループは独自の与信ノウハウを持ち、若年層や非正規雇用層に対しても比較的柔軟にカードを発行する一方で、延滞者に対するリスクヘッジは徹底しています。督促状や連絡を無視して2か月以上の滞納が続いた場合、事前通知なしに強制解約が執行され、残債務全額の一括弁済が求められます。この措置が下された場合、同一グループ内での再契約は生涯極めて困難になります。
【今すぐ実行】エポスNet振込とATM返済によるカード復活の全手順
支払いが遅れてしまった際、最も重要なのは「自発的かつ迅速なアクション」です。エポスカードには公式のリカバリー手段が複数用意されています。
1. 最短で入金が反映される「エポスNet振込支払い手続き」
最も推奨されるのが、会員専用サイト「エポスNet」または公式アプリからのインターネットバンキング(ペイジー)決済です。「ペイクイック」機能を利用すれば、原則24時間即時決済が可能です。夜間や土日祝日であっても、銀行口座からダイレクトに未払い分を清算できます。
2. 手元に現金がある場合の「エポスATMコンビニ返済方法」
手元の現金で直接支払いたい場合は、マルイ各店に設置されている「エポスATM」へカードを挿入して支払うか、公式アプリで発行できるバーコード画面を利用した「コンビニレジ支払い」が有効です。以前のように督促ハガキの到着を何日も待つ必要はなく、アプリ画面ひとつでセブン-イレブンやローソンなどのレジから即座に未払い金を精算できます。
3. 入金がどうしても遅れる場合は「エポスカスタマーセンター電話窓口」へ相談
「給料日まであと数日どうしても手元にお金がない」という切迫した状況であれば、放置が最悪の選択肢となります。速やかにエポスカスタマーセンター(03-3383-0101 または 06-6630-0101、営業時間9:30〜18:00)へ電話を入れ、事情を説明してください。事前に「〇月〇日に入金可能」という明確な誓約を行うことで、自宅への督促状送付や職場への確認連絡を一時的に保留してもらえるケースがあります。
エポスカード滞納復活の経緯まとめとして、入金完了からカード再開までの目安は、エポスNetやエポスATM経由であれば当日中〜翌営業日の午前中です。入金データが社内基幹システムに連携された時点で、ショッピング枠の利用制限が自動解除されます。
【実態検証】督促状が届く現場のリアルとネットの反応に見る心理的罠
ネット上のコミュニティを分析すると、エポスカード督促状ネットの反応には顕著な傾向が見られます。「支払期日から10日ほどで圧着ハガキが届いて家族にバレそうになった」「催促の電話のオペレーターは丁寧だが、期日の取り決めに関しては妥協が一切なかった」といった、督促現場のリアリティを伝える投稿が多数を占めています。
ここで着目すべきは、滞納者が陥る行動経済学的な心理的罠(オストリッチ効果・ダチョウ症候群)です。迫り来る不快な現実から目を背けるため、未開封の督促ハガキを机の引き出しに隠したり、見知らぬ番号からの着信を意図的に拒否したりする心理状態を指します。
社会心理学の観点から言えば、これは健全な「心理的バウンダリー(境界線)」が崩壊し、自己の金銭管理への無力感から現実逃避に走っている状態です。しかし、クレジットカード契約における企業との関係は、沈黙すればするほど「悪質」と判定される構造になっています。ハガキを1通放置するごとに、社内信用スコアは急落し、最終的に法的督促へと段階が跳ね上がっていきます。

【プロの結論】信用リスクを回避する管理術とおすすめ・慎重派の判断基準
キャッシュレス決済が社会インフラ化した現在において、クレジットカードの利用履歴(クレジットヒストリー)は個人の経済的信用そのものです。支払いの遅れが常態化することは、将来的な住宅ローンの金利優遇喪失、自動車ローンの審査落ち、さらには賃貸住宅の入居審査落ちにまで直結します。
エポスカードを安全に使いこなせる人の条件
- 給料日直後に引き落とし日が来るよう、口座引き落とし日(4日または27日)をライフスタイルに合わせて選択・管理できる人
- スマートフォンのアプリ通知をオンにし、利用明細や口座残高を週に一度は確認する習慣がある人
- 一時的な資金ショートが発生しても、即座にネットバンキング等でリカバリーできる予備資金を確保している人
エポスカードの利用を慎重に再考すべき人の条件
- 「口座に入れておけば勝手に再引き落としされるだろう」と他社カードのルールと混同しがちな人
- 給与口座と引き落とし口座を分けており、毎月の資金移動を忘れやすい人
- 督促の電話や通知が来るとパニックになり、連絡を先送りにしてしまう癖がある人
エポスカードは適切に利用すればゴールドカードへの無料招待など恩恵の大きいカードですが、規約管理の厳格さにおいては一切の甘えが通用しない金融商品であることを認識しておく必要があります。
【エポス カード 支払い 遅れ】に関するよくある質問(FAQ)
Q1:引き落とし口座にお金を後から入れておけば、自動的に再引き落としされますか?
A1:いいえ、再引き落としはされません。エポスカードは一部の特定金融機関を除き、原則として期日後の自動再振替を行っていません。口座に入金するのではなく、エポスNetのネット振込(ペイジー)やエポスATM、コンビニのバーコード決済を用いて自ら支払う必要があります。
Q2:1日だけ支払いが遅れてしまった場合、信用情報(CIC)はブラックリストになりますか?
A2:1日〜数日程度の遅延で、直ちに個人信用情報機関(CIC)へ「異動(ブラックリスト)」が登録されることはありません。ただし、エポスカード社内の管理履歴には記録が残るため、度重なる遅延があるとゴールドカードのインビテーション停止や限度額の引き下げ対象となります。
Q3:滞納していた代金を支払った後、利用停止はいつ解除されますか?
A3:エポスNetのネット振込やエポスATMで支払った場合、早ければ当日中、遅くとも翌営業日中にはカードの利用停止が自動的に解除されます。ただし、銀行振込(窓口・他行ATM振込)を選択した場合は、着金確認までに2〜3営業日を要することがあります。
Q4:支払期日にどうしても間に合わない場合、事前に電話すれば待ってもらえますか?
A4:カスタマーセンターへ事前に連絡し、給料日などの具体的な入金予定日を伝えることで、督促状の発送や個別連絡を一定期間待ってもらえる猶予措置が取られる場合があります。ただし、利用停止そのものを回避できるわけではない点には注意してください。
まとめ:信用を守る第一歩は「放置しない即座のアクション」
エポスカードの支払い遅れは、「再引き落としがない」「翌日から利用停止になる」という2つの厳格な仕様によって、初期対応の遅れが致命傷になりやすい特徴を持っています。期日を過ぎてしまった事実は変えられませんが、発覚したその日のうちにエポスNetやATMから清算を行えば、法的な信用事故に発展することは防げます。通知を恐れて放置することなく、迅速に支払いまたは窓口相談を行うことこそが、自らの経済的信用を長期的に守る唯一の防壁です。 (出典: エポス カード 支払い 遅れ(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
