株の特定口座はどっちを選ぶ?源泉徴収と扶養の落とし穴【2026年最新】
新NISAの普及によって資産形成が広く定着した2026年現在、非課税枠の1,800万円を使い切った投資家や、成長投資枠の制約を超えて個別株・高配当株を積極的に取引する層が次に直面するのが課税口座である「特定口座」の運用設計です。証券口座を開設する際、あるいは取引を始める直前に必ず突きつけられるのが「源泉徴収あり」と「源泉徴収なし」の二者択一であり、ここで立ち止まってしまう個人投資家は少なくありません。
ネット上では「安易に特定口座を選ぶと税金で損をする」「家族の扶養から外れて手取りが激減した」といった不穏な噂も飛び交っています。しかし、その背景にある税制の仕組みと制度趣旨を正しく把握していれば、無用なトラブルは100%回避できます。本稿では、大手金融メディアの編集デスクが取材現場で得た実態データと税制の最新動向を交え、特定口座の仕組みと失敗しない選び方を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:迷ったら「特定口座(源泉徴収あり)」を選ぶのが鉄則であり、利益が出ても確定申告を完全に不要にできる。
- 要点2:扶養から外れるリスクは「源泉徴収なし」を選んで確定申告した際や、還付目当てで不用意に申告した際にのみ発生する。
- 要点3:2026年現在の税制環境では住民税の課税方式統一が定着しており、新NISA枠と特定口座のスマートな併用設計が勝敗を分ける。
【徹底検証】特定口座源泉徴収ありなしの違いと確定申告不要になる決定的な理由
株式投資を始める際、避けて通れないのが特定口座源泉徴収ありなしの違いを巡る判断です。この2つの本質的な差は、「証券会社が税金の計算と納税を代わりに完結させてくれるか否か」という1点に集約されます。
投資家が最も知っておくべき株特定口座確定申告不要の決定的な理由は、金融機関が投資家に代わって取引の都度、利益から税金を天引き(源泉徴収)して国や自治体へ納付する法的仕組みが整っているからです。上場株式の譲渡益や配当金には、一律20.315%(所得税15.315%+住民税5%)の税率が課されます。「源泉徴収あり」を選択している場合、株を売却して利益が確定した当日にこの20.315%が自動的に差し引かれるため、個人が税務署へ出向いて確定申告をする法定義務が完全に免除されます。
さらに見落とされがちなのが、上場株式配当金特定口座受取の経緯と現在の税務フローです。かつては株式の売買益と受け取った配当金は別々に管理され、損益を通算するには手動での確定申告が必須でした。しかし税制改正と証券システムの高度化により、受取方式を「株式数比例配分方式」に設定しておけば、配当金も同じ特定口座内に自動受取され、年間の売買損失と配当利益が口座内で自動的に損益通算される環境が完全に確立されています。税金計算の煩雑さをゼロにしたい個人投資家にとって、この自動化システムは極めて強力な武器となっています。
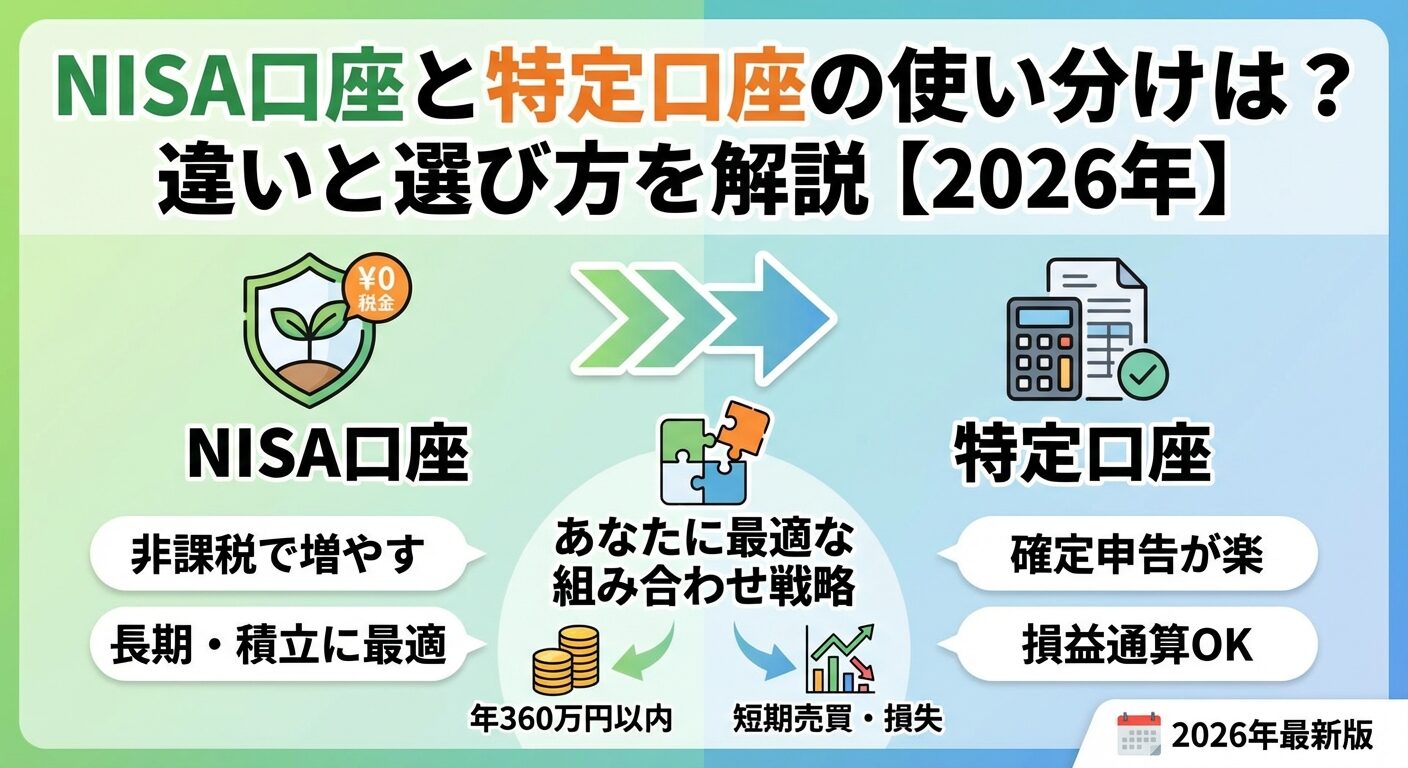
【一目でわかる比較表】特定口座と一般口座の違い詳細まとめと損得基準
口座種別には特定口座のほかに「一般口座」も存在しますが、個人投資家が実務上で一般口座を選択する合理的な理由はほぼ存在しません。ここでは特定口座と一般口座の違い詳細まとめとして、それぞれの口座が持つ機能と税制上の立ち位置を客観的データに基づいて整理しました。
制度選択で後悔しないために、株式投資特定口座のメリットデメリットを正確に把握しておく必要があります。特定口座(源泉徴収あり)の最大のメリットは「確定申告の手間が一切かからないこと」と「所得が表面化しないこと」ですが、デメリットとしては「年間のトータル利益が20万円以下であっても税金が自動天引きされる点」が挙げられます。以下の比較表でそれぞれの特性を確認してください。
| 口座区分 | 詳細・数値データ | 確定申告の要否 | 編集部の見解・評価 |
|---|---|---|---|
| 特定口座(源泉徴収あり) | 税率20.315%が取引ごとに天引き。年間損益を証券会社が自動計算。 | 原則不要(申告することも可能) | 9割以上の投資家に最適。税務上のリスクを極小化できる最も安全な選択肢。 |
| 特定口座(源泉徴収なし) | 年間の損益計算書のみ証券会社が作成。利益に対する税金は天引きされない。 | 必要(給与所得者で利益20万円超などの場合) | 少額利益で申告不要枠を狙う中級者向け。ただし扶養や住民税の落とし穴が多い。 |
| 一般口座 | 取得単価や年間の損益計算をすべて投資家自身がエクセル等で計算・記録。 | 必須 | 未公開株や海外証券からの移管など特殊ケース専用。通常取引で選ぶ理由は皆無。 |
| 新NISA口座(参考) | 生涯投資枠1,800万円まで売買益・配当金が非課税(税率0%)。 | 不要(損益通算も不可) | 資産形成の絶対的基盤。まずはこの枠を最優先で埋めるのが基本戦略。 |
【噂の真相】特定口座で扶養から外れる説を徹底検証|税金と社会保険料の境界線
SNSやネット掲示板で定期的に炎上するトピックが「株で大儲けしたら夫の扶養から外されて追徴課税された」「配偶者控除が消えて世帯全体の手取りが激減した」という体験談です。しかし、この特定口座で扶養から外れる噂の真相を金融税制の法解釈から紐解くと、大きな事実誤認が含まれていることがわかります。
結論から申し上げますと、「特定口座(源泉徴収あり)」を選び、確定申告を一切行わなければ、株取引でどれだけ巨額の利益を出しても扶養から外れることは絶対にありません。所得税法上、源泉徴収あり口座で生じた譲渡所得等は、申告不要制度を選択(申告しないこと)によって「合計所得金額」に一切算入されないためです。配偶者控除の適用判定や国民健康保険料の算定基準となる所得にカウントされないため、世帯主の税金が増えることも、自身の社会保険上の扶養枠(いわゆる130万円の壁など)を突き破ることもありません。
では、なぜ「扶養から外れた」と嘆く被害者が後を絶たないのでしょうか。原因は以下の2パターンに集約されます。
第1に、口座開設時に「源泉徴収なし」を選んでしまい、確定申告をせざるを得なくなったケースです。確定申告を行った瞬間、株式の譲渡益は「合計所得金額」に合算されます。専業主婦(夫)や学生が48万円(基礎控除額)を超える利益を申告した場合、配偶者控除や特定扶養親族の対象から外れ、世帯主側の税負担が一気に跳ね上がります。
第2に、「源泉徴収あり」にしていたにもかかわらず、配当控除や複数口座の損益通算を目的に良かれと思って確定申告書を税務署に提出してしまったケースです。わずか数千円の税金還付を受け取るために申告した結果、合計所得金額が跳ね上がり、翌年度の国民健康保険料や介護保険料の算定所得が増加して数万円から十数万円の負担増を招くという「還付金以上の大損」を喫するパターンです。制度を中途半端に理解したことによる典型的な悲劇と言えます。
【プロの結論】家族社会学と心理的バウンダリーから見出す家計防衛の鉄則
家計管理を巡るトラブルは、単なる税金の計算ミスにとどまらず、家族関係の亀裂に発展するケースが少なくありません。家族社会学の観点から見れば、夫婦間や親子間における資産形成のブラックボックス化は、心理的な「共依存」や「境界線(心理的バウンダリー)の曖昧さ」から生じる典型的な構造問題です。「家族に内緒で小遣いを増やしたい」という動機から口座区分への理解を怠り、結果として世帯全体の扶養控除を吹き飛ばしてしまう行為は、家計共同体における重大な背信となり得ます。自身の就業形態や家族の扶養関係を客観視し、リスクを遮断できる「源泉徴収あり・申告不要」という防壁を自ら崩さない冷静な判断が求められます。

【2026年最新】新NISAと特定口座の併用戦略|損益通算と繰越控除の実践フロー
2024年に始まった新NISA制度が3年目を迎えた現在、新NISAと特定口座の併用2026年最新のセオリーは、資産規模に応じた「課税枠の出口戦略」へとシフトしています。新NISA口座内で発生した売買益は恒久的に非課税ですが、その裏返しとして「損失が出ても他口座との損益通算ができない」という絶対的なルールが存在します。
そのため、新NISA枠を使い切った後のサテライト投資や、ボラティリティの高い成長株投資を特定口座で行う場合、特定口座の損益通算と繰越控除のやり方を熟知しておくことが資産防衛の要泉となります。
例えば、A証券の特定口座で100万円の利益が出て約20万円が源泉徴収され、B証券の特定口座で60万円の損失が出ている場合、確定申告を行って「損益通算」を適用すれば、純利益は40万円(100万円-60万円)として再計算され、天引きされ過ぎていた約12万円の税金が還付されます。さらに、年間の通算結果がマイナスになった場合は、確定申告によってその損失を最大3年間にわたって繰り越す(繰越控除)ことができ、翌年以降の特定口座の利益と相殺して税金を抑えることが可能です。
ここで押さえておきたいのが、国税庁特定口座税制改正の最新ニュースでも周知されている「上場株式等に係る譲渡所得等の課税方式の一致」です。過去の税制では「所得税は申告して還付を受け、住民税は申告不要を選んで保険料高騰を防ぐ」という裏ワザが認められていましたが、税制改正によって所得税と住民税の課税方式は完全一致が義務付けられました。損益通算を行うために確定申告をすると、住民税側でも所得が合算されるため、前述した扶養脱落や保険料増額のリスクと還付額を天秤にかけるシビアな損益計算が不可欠となっています。
【実態検証】SBI証券と楽天証券の評判|変更手続きとネットの反応を現場取材
個人投資家の二大プラットフォームであるSBI証券と楽天証券において、特定口座の扱いや確定申告を巡るユーザー体験にはどのような違いがあるのでしょうか。SNSや投資コミュニティに寄せられた生の声と、実際のシステム仕様を現場目線で比較検証しました。
ネット証券の口座保有者から多く聞かれるのが、SBI証券特定口座の評判と変更手続きに関する注意点です。SBI証券では、年初の第1回目の取引(売却や配当金の受け入れ)が発生する前であれば、Webサイトの設定画面から「源泉徴収あり」と「源泉徴収なし」の区分をスムーズに変更できます。しかし、1回でも売却等の取引が約定してしまうと、その年内の区分変更はシステム上完全にロックされ、翌年まで変更できなくなります。「年初に一度だけ利益確定したせいで、年内の設定変更が不可能になった」というコミュニティの投稿は毎年散見されるため、切り替えを検討している場合は1月第1営業日前の事前手続きが鉄則です。
一方、楽天証券特定口座確定申告のネットの反応を分析すると、楽天証券はマネーブリッジやUIの分かりやすさに定評がある反面、年末調整や確定申告の時期になると「電子交付された報告書の見方が直感的に分かりにくい」「マイナポータル連携のエラーで戸惑った」といった声が散見されます。国税庁のe-Taxと証券口座のマイナポータル連携は年々改善されているものの、認証エラーや連携データの反映ラグにストレスを感じるユーザーは少なくありません。
確定申告や自身の年間収支確認で鍵を握るのが、特定口座年間取引報告書の見方と注意点です。毎年1月中旬から下旬にかけて証券会社から電子交付(または郵送)されるこの書類には、以下の重要項目が記載されています。
「源泉徴収税額(所得税・住民税)」の欄に金額が記載されていれば、すでに納税が完了している証拠です。確定申告書を作成する際は、この報告書に記載された「譲渡の対価の額(収入金額)」「取得費及び譲渡に要した費用の額等」「所得金額」をe-Taxの画面に入力するだけで、自動的に税額計算が行われます。自身が源泉徴収ありを選んでいるかどうかも、報告書の最上部に明記されているため、確定申告の要否に迷った際はまずこの書類の区分欄を確認するのが確実です。

【プロの結論】特定口座の区分で「おすすめできる人」と「慎重になるべき人」の判断基準
ここまでの税制ロジックと実務データを踏まえ、メディア編集部としての客観的な結論を提示します。特定口座を開設・運用するにあたり、どちらの区分を選ぶべきかは読者の置かれた社会的立場によって明確に二分されます。
「特定口座(源泉徴収あり)」を絶対に選ぶべき人
以下に該当する方は、迷わず「源泉徴収あり」を選択してください。
・配偶者や親の扶養に入っている専業主婦(夫)、パートタイマー、学生
株式投資の利益によって扶養控除を失ったり、国民健康保険料の自己負担が発生したりするリスクを物理的にゼロにできます。
・会社勤務の給与所得者(サラリーマン・公務員)で、確定申告の手間を完全に省きたい人
会社の年末調整だけで税務処理を完結させることができ、会社側に副収入の存在を勘繰られる心配もありません。
・自営業やフリーランスで、国民健康保険に加入している人
所得が表面化しないため、株で数千万円の利益が出ても翌年の国民健康保険料や介護保険料が跳ね上がる事態を完全に防ぐことができます。
「特定口座(源泉徴収なし)」を検討してもよい例外的な人
例外的に「源泉徴収なし」を検討する余地があるのは、以下のような限定された条件を満たす投資家のみです。
・給与所得者で、給与以外の年間所得(株の利益を含む)が確実に20万円以下に収まる自信がある人
所得税の「20万円以下の申告不要制度」を活用することで、所得税約15%分の支払いを合法的に回避できます。ただし、所得税の確定申告が不要であっても「市区町村への住民税の申告(一律5%)」は法定義務として別途必要になる点には細心の注意が必要です。
・専業の個人投資家などで、基礎控除(48万円)以下の利益しかなく、他の所得も一切ない人
天引きされる税金を最初からゼロにして投資資金の回転率を最大化したい場合に限られます。
現代の税制インフラにおいて、源泉徴収なしを選ぶメリットは極めて限定的です。管理コストや扶養脱落のリスクを勘案すれば、個人投資家の95%以上にとって「特定口座(源泉徴収あり)」が最も合理的かつ盤石な選択肢であると断言できます。
【特定 口座 株】に関するよくある質問(FAQ)
Q1:特定口座の「源泉徴収あり」を選んで株で大損した場合、天引きされた税金はどうなりますか?
A1:同じ特定口座内であれば、年間の取引の中で利益が出た後に損失が発生した際、すでに天引きされていた源泉徴収税額から自動的に過納分が口座へ即座に還付されます。投資家自身が確定申告などの手続きを行う必要はありません。
Q2:複数の証券会社で特定口座を持っていますが、片方の利益ともう片方の損失を合算できますか?
A2:可能です。ただし、異なる証券会社間の損益を通算するためには、特定口座(源泉徴収あり)にしていても確定申告を行う必要があります。各証券会社から交付される「特定口座年間取引報告書」を添付して申告することで、納め過ぎた税金の還付を受けられます。
Q3:特定口座で得た配当金や売却益は、会社の副業禁止規定に引っかかりますか?
A3:株式投資による譲渡所得や配当所得は「資産運用」に該当し、労働の対価である「副業」には当たりません。また、「源泉徴収あり」にして確定申告を行わなければ、会社の住民税給与天引き(特別徴収)に情報が回ることもないため、会社側に投資収益の存在を知られるリスクもありません。
Q4:新NISA口座と特定口座の間で保有株を移管(移動)することはできますか?
A4:現行の税法上、特定口座から新NISA口座へ、あるいは新NISA口座から特定口座へ直接保有株を移すことはできません。特定口座の株を新NISAに移したい場合は、一度特定口座内で売却して現金化し、その資金を使って新NISA口座内で買い直す必要があります。
まとめ:今後の動向と失敗しないための判断基準
2026年現在の資産運用環境において、株式投資を成功させるための土台は「非課税制度の最大活用」と「課税口座における無駄な税コスト・制度リスクの徹底排除」にあります。新NISAの生涯投資枠を主軸に据えつつ、枠外の運用を行う特定口座では原則として「源泉徴収あり」を選択しておくことが、確定申告の煩雑さや扶養脱落・社会保険料高騰という予期せぬ落とし穴を回避する最短ルートです。
制度の仕組みを正しく理解し、自身のライフステージや家族環境に応じた最適な口座設定を完了させておくことで、目先の税務処理に惑わされることなく、本質的な長期資産形成に集中していきましょう。 (出典: 特定 口座 株(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
