三菱UFJ信託銀行の確定拠出年金で損する理由と2026年最新対策
勤め先の福利厚生や退職給付制度として「三菱UFJ信託銀行の企業型確定拠出年金(企業型DC)」に加入しているものの、年に一度郵送される運用実績通知書を見て首を傾げる加入者が少なくありません。「元本割れはしていないが、資産がほとんど増えていない」「同僚と比べて利回りが極端に低い」といった声は、マネーフォワードやSNSの資産形成コミュニティでも頻繁に見受けられます。日本有数のメガ信託銀行という圧倒的なブランド力に守られている安心感の裏で、多くの会社員が無自覚のまま“見えない資産目減り”に直面しています。
世界的なインフレ基調と日銀の政策金利見直しが定着した2026年の経済環境下において、運用資産を放置するコストは過去10年とは比べものにならないほど重くなりました。給与から天引き、あるいは企業から拠出される貴重な年金原資をどのように守り、育てるべきか。本稿では、利回りが低迷する構造的なからくりから、実際の利用者が口にするリアルな評判、制度改定を踏まえた具体的な防衛策まで、徹底した現場取材とデータをもとに真相を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「利回りが伸びない」最大の要因は、初期設定された元本確保型(定期預金)の放置であり、インフレ下では実質的な資産価値の目減りを招いています。
- 要点2:運用の実務は「JIS&T(日本インベスター・ソリューション・アンド・テクノロジー)」のシステム上で行われるため、ログイン画面から配分変更やスイッチングを主体的に実行する知識が不可欠です。
- 要点3:2026年の制度改定に伴い拠出枠や受取の選択肢が広がる一方、退職・転職時の移換手続きを6ヶ月放置すると自動移換ペナルティで無駄なコストを失い続ける危険があります。
【真相究明】「利回りが伸びない」と嘆く加入者が直面する決定的な理由
「三菱UFJ信託銀行の確定拠出年金は増えない」という声の背景を金融庁の統計や運用報告書から分析すると、金融機関側の問題というよりも、制度設計と加入者の心理が引き起こす構造的な落とし穴が浮き彫りになります。三菱UFJ信託銀行確定拠出年金利回り実績が年0.1%未満に留まっている加入者の大半は、入社時や制度導入時に指定された「元本確保型商品(定期預金など)」のまま一度も資産配分を変更していません。
確定拠出年金法規の変遷において、加入者が運用指図を行わない場合のデフォルト商品は長らく定期預金などの元本確保型に設定されてきました。消費者物価指数(CPI)の上昇率が2〜3%台で推移する現在の日本において、金利わずか0.1〜0.2%程度の定期預金にお金を置き続けることは、名目上は元本割れしなくとも、実質的な購買力基準で毎年2%前後の損失を出し続けている計算になります。
行動経済学で「デフォルト効果(現状維持バイアス)」と呼ばれるこの心理的罠は根深く、「大手信託銀行が運営しているから、初期設定でもプロが適当に増やしてくれているはずだ」という根拠のない思い込みが拍車をかけます。しかし、確定拠出年金は文字通り「加入者自己責任」の制度です。窓口である三菱UFJ信託銀行は運用のプラットフォームを提供しているに過ぎず、どの資産クラスに資金を配分するかは加入者自身が決定しなければ1円も増えることはありません。
【実態検証】利用者の生の声と現場目線で見えたリアルな評判
ネット上の掲示板や知恵袋、オープンワークなどの社員口コミプラットフォームに集まる三菱UFJ信託銀行確定拠出年金評判口コミを精査すると、制度の使い勝手とサポート体制に関して明確な二極化が見られます。
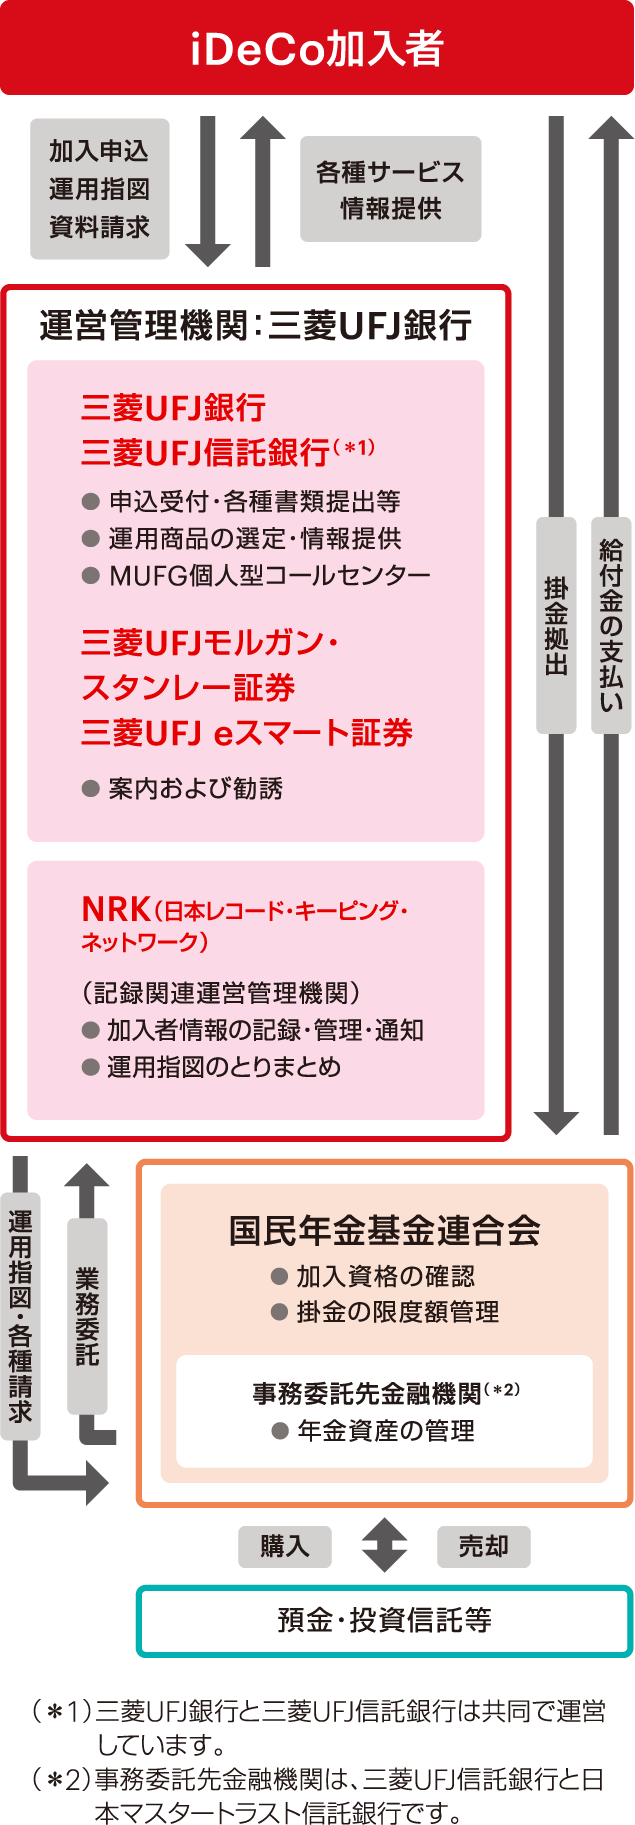
最も不満が集まりやすいのが、システムへのアクセス導線です。多くのユーザーが「三菱UFJ信託銀行のサイトから入ろうとしたが、どこで残高を確認できるのか分からない」と混乱します。実務上、記録関連業務(RK)を担当しているのはJIS&T確定拠出年金インターネットサービスであり、加入者は三菱UFJ信託銀行のコーポレートサイトではなく、JIS&Tが提供する管理画面のアカウントでアクセスしなければなりません。三菱UFJ信託銀行確定拠出年金ログイン画面を探す段階でID(加入者番号)や初期パスワードの紛失に直面し、ログインを諦めて放置してしまう加入者が一定数存在します。
一方で、サポート体制への評価は大手信託ならではの底堅さを見せています。三菱UFJ信託銀行確定拠出年金コールセンター問い合わせ窓口を利用した加入者からは、「書類の書き方やログイン再発行の手順を丁寧に案内してもらえた」という好意的な意見が目立ちます。ただし、確定拠出年金法上の規制により、オペレーターは「どの投資信託を買うべきか」という具体的な推奨銘柄を助言できません。「商品の特徴は説明してくれるが、背中を押してくれないため結局決められない」というもどかしさを感じるユーザーも多く、最終的な投資判断のハードルは依然として加入者個人に委ねられています。
【2026年最新】商品ラインナップと手数料の徹底比較データ
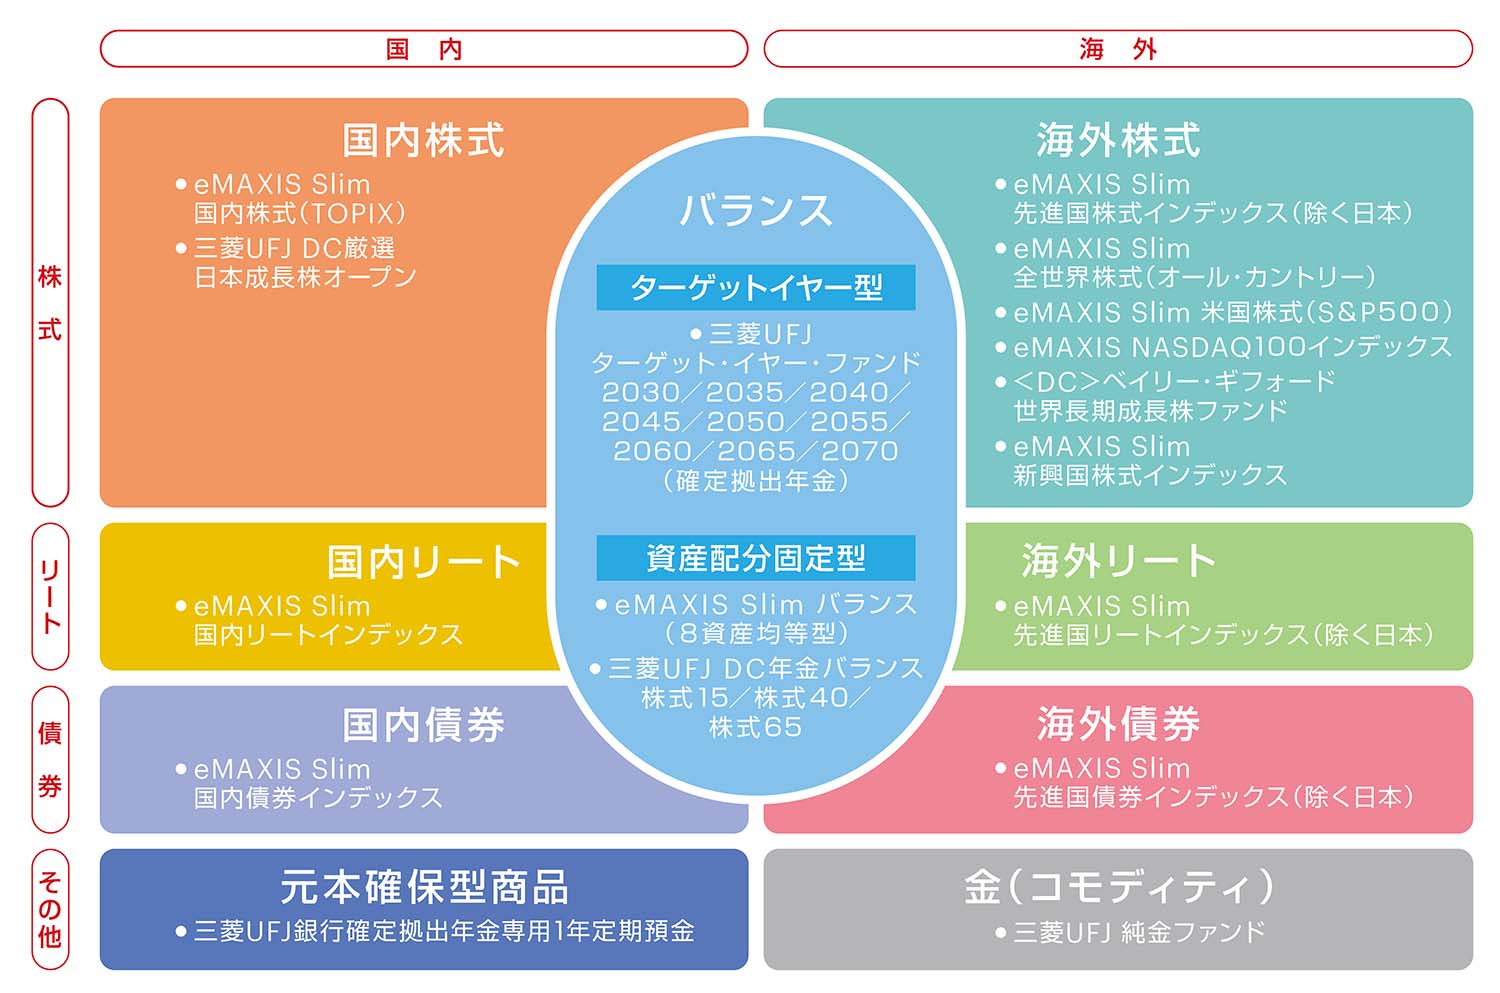
三菱UFJ信託銀行の確定拠出年金において適正な利益を得るためには、商品ラインナップの選別とコスト構造の把握が不可欠です。企業型確定拠出年金の場合、運営管理機関としての手数料(口座管理手数料など)は原則として企業側が全額負担するため加入者自身の財布は傷みませんが、投資信託を保有する際にかかる「信託報酬」は加入者の資産から日々差し引かれます。
以下の比較表は、三菱UFJ信託銀行が提示する代表的な商品群と、市場の標準的なコスト基準を整理したものです。
| 項目・商品分類 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 元本確保型(三菱UFJ信託定期) | 適用金利:年0.05%〜0.20%水準 信託報酬:なし | メガバンク定期預金金利(0.1%前後) | 元本割れリスクはゼロだが、物価上昇率を加味すると実質目減り。退職直前の一時的退避以外には不向き。 |
| 先進国株式/全世界株式インデックス | 信託報酬:年0.10%〜0.25%前後 (MSCIコクサイ連動など) | ネット証券最安値:年0.05%〜0.10% 信託銀行平均:年0.20%〜0.35% | 三菱UFJ信託銀行確定拠出年金おすすめ商品一覧の核となるべき資産。信託報酬が十分に低く、長期運用の主軸候補。 |
| アクティブ運用ファンド(日本株・世界株) | 信託報酬:年1.10%〜1.65%前後 成功報酬型ファンドも一部存在 | 業界平均:年1.20%〜1.80% | 指数を上回るリターンを狙う設計だが、長期的にはコスト負けする傾向が強い。選定には慎重な見極めが必要。 |
| バランス型ファンド(4資産・8資産等) | 信託報酬:年0.20%〜0.55%前後 株式・債券・REITの自動配分 | 業界平均:年0.25%〜0.60% | 自身でリバランスを行う手間を省きたい人向け。ただし債券比率が高いタイプは低利回りに陥りやすい。 |
| 個人型(iDeCo)運営管理手数料 | 条件付き無料プラン等あり (未達成時:月額数百円) | 主要ネット証券:完全無条件で0円 | 三菱UFJ信託銀行確定拠出年金手数料比較において、iDeCo単体で加入する場合はネット専業に比べ維持コストの条件確認が必須。 |
このデータが示す通り、ラインナップの中には信託報酬が年0.1%台に抑えられた極めて優秀な外国株式インデックスファンドが確実に用意されています。つまり、「三菱UFJ信託だから増えない」のではなく、「コストの低い外国株式や世界株式を選んでいない」ことが運用の明暗を分けているという事実が浮き彫りになります。

【退職・転職時の落とし穴】移換手続きの遅れと受取戦略の分岐点
企業型DCに加入している会社員がキャリアの転機を迎えた際、最も注意しなければならないのが移換手続きです。転職や退職に伴い、厚生年金の資格を喪失したにもかかわらず手続きを放置すると、取り返しのつかない不利益を被ります。
三菱UFJ信託銀行確定拠出年金退職時手続き理由として最大の論点は、いわゆる「自動移換」のペナルティです。退職日の翌翌月から起算して6ヶ月以内に、転職先の企業型DCまたは個人型確定拠出年金(iDeCo)への三菱UFJ信託銀行企業型確定拠出年金移換手続きを完了させないと、資産は強制的に「国民年金基金連合会」へ自動移換されます。
自動移換されると、保有していた運用商品はすべて現金化され、一切の利息や運用益がつかなくなります。そればかりか、移換時の一時手数料(4,348円)が引かれ、さらに毎月52円の手数料が残高から差し引かれ続けます。何より痛手なのは、自動移換されている期間は「通算加入者等期間」にカウントされないため、将来退職金控除を受けられる枠が縮小し、受取開始可能年齢も後ろ倒しになる点です。
さらに、退職後の資産出口戦略となる三菱UFJ信託銀行確定拠出年金受取一時金年金の選択においても緻密な計算が求められます。「一時金」として一括で受け取る場合は退職所得控除が適用され、勤続年数に応じた大きな非課税枠の恩恵を受けられます。一方、「年金」として分割で受け取る場合は公的年金等控除の対象となり、受取時の雑所得として他の年金収入と合算課税されます。受給開始時の税制や退職所得控除の計算ルールを踏まえ、自らのライフプランに応じた受取比率を決定することが資産防衛の絶対条件です。
【法改正速報】確定拠出年金制度改定2026年最新ニュース
確定拠出年金を取り巻く法制度は、日本の少子高齢化と私的年金拡充の要請を受けて抜本的な変革期を迎えています。確定拠出年金制度改定2026年最新ニュースにおける最大の論点は、iDeCoおよび企業型DCの拠出限度額の見直しと、受給開始時期のさらなる柔軟化です。
これまでの法改正により、企業型DC加入者のiDeCo併用要件が大幅に緩和され、各企業の規約変更なしに原則併用が可能となりました。2024年12月の拠出限度額見直しに続き、2026年に向けては、公的年金の財政検証を受けた確定拠出年金の加入可能年齢の上限引き上げ(70歳への延長議論)や、企業型DCのマッチング拠出(加入者本人による上乗せ拠出)の枠組み再編が進められています。
公的年金(国民年金・厚生年金)の支給開始年齢引き上げやマクロ経済スライドによる実質給付水準の調整が現実味を帯びる中、国の政策誘導は明らかに「自己責任による私的年金での資産形成」へとシフトしています。三菱UFJ信託銀行の確定拠出年金を単なる「退職金の預け先」と捉える時代は終わりを告げ、税制優遇を最大限に享受できる“自分専用の資産運用プラットフォーム”として使い倒す姿勢が求められています。
一般に知られていない盲点とネットの誤解|信託銀行DCの真実
ネット上の言説で頻繁に見られる誤解の一つに、「三菱UFJ信託銀行のような大手信託のDCは、ネット証券と違ってぼったくり商品ばかり並んでいる」という極論があります。しかし、これは半分正しく、半分は誤りです。
信託銀行が提示する企業型DCのプランは、導入企業と信託銀行が協議して決定する「会社ごとのオリジナルプラン」です。大企業を中心に、労働組合や人事部が厳しくコストをチェックしているプランでは、信託報酬年0.1%未満の最優秀インデックス投信がラインナップの先頭に並んでいるケースも珍しくありません。問題の本質は、「金融機関が劣悪な商品を押し付けている」ことではなく、「選択肢の中に優良な商品があるにもかかわらず、加入者側がそれを見つけ出して選ぶリテラシーを持っていない」というギャップにあります。
ここで問われるのは、加入者自身の「心理的バウンダリー(境界線)」の引き方です。昭和から平成にかけての日本企業では、退職金や企業年金の運用は会社側が一括して行い、社員は定年退職時に確定給付額を受け取るだけの「会社依存型」モデルが定着していました。しかし確定拠出年金は、運用の権限と責任が完全に個人へ移譲されています。会社や受託信託銀行に対して「何とかしてくれるはずだ」と期待を寄せる受動的な態度は、自己責任の年金制度においては致命的な損失を招く元凶となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
三菱UFJ信託銀行の確定拠出年金とどう付き合うべきか、加入形態や自身のスキルに応じた明確な判断基準を提示します。
【現状の仕組みを最大限活用すべき人(向いている人)】
- 勤め先が三菱UFJ信託銀行の企業型DCを導入している会社員:会社が口座管理手数料を全額負担しているため、極めて有利な運用環境にあります。ネット証券への乗り換えは制度上できないため、今すぐJIS&Tの画面にログインし、保有資産と積立配分を低コストの世界株式・先進国株式インデックスファンドへ切り替えるだけで、運用の質は劇的に改善します。
- 対面や充実した電話サポートに安心感を覚える人:操作が分からなくなった際に、大手のコールセンターによる確実なサポートを受けられる点は信託銀行ならではの強みです。
【利用に慎重になるべき・他社を検討すべき人(おすすめできない人)】
- 自ら選んで個人型(iDeCo)の新規開設を検討している人:三菱UFJ信託銀行iDeCoメリットデメリットを客観的に比較すると、ネット証券(SBI証券や楽天証券、マネックス証券など)が無条件で運営管理手数料を0円にしているのに対し、信託銀行のiDeCoは資産残高などの条件を満たさないと月額数百円の手数料が発生する場合があります。完全な自由選択ができるiDeCo口座であれば、低コスト競争の先頭を走るネット証券を優先するのが合理的です。
- ログインIDや通知書類を完全に放置してしまう人:受動的な姿勢のままでは、元本確保型と高コストファンドに資産を縛られ、インフレによる資産価値の侵食を止めることができません。
【三菱 ufj 信託 銀行 確定 拠出 年金】に関するよくある質問(FAQ)
Q1:JIS&Tのログイン画面に必要なIDやパスワードを紛失した場合はどうすればよいですか?
A1:三菱UFJ信託銀行またはJIS&Tの専用ページから「再発行手続き」を行います。加入者番号が手元にある場合はウェブ上で即時再設定できるケースもありますが、加入者番号自体が不明な場合は、郵送による再発行手続きやコールセンターへの照会が必要です。年に一度届く「運用状況のお知らせ」の封筒や圧着ハガキに加入者番号が記載されているため、まず手元の書類を確認してください。
Q2:企業型DCの運用商品を「スイッチング(預替え)」すると手数料や税金はかかりますか?
A2:確定拠出年金口座内での売買であれば、運用益に対する利益への課税(通常約20.315%)は一切発生しません。スイッチング自体に手数料はかかりませんが、一部の投資信託では解約時に「信託財産留保額(0.1%〜0.3%程度)」が差し引かれる銘柄があるため、売却前に目論見書で確認することをおすすめします。
Q3:退職時に手続きをしないまま半年以上過ぎてしまいました。どうすれば回復できますか?
A3:国民年金基金連合会に自動移換されている可能性が極めて高いです。まずは連合会から送られてきている「自動移換通知書」を確認するか、転職先の企業型DC担当窓口、あるいは移換先として指定したいiDeCoの金融機関に「自動移換からの移換手続き」を申し出てください。未払いの手数料精算が必要になりますが、手続きを行うことで運用状態へ復帰させることが可能です。
まとめ:2026年からの資産形成で後悔しないための指針
三菱UFJ信託銀行の確定拠出年金は、決して「増えない欠陥制度」ではありません。運用のエンジンとなる良質なインデックスファンドは既に用意されており、鍵を握っているのは加入者自身のほんの少しのアクションです。
引き出しが原則60歳以降に制限される確定拠出年金は、見方を変えれば「複利効果を最も阻害されずに活かせる最強の非課税シェルター」と言えます。机の奥に眠っているJIS&Tのログイン通知を取り出し、現在の運用配分を一度見直してみる。そのわずか15分の行動が、20年後、30年後の受取金額に数百万円から数千万円の決定的な差を生み出すことになります。 (出典: 三菱 ufj 信託 銀行 確定 拠出 年金(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
