法定福利費の会社負担割合とは?2026年最新の計算と見積書内訳ルール
給与明細をめぐる議論では、従業員の手取り額ばかりにスポットが当たりがちです。しかし、会社経営者や労務担当者、個人事業主にとって真の関門となるのは、給与額面の裏側で会社が負担している「法定福利費」の重みです。従業員を1人雇用した際、企業は給与とは別にどれほどのキャッシュを社会保険料として拠出しているのか。その実態を正確に把握していないと、資金繰りの破綻や不当なダンピング取引に巻き込まれるリスクが跳ね上がります。
とりわけ建設業をはじめとする現場産業では、見積書への内訳明示義務やコンプライアンスの厳格化が急速に進んでいます。2026年現在の最新料率に基づき、会社が背負うべき実質負担の構造から、現場で損をしないための見積書作成ルール、仕訳の実務までを解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:法定福利費の会社負担額は従業員の額面給与に対して約15〜16%に達し、実質的な人件費は総支給額の1.15倍以上になる。
- 要点2:健康保険・厚生年金だけでなく、全額会社負担となる「労災保険」や「子ども・子育て拠出金」の計算漏れがコスト管理の命取りになる。
- 要点3:建設業では標準見積書による内訳明示が定着しており、法定福利費を削った不当な値引き要求は法令違反(建設業法違反)の対象となる。
【実態解明】給料の「約15〜16%」が上乗せされる会社負担の衝撃
「月給30万円で採用した社員のコストは、年間360万円で済む」と考えている経営者がいるとすれば、その見立ては甘いと言わざるを得ません。現実のビジネスにおいて、給与総支給額のほかに社会保険料の会社負担分が毎月確実に発生します。
会社が負担する法定福利費の目安パーセンテージは、業種や地域によって多少の差異はあるものの、一般企業でおおむね給与額面の約15%〜16%前後です。つまり、月給30万円の正社員を1人雇用した場合、会社は毎月約4万5,000円〜4万8,000円、年間で約55万円〜58万円もの法定福利費を給与とは別に支払っています。
社会保険料(健康保険・介護保険・厚生年金保険)は基本的に労使折半ですが、これに加えて全額会社負担となる制度が存在します。この「見えにくい上乗せ分」こそが、企業のキャッシュフローをじわじわと圧迫する要因になっています。
法定福利費と法定外福利費の違い|勘定科目と仕訳の実務ポイント
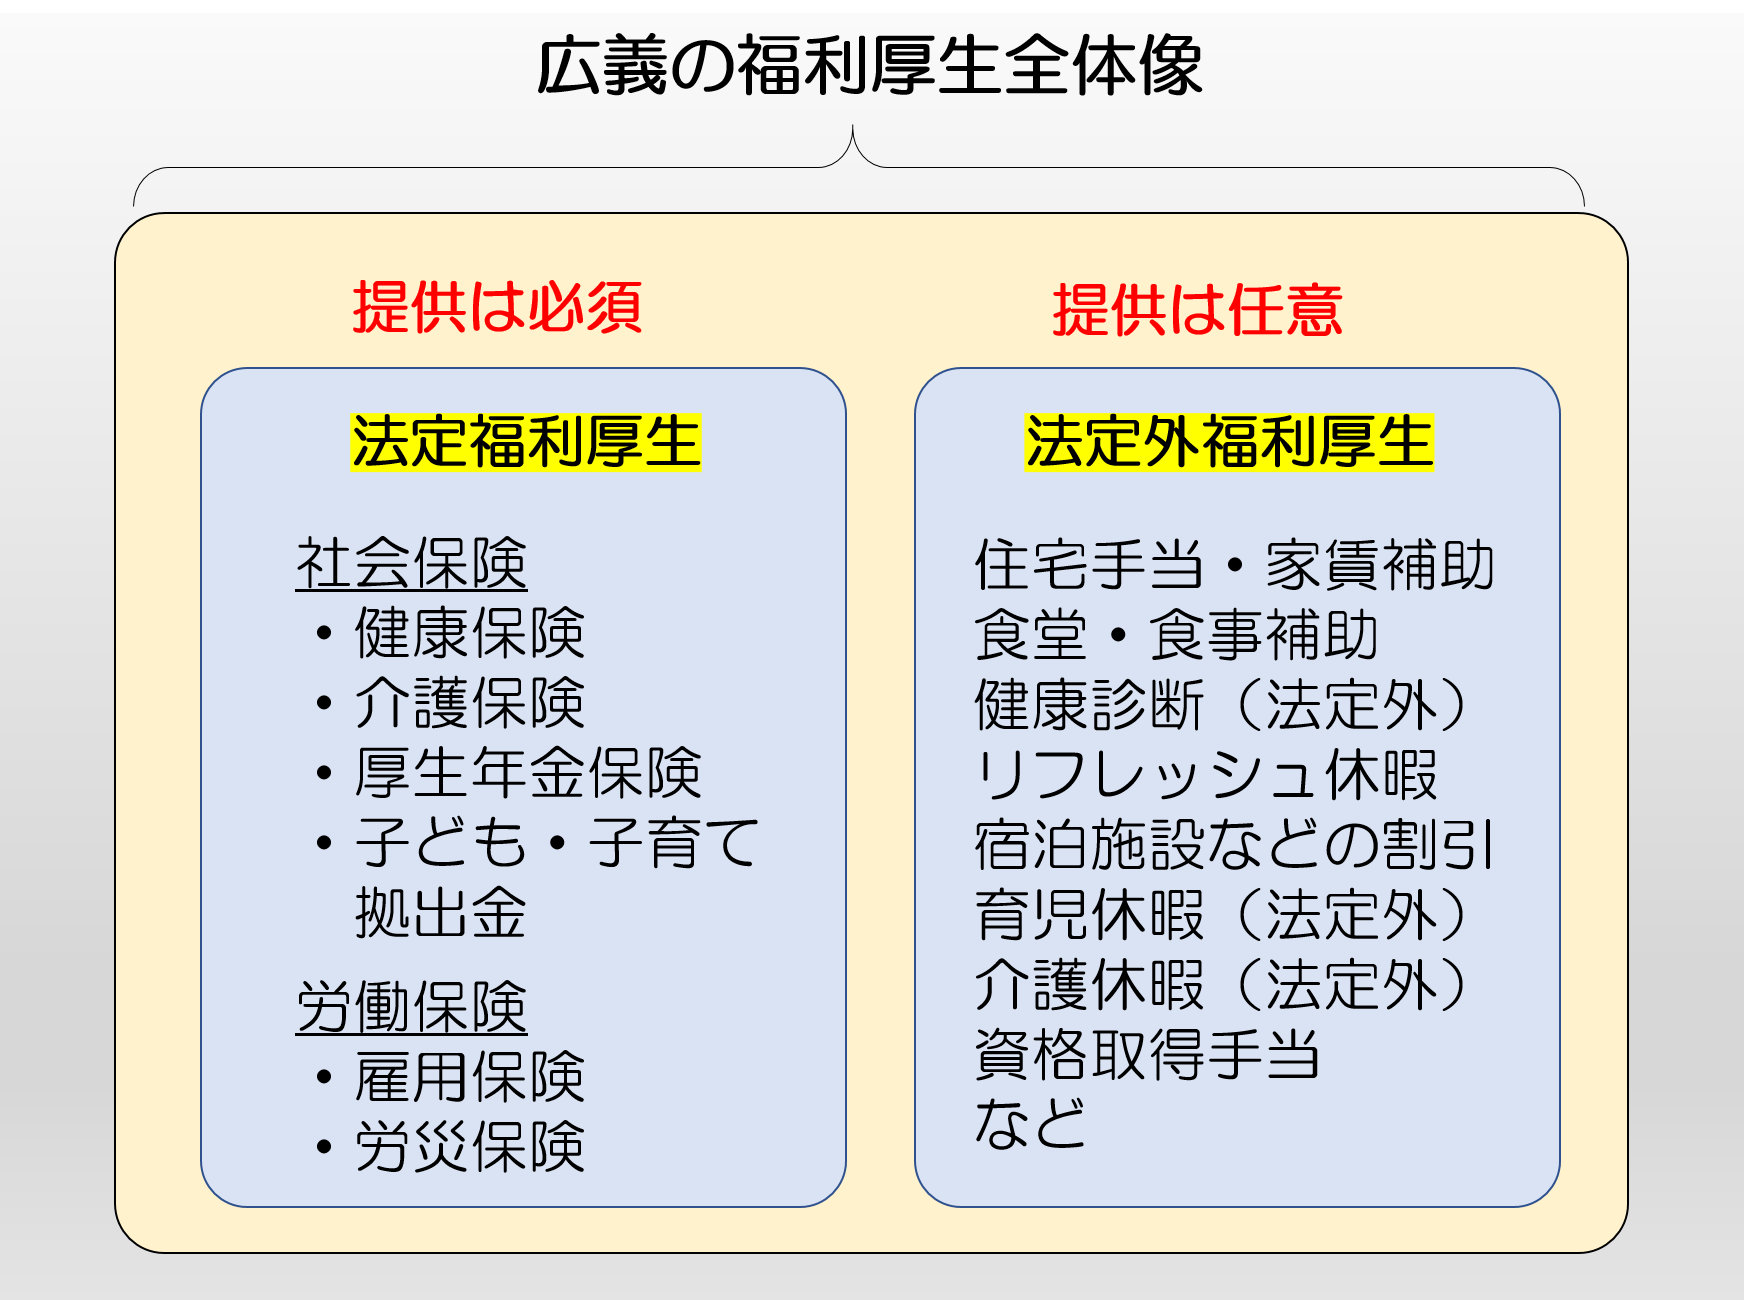
実務で頻繁に混同されるのが、法定福利費と法定外福利費の違いです。両者は福利厚生という枠組みでは共通するものの、法的拘束力と税務上の扱いにおいて決定的な境界線が存在します。
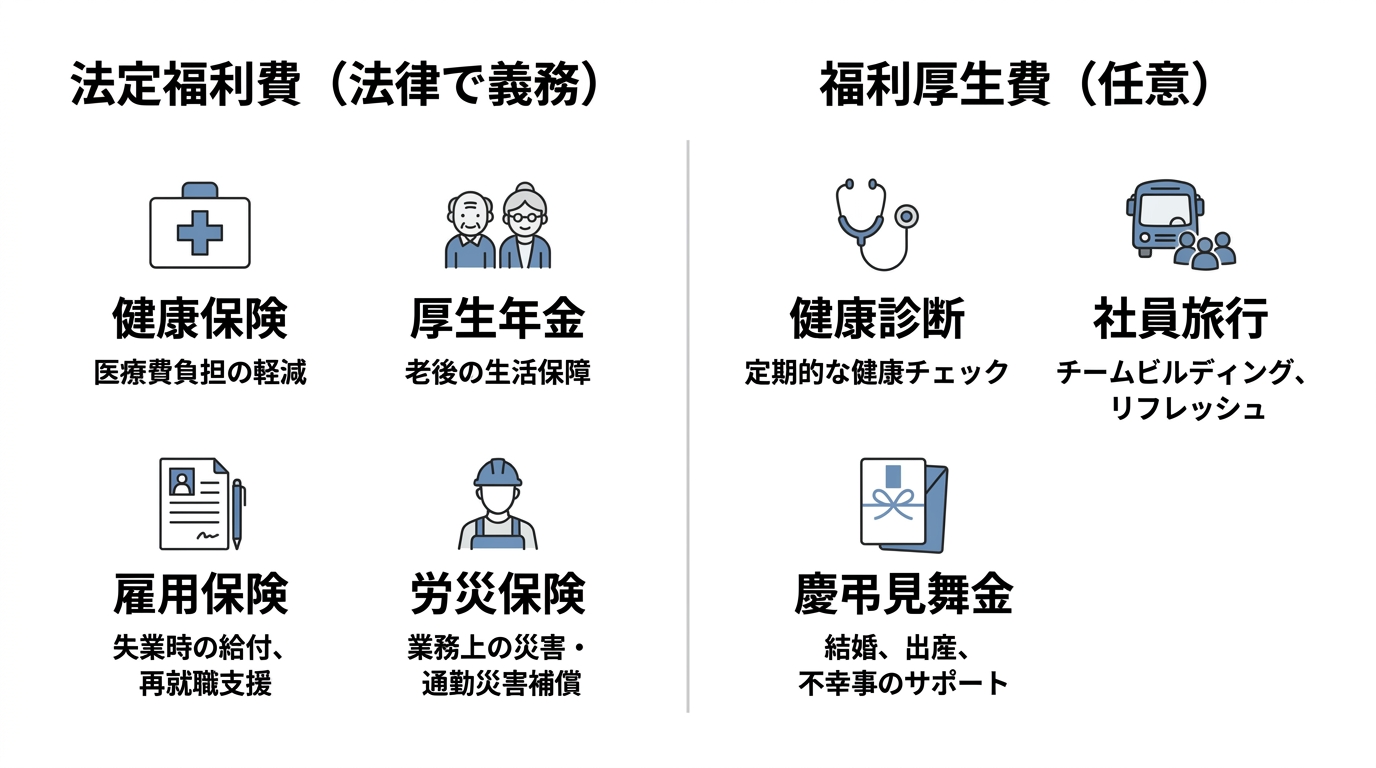
法定福利費は、法律(健康保険法、厚生年金保険法、労働保険徴収法など)によって事業主に拠出が義務付けられている費用です。一方の法定外福利費は、企業が従業員の労働環境向上や採用力強化のために任意で提供する施策を指します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
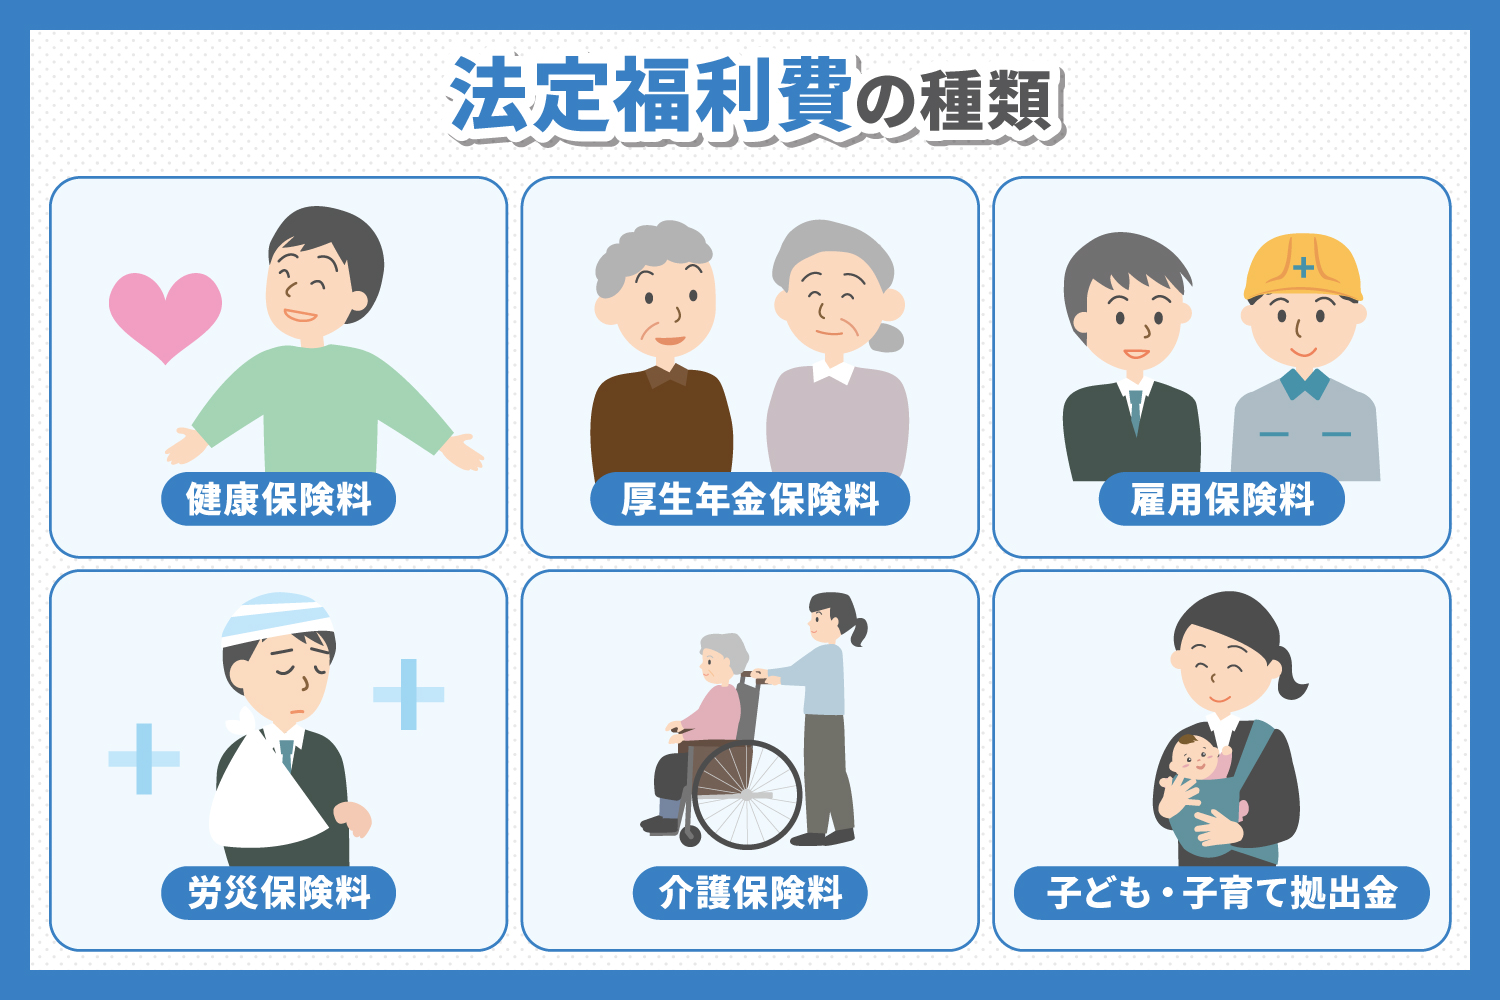
| 法的義務 | 健康保険、介護保険、厚生年金、雇用保険、労災保険、子ども・子育て拠出金 | 加入要件を満たす全労働者に義務付け(不履行は罰則あり) | 削減余地のない「確定支出」であり、削れば法令違反 |
| 法定外福利費の例 | 住宅手当、家賃補助、社員食堂の補助、慶弔見舞金、健康診断の任意オプション | 導入するかどうか、給付額の水準は企業が自由に設計 | 業績悪化時に見直しが可能だが、不利益変更には配慮が必要 |
| 勘定科目と仕訳 | 会社負担分は「法定福利費」、従業員預り分は「預り金」で処理 | 給与天引き時と保険料納付時で2段階の会計仕訳を行う | 「法定外福利費」は「福利厚生費」勘定として明確に区分するのが基本 |
会計上の注意点として、法定福利費の勘定科目と仕訳では「会社負担分」と「従業員自己負担分」を明確に切り分ける必要があります。従業員の給与支払時には、従業員負担分の社会保険料を「預り金」として処理し、翌月末の納付時に会社負担分を「法定福利費」勘定として費用計上する流れが標準的です。
【2026年最新】保険料率の内訳と法定福利費の計算方法
実際の現場で使える法定福利費の計算方法を押さえるには、各保険制度における料率と負担構造の解像度を上げる必要があります。2026年現在の各保険料率の設計は次の通りです。
まず、社会保険の主軸となる健康保険・介護保険料率です。全国健康保険協会(協会けんぽ)の場合、都道府県ごとに料率が設定されており、全国平均で約10.0%前後の水準を維持しています。これを労使で折半するため、会社負担分はおよそ約5.0%です。40歳以上64歳以下の従業員については介護保険料率(約1.6%〜1.8%)が上乗せされ、これも労使折半(会社負担は約0.8%〜0.9%)となります。
続いて、最大のボリュームを占めるのが厚生年金保険料の負担比率です。厚生年金保険料率は法律上の上限である18.300%で固定されており、会社負担割合は完全折半の9.150%となります。給与額面が大きくなるほど、この9.15%の負担が重くのしかかります。
さらに見落とされやすいのが「子ども・子育て拠出金」です。料率は0.36%と一見小さく見えますが、これは全額会社負担であり、従業員負担はゼロです。
労働保険分野では、雇用保険料と労災保険料が加わります。一般の事業における雇用保険料率は合計1.55%程度で推移しており、労働者負担が約0.60%、事業主負担が約0.95%と、会社側の負担比率がやや高めに設定されています。そして労災保険料は全額が会社負担です。デスクワーク中心の業種では0.25%〜0.3%程度ですが、建設業や製造業など危険を伴う現場作業では1.0%〜8.8%に達する区分もあります。
これらすべてを合算すると、法定福利費 会社負担割合は給与総支給額の15%台後半、現場系職種では17%超に達する計算になります。
【建設業の落とし穴】見積書の内訳明示を怠ると何が起きるか
建設業界において、法定福利費は単なる労務管理の枠を飛び越え、「事業継続を左右する法規マター」へと変貌を遂げています。発注者や元請負人に対して提出する見積書に法定福利費を明記しない行為は、取引上の深刻なトラブルを招く直接原因になります。
国土交通省は以前より、技能労働者の処遇改善と社会保険加入の徹底を目的に建設業標準見積書の活用を強力に推進してきました。下請企業が見積書を提出する際、工事価格の総額だけを記載するのではなく、「法定福利費(事業主負担分)」を独立した項目として内訳明示することが業界標準ルールです。
もし見積書の内訳明示を怠るとどうなるのか。実務現場では次のような致命的リスクが顕在化します。
第一に、元請負人から「法定福利費を含まない金額」として扱われ、結果的に法定福利費相当額を自社の利益から持ち出しで補填させられる構造に陥ります。第二に、元請負人が法定福利費相当額を一方的に差し引いて契約を結ぶ行為は、建設業法第19条の3(不当に低い請負代金の禁止)に抵触する恐れがあります。内訳が明示されていない見積書は、行政指導や法令違反の調査が入った際、適正な労務単価が確保されていたかどうかの客観的証拠になり得ません。
標準的な計算では、法定福利費相当額は「法定福利費対象額(労務費)×法定福利費率(約15%〜16%)」で算出します。この明示作業を省略することは、自社の首を絞めるだけでなく、重層下請構造の健全化を阻害する要因になります。
【実態検証】経営者・労務現場のリアルな声とネットの誤解
インターネット上の掲示板やSNSでは、法定福利費について誤った言説が散見されます。「社会保険料は給与から天引きされるものだから、会社側の腹は痛まない」「一人親方や外注に切り替えれば法定福利費はゼロにできる」といった極端な言説です。
しかし、労務管理の第一線に立つ関係者の証言を丹念に追うと、現実はまるで異なります。
都内の中堅製造業で人事を務める担当者は、業界の会合で次のように語っています。「社会保険料の折半分は、会社の通帳から毎月ごっそりと引き落とされていく。賞与月などは数百万円単位のキャッシュが一度に動くため、採用計画を立てる際は給与額面の1.2倍を人件費予算として見積もらないと資金計画が破綻する」。
また、建設業の現場監督や下請け経営者のコミュニティでも、偽装請負に対する行政の取り締まり強化が頻繁に話題に上ります。社会保険料の負担を逃れる目的で社員を形だけ「個人事業主(一人親方)」化させる手口は、近年厳格な是正指導の対象となっています。実態が労働者であると認定されれば、過去に遡って数年分の法定福利費を追徴される事例が後を絶ちません。
法定福利費から逃れる裏道はもはや存在せず、適正に計算して取引先へ価格転嫁できる構造を作ることこそが、企業を守る唯一の防壁です。

専門家が分析する組織の持続可能性とコスト防衛の判断基準
社会学や組織行動論の視点から見ると、法定福利費を巡る企業の態度は「目先の利益を優先する搾取構造」から「人的資本を守るための共有コスト」へとパラダイムシフトを迎えています。
昭和から平成にかけての日本型雇用では、社会保険料の企業負担は「見えない税金」として経営者に忌避される傾向がありました。しかし、労働人口の急減が現実のものとなった現代において、法定福利費を適切に支払い、福利厚生の土台を整えている企業でなければ、まともな人材確保は不可能です。法定福利費を削減対象と捉える組織は、従業員との間に健全な信頼関係を築けず、離職率の上昇と採用費用の高騰という二重苦に直面します。
【プロの結論】法定福利費と向き合う企業の選別・行動基準
企業が生き残るためにどのような選択を取るべきか。明確な判断基準を提示します。
【今すぐ内訳明示と適正転嫁を徹底すべき企業】
・労務費の比率が高い業種(建設業、運送業、警備業、清掃業など)
・下請・孫請のポジションにあり、元請からの値引き圧力に晒されやすい企業
・技能人材の定着率を高め、公共事業や大手案件への参画を目指す事業者
※標準見積書を用いて法定福利費を明記し、適正な単価交渉を毅然と行う体制へのシフトが不可欠です。
【危険な運用を即刻是正すべき企業】
・「外注費」名目で実質的な専属労働者を囲い込み、社会保険料を逃れようとしている事業者
・見積書で法定福利費を諸経費の中に曖昧にまとめ、値引き原資にしてしまっている企業
・社会保険料の改定率を反映せず、過去の古い料率のまま原価計算を放置している組織
※年金事務所や労働基準監督署の調査による遡及徴収リスクが極めて高く、経営破綻の引き金になります。
【法定福利費】に関するよくある質問(FAQ)
Q1:法定福利費の目安パーセンテージは、給与額面に対して全体で何%程度ですか?
A1:健康保険、介護保険、厚生年金、雇用保険、労災保険、子ども・子育て拠出金を合わせた会社負担分は、給与総支給額の約15%〜16%が目安です。労災リスクの高い建設業や製造業では、16%〜18%近くに達する場合もあります。
Q2:建設業の見積書で法定福利費を別枠記載しなかった場合、罰則はありますか?
A2:内訳記載そのものに対する直ちの刑事罰はありませんが、法定福利費を明示しないことで元請から実質的に不当に低い代金で請け負わされた場合、元請側は建設業法第19条の3違反として国土交通省や都道府県から行政指導の対象になります。また、下請側も社会保険料原資を確保できず赤字工事を強いられるリスクがあります。
Q3:会社の役員にも法定福利費は発生しますか?
A3:役員(取締役など)は原則として「労働者」ではないため、雇用保険や労災保険といった労働保険は適用されません。ただし、法人から役員報酬を受け取っている場合は、健康保険や厚生年金保険(社会保険)の加入義務があり、会社負担分の法定福利費が発生します。
Q4:パートやアルバイトの法定福利費はどのように計算しますか?
A4:労災保険は短時間のアルバイトであっても全額会社負担で適用されます。雇用保険や社会保険については、所定労働時間や賃金要件(週20時間以上、月額賃金8.8万円以上などの適用拡大基準)を満たす場合に加入義務が生じ、正社員と同様に会社負担分が発生します。
まとめ:法改正と適正な価格転嫁が企業防衛の鍵となる
法定福利費は、単に従業員の給与から引かれる金額と同額を会社が払うだけの単純な仕組みではありません。全額会社負担の制度を含めると、実質的な会社負担は給与の15%超に達し、経営の根幹を支える重要コストとなっています。
特に建設業をはじめとする取引現場では、標準見積書を用いた法定福利費の内訳明示が、下請いじめを防ぎ、健全なキャッシュフローを維持するための生命線です。曖昧な見積もりや社会保険の逃れに頼る手法は通用しなくなっています。正確な料率を把握し、胸を張って正当な法定福利費を発注者・元請企業へ請求することが、これからの時代に持続可能な経営を続けるための唯一の道筋です。 (出典: 法定 福利 費(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
