給料の額面とは?手取りとの違いや引かれる税金・保険料を徹底解明
転職時の求人票や内定通知書に記載された月給を見て胸を躍らせたものの、初めての給与振込日に通帳を確認して「なぜこんなに減っているのか」と言葉を失った経験はないでしょうか。あるいは、入社2年目の6月を迎えた朝、前月よりも手取り額が数万円単位で目減りしている現実を突きつけられ、思わず給与明細を二度見した人も少なくないはずです。
会社から提示される給与条件の基準となる「額面」と、実際に個人の銀行口座へ着金する「手取り」の間には、制度上避けられない決定的な乖離が存在します。物価高と社会保険料の負担増が続く2026年現在の日本経済において、この2つの数字の構造を正しく把握することは、生活防衛とキャリア設計における生命線といえます。求人票の数字に隠された控除のメカニズムから、手取り額の正確な割り出し方まで、経済ジャーナリズムの視点で徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:給料の額面とは基本給に各種手当を合算した「総支給額」であり、手取りはそこから社会保険料と税金が強制的に引かれた実受取額を指す。
- 要点2:額面から差し引かれる控除の大半は社会保険料(厚生年金・健康保険・雇用保険)であり、残り約2〜3割を所得税と住民税が占める。
- 要点3:手取り比率は額面に対して約75〜85%が一般的な相場であり、2026年の社会保険適用拡大などの制度改定によって手取り防衛の意識が一層求められる。
【基本解説】給料の額面とは?基本給と額面の違いや給与明細の見方を整理
給与体系を正しく理解する第一歩は、日常会話で混同されがちな用語の定義を峻別することです。一般に言われる「額面」とは、会社側が労働者に対して支払う報酬の総額、すなわち給与明細上の「総支給額」を指します。一方、求人票などで目にする「基本給」は、額面を構成する一部の土台に過ぎません。
額面給与の計算方法は、極めてシンプルな数式で成り立っています。
額面給与(総支給額) = 基本給 + 諸手当(残業手当、通勤手当、住宅手当、役職手当など)
ここで注意しなければならないのが、基本給と額面の違いです。基本給は勤続年数や職能、年齢などに応じて設定される給与の基礎部分であり、ボーナス(賞与)の支給月数や退職金の算定基準として用いられます。例えば「月給30万円」と記載されていても、内訳が「基本給20万円+固定残業手当10万円」である場合、ボーナスが「基本給の2ヶ月分」と設定されていれば、支給額は40万円(20万円×2)にとどまります。額面30万円をベースに60万円が支給されるわけではありません。
実際の給与明細の見方を押さえる際は、明細書が大きく3つのブロックに分かれている点に着目してください。1つ目は勤務日数や残業時間を記録した「勤怠」、2つ目が基本給や手当を足し合わせた「支給(額面)」、そして3つ目が会社によって天引きされる「控除」です。額面から控除の合計額を差し引いた残額こそが、明細の一番右下などに記載される「差引支給額」、すなわち手取り額となります。

【核心解明】なぜ振込額は激減するのか?給料額面と手取りの違いと控除の正体
給料額面と手取りの違いを生み出している元凶は、給与から強制的に差し引かれる「法定控除」の存在です。会社員や公務員の場合、給与支払者が国や自治体に代わって税金や保険料を給与から天引きして納付する「源泉徴収制度」および「特別徴収制度」が法的に義務付けられています。
給与明細を開いた瞬間、誰もが抱く「なぜこんなに持っていかれるのか」という疑問の正体は、以下の2大カテゴリーに集約されます。
① 社会保険料(健康保険料、厚生年金保険料、雇用保険料、40歳以上は介護保険料)
② 税金(所得税、住民税)
控除額の決まり方は、個人の意思で選べるものではありません。毎月の給与額(正確には4月〜6月の報酬を基準とした標準報酬月額)や前年の課税所得、扶養家族の有無などに応じて、法律で定められた計算式によって機械的かつ冷徹に算出されます。
手取り額の目安として、一般的には「額面の約75%〜85%」が手元に残ると言われます。しかし、この割合は年収が上がるにつれて低下します。日本は所得が高くなるほど税率が跳ね上がる累進課税制度を採用しているため、額面年収が増加するほど控除の比率が膨らみ、手取りの伸び率が鈍化していく構造が組み込まれているのです。
【徹底解剖】天引きされる「社会保険料控除」と「所得税と住民税の内訳」
多くのビジネスパーソンが「税金が高すぎる」と口にしますが、控除の内訳を詳細に分解すると、実際の支払額の約7〜8割を占めているのは税金ではなく社会保険料控除です。国税庁や厚生労働省が公開している基準をもとに、毎月何がどれだけ引かれているのかを精査します。
社会保険料の中で最も重い負担となっているのが、厚生年金保険料と健康保険料です。厚生年金保険料は標準報酬月額に対して18.3%(労使折半のため自己負担は9.15%)、健康保険料(協会けんぽ・東京都の場合など)は約10%前後(自己負担は約5%)で推移しています。これに失業手当などを支える雇用保険料(一般事業で労働者負担0.6%)が加わります。つまり、毎月の給与から約15%前後の現金が社会保険料として自動的に消えていく計算です。
さらに2026年最新社会保険の動向として見逃せないのが、短時間労働者に対する社会保険適用の段階的拡大です。企業規模要件の撤廃や勤務時間要件の緩和が進められた結果、パート・アルバイトを含むより広範な労働者が社会保険の対象となっており、手取り額をめぐる議論は正社員だけの問題ではなくなっています。
一方、税金面では所得税と住民税の内訳に時間差の罠が存在します。
所得税は、その月の支給額から社会保険料などを差し引いた課税対象額に対し、5%から最大45%の累進税率で暫定的に源泉徴収されます(年末調整で過不足が精算されます)。対する住民税は、全国一律で前年の課税所得に対して10%(区市町村民税6%+都道府県民税4%)が課されます。新社会人の1年目の手取りが比較的高く、2年目の6月から手取りがガクンと減る現象は、1年目の前年所得がゼロだったために住民税の徴収が免除されていたことによる構造的な落差です。
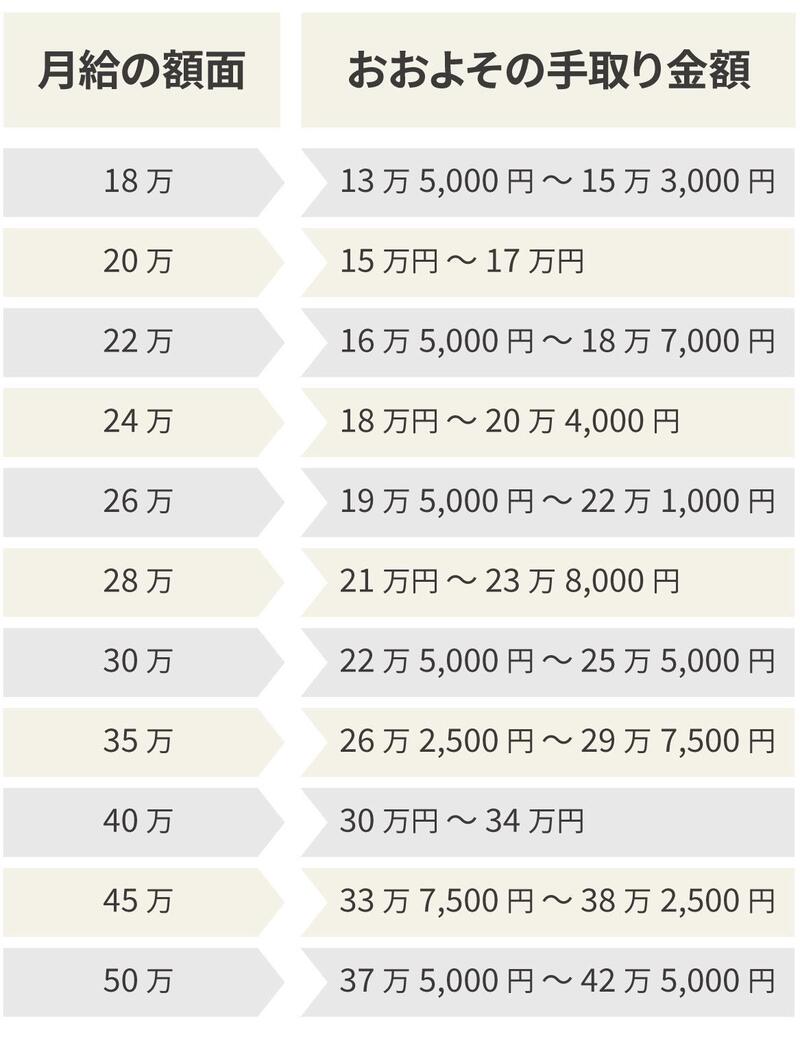
【金額別】額面手取り早見表|額面20万円の手取りと30万円の現実
日常の生活設計や家賃の上限を決める上で、自身の額面が実際いくらの手取りに変換されるのかを客観的な数字で把握することは不可欠です。独身・扶養家族なし・東京都内の協会けんぽ加入者を想定した、主要な月給ゾーンにおける控除額と手取りのシミュレーションデータを整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 額面20万円の手取り | 控除合計:約3.8万〜4.2万円 手取り額:約15.8万〜16.2万円 | 手取り率:約80% 社会保険料:約2.9万円 所得税+住民税:約1.1万円 | 新卒や若手層の典型。家賃が6万円を超えると固定費比率が高まり、貯蓄形成にシビアな自己管理が求められる水準。 |
| 額面25万円の手取り | 控除合計:約4.8万〜5.3万円 手取り額:約19.7万〜20.2万円 | 手取り率:約79〜80% 社会保険料:約3.7万円 所得税+住民税:約1.4万円 | 20代後半の中央値付近。手取り20万円の壁を越えるかどうかの境界線であり、一人暮らしの標準的防衛ライン。 |
| 額面30万円の手取り | 控除合計:約6.0万〜6.6万円 手取り額:約23.4万〜24.0万円 | 手取り率:約78% 社会保険料:約4.4万円 所得税+住民税:約1.8万円 | 月給30万の大台に乗っても約6万円強が天引き。手取りは24万円弱となり、可処分所得の実感ギャップが最も生じやすいゾーン。 |
| 額面40万円の手取り | 控除合計:約8.5万〜9.5万円 手取り額:約30.5万〜31.5万円 | 手取り率:約76〜77% 社会保険料:約5.9万円 所得税+住民税:約3.1万円 | 中堅リーダー層。控除額がほぼ10万円近くに達し、所得税率の上昇に伴って手取り率の漸減が顕著になり始める。 |
| 額面50万円の手取り | 控除合計:約11.5万〜12.8万円 手取り額:約37.2万〜38.5万円 | 手取り率:約74〜75% 社会保険料:約7.2万円 所得税+住民税:約5.0万円 | 管理職層。額面では年間600万円規模でも、月間手取りは40万円を割り込む。税負担感が極めて強くなる水準。 |
上記の額面手取り早見表から明らかなように、額面20万円の手取りは約16万円、額面30万円の手取りは約23.5万円となります。給与交渉や生活費のシミュレーションを行う際は、「額面×0.8」で概算を弾き、安全側に倒すなら「額面×0.75」で見積もる姿勢が現実的です。
【実態検証】「手取りが少なすぎる」SNSの悲鳴と労働現場のリアル
X(旧Twitter)や各種SNS、知恵袋などの掲示板には、毎月の給与日になると「額面と手取りの差がエグい」「毎日必死に働いているのに手取り16万でどう暮らせというのか」といった生々しい投稿が数万件規模で溢れかえります。この集団的な怨嗟の声の背景には、単なる感情論にとどまらない深刻な構造的歪みが横たわっています。
現場取材で多く聞かれるのは、いわゆる「2年目の住民税ショック」に直面した若手社員の困惑です。都内のIT関連企業に勤務する入社2年目の男性社員(24歳)は、取材に対してこう打ち明けます。
「1年目は昇給がなくても手取りで18万円近くありました。ところが2年目の春に基本給が5,000円上がったにもかかわらず、6月から住民税の引き落としが始まり、手取りが17万円台前半に下がってしまったのです。昇給したはずなのに手取りが減るという現実に直面し、働くモチベーションを見失いそうになりました」
社会心理学の領域では、労働者が労働の対価として認知する報酬と、実際に手元に残る可処分所得の乖離が大きくなるほど「心理的契約の侵害」や強い徒労感を感じやすいことが知られています。会社は「月給30万円分の価値を提供している」と主張し、労働者は「口座には23万円しか入っていない」と認識する。この約7万円の認知的不協和こそが、現場の不満を生み出す根本原因となっています。
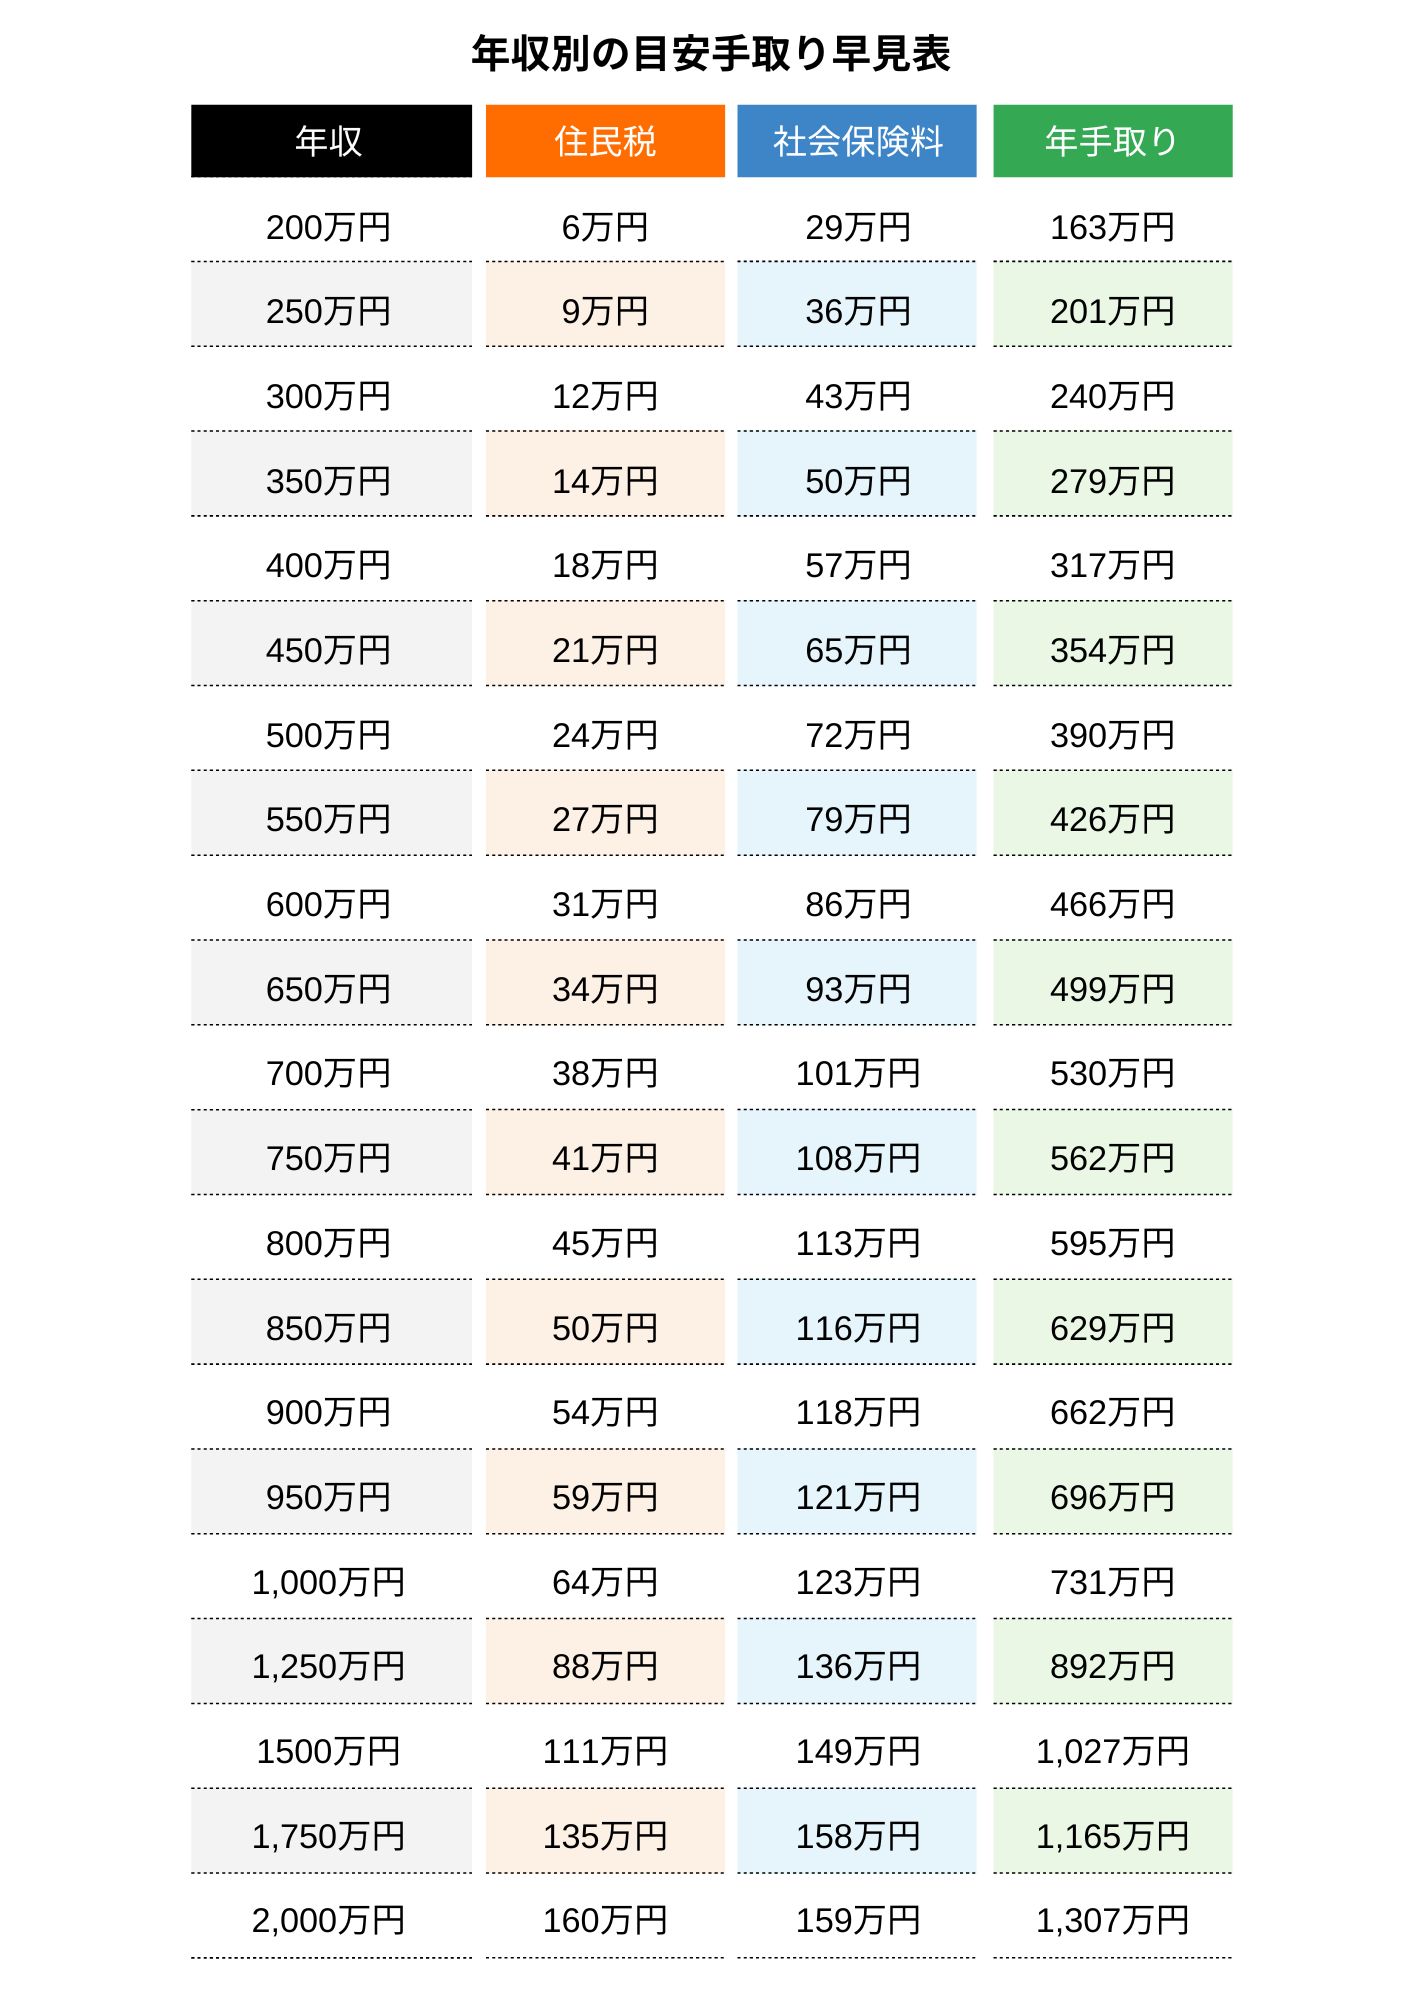
一般に知られていない盲点とネットの誤解|手当の罠とボーナスの税率
ネット上の情報や同僚同士の噂話の中には、給与制度に関する誤解や見落とされがちな盲点が無数に存在します。損をしないために知っておくべき代表的な2つの罠を解説します。
1つ目は、「通勤交通費は非課税だから控除に関係ない」という誤解です。所得税法上、通勤手当は月15万円まで非課税とされており、所得税の計算からは除外されます。しかし、社会保険料を計算する基準となる「標準報酬月額」においては、なんと通勤手当も全額が報酬として合算されます。つまり、遠方から多額の通勤費をかけて出社している人は、近場に住んで通勤費が安い同僚と比べて標準報酬月額の等級が上がり、毎月天引きされる健康保険料や厚生年金保険料が高くなって手取りが削られるという逆転現象が起きるのです。
2つ目は、「ボーナスは月給よりも税率が低くて手取りが多い」という錯覚です。実際には真逆であり、ボーナスの手取り率は月給と同等か、場合によってはそれ以下に落ち込みます。賞与に対しても月給とほぼ同率の社会保険料(健康保険・厚生年金・雇用保険)が引かれた上で、前月の給与から算出された「賞与に対する源泉徴収税率」が全額に適用されます。結果として、額面50万円のボーナスが支給されても、手取りは38万〜40万円前後にまで目減りします。
【プロの結論】転職や求人票チェックで後悔しないための判断基準
給与の額面と手取りの構造を理解した上で、求人票を評価し、自身のキャリアを選択する際には明確な選別基準が必要です。目先の額面提示に惑わされず、手元に残る実質的な富を最大化するための判断軸を提示します。
額面提示を鵜呑みにして後悔しやすい人の特徴
- 求人票の「月給〇〇万円」の数字だけを見て、家賃や固定費を割り出してしまう人
- 基本給と固定残業手当(みなし残業代)の内訳を確認せず、ボーナス額を過大に見積もる人
- 副業や投資による節税・生活防衛の手段を持たず、給与からの天引きを不可抗力として放置している人
手取りを最大化し堅実に資産を守れる人の判断基準
- 内定承諾前に「基本給」「固定手当」「賞与の算定基準」を労働条件通知書で細かく照合できる人
- 額面の数字ではなく「額面×0.75〜0.80」で算出した手取り額をベースに、手取りの25%以内に家賃を抑える人
- iDeCo(個人型確定拠出年金)やふるさと納税など、所得控除を活用して自ら所得税・住民税を圧縮する行動をとれる人
額面という数字は会社側の「コストの総額」であり、あなたの生活を支えるのはあくまで「手取り」です。提示された額面に潜む手当の構成比や控除の規模を冷静に見極めるリテラシーこそが、インフレと負担増の時代を生き抜く防壁となります。
【給料 額面 と は】に関するよくある質問(FAQ)
Q1:求人票に書かれている給与表記は「額面」ですか?それとも「手取り」ですか?
A1:求人票や労働条件通知書に記載されている給与額は、100%「額面(総支給額)」です。労働者の扶養状況や前年所得によって控除額が一人ひとり異なるため、会社側が事前に個人の手取り額を算出して掲載することは法制度上できません。提示された金額から約2割前後は引かれる前提で計画を立ててください。
Q2:額面20万円の場合、実際に口座へ振り込まれる手取りはいくらになりますか?
A2:独身で扶養家族がいない一般的な会社員の場合、手取り額はおおむね「約15.8万円〜16.2万円」となります。内訳としては、厚生年金保険料や健康保険料などの社会保険料が約2.9万円、所得税と住民税が合わせて約1.1万円程度差し引かれます(入社1年目で前年所得がない場合は住民税が引かれないため、約16.8万円程度となります)。
Q3:額面給与が同じ30万円なのに、同僚と手取り額が違うのはなぜですか?
A3:手取り額を決定する控除の計算には個人的な諸条件が反映されるためです。配偶者や子どもの有無による「扶養控除」の適用、前年の年収差による「住民税」の金額差、40歳以上で発生する「介護保険料」の有無、さらには遠距離通勤手当の多寡による社会保険料等級の変動などが重なることで、同じ額面30万円であっても手取りに1万〜2万円以上の差が生じます。
まとめ:額面と手取りのギャップを理解し、手元に残る資金を守る
給料の「額面」と「手取り」の違いは、単に数万円が消えるという話にとどまらず、日本の社会保障制度と税制が労働者の給与に直結している証拠そのものです。会社から支払われる額面給与から、年金・医療・雇用を支える社会保険料と国や自治体を維持する税金が引かれ、最終的な手取りが形成されます。
2026年を生きるビジネスパーソンにとって、給与明細を「見ないで捨てる紙」から「自身の資産状況を診断するカルテ」へと意識を変えることが第一歩となります。額面の数字に一喜一憂するのではなく、正確な手取り額を把握した上で生活水準を設計し、制度を活用した賢明な生活防衛を実践していくことが、これからの時代に最も求められる経済リテラシーです。 (出典: 給料 額面 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
