大学4年間の総費用はいくら?国公立・私立の格差と隠れた負担の真相
子どもの進路選択が本格化する時期を迎えると、どの家庭でも避けて通れないのが教育費の現実的な試算です。パンフレットや大学の公式ウェブサイトに掲載されている「授業料」の数字だけを見て資金計画を立てていた保護者が、受験期から入学直後にかけて次々と押し寄せる予想外の請求に青ざめる光景は、今や決して珍しくありません。
文部科学省の学費調査や日本学生支援機構(JASSO)の生活費統計を精査すると、国公立大学と私立大学、さらには文系と理系の専攻選択によって、卒業までに必要なトータルコストには数百万円規模の圧倒的な格差が存在します。さらに、実家を離れて一人暮らしを始めるケースでは、住居費や物価高騰が直撃し、家計への負担は跳ね上がります。本稿では、2026年現在の客観的統計データと現場の一次証言をもとに、大学4年間の真の総費用と家計を守るための実践的な防衛策を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:大学4年間の総費用は国公立実家通学の約500万円から私立理系一人暮らしの1,200万円超まで、進路と居住形態によって最大700万円以上の開きが生じる。
- 要点2:受験料や併願校の入学延納金、新生活準備金など、入学式を迎える前に現金で数十万〜100万円以上が消える「見落としがちな初期費用」が家計を圧迫する。
- 要点3:2026年最新の多子世帯向け支援制度の適用条件を見極めつつ、奨学金や教育ローンの返済リスクを直視した上で、親子間の冷静な資金分担と心理的境界線の設定が不可欠である。
【2026年最新試算】大学4年間の総費用はいくら?国公立と私立文系・理系の衝撃格差
大学進学にかかるお金を考える際、最も根本的な誤解は「学費=大学生活の総費用」と捉えてしまう点にあります。実際に親が工面しなければならないのは、大学に納める納付金に加え、日々の食費や住居費、通学定期代、教材費を合算した「生活全体の維持コスト」です。
文部科学省が公表している標準額および各大学の納付金データによると、国公立大学4年間費用としての学費総額は、入学金約28万2,000円と年額授業料約53万5,800円を合わせて約242万5,000円が基準となります。公立大学の場合は地域外からの進学で入学金が若干上乗せされるものの、授業料の水準はおおむね国立に準じています。
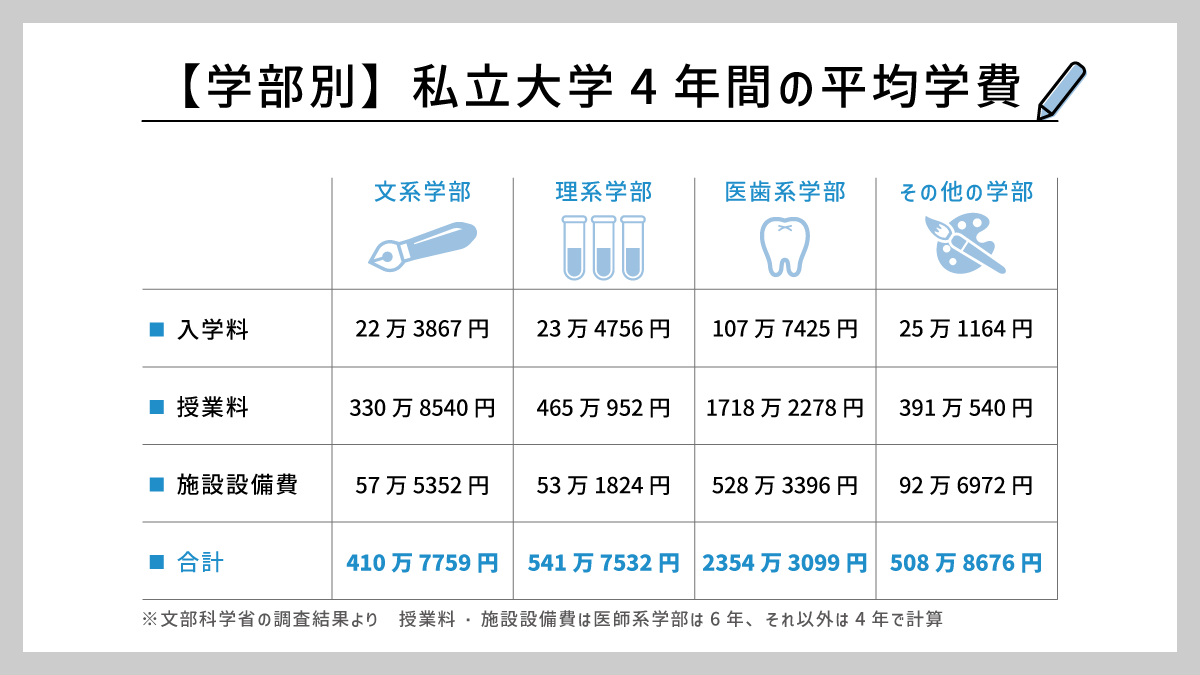
対照的に私立大学の世界では、学部系統による二極化が顕著です。私立大学文系4年間費用の授業料・施設設備費等の学費合計は平均約410万〜430万円ですが、実験実習費や高額な設備維持費が加算される私立大学理系費用総額は平均約550万〜600万円に達します。理系は文系の約1.4倍から1.5倍に膨らむ計算です。さらに極端な例として、私立医学部6年間費用に目を向けると、6年間の学費総額だけで2,000万〜4,500万円超という別次元の資金力が要求されます。
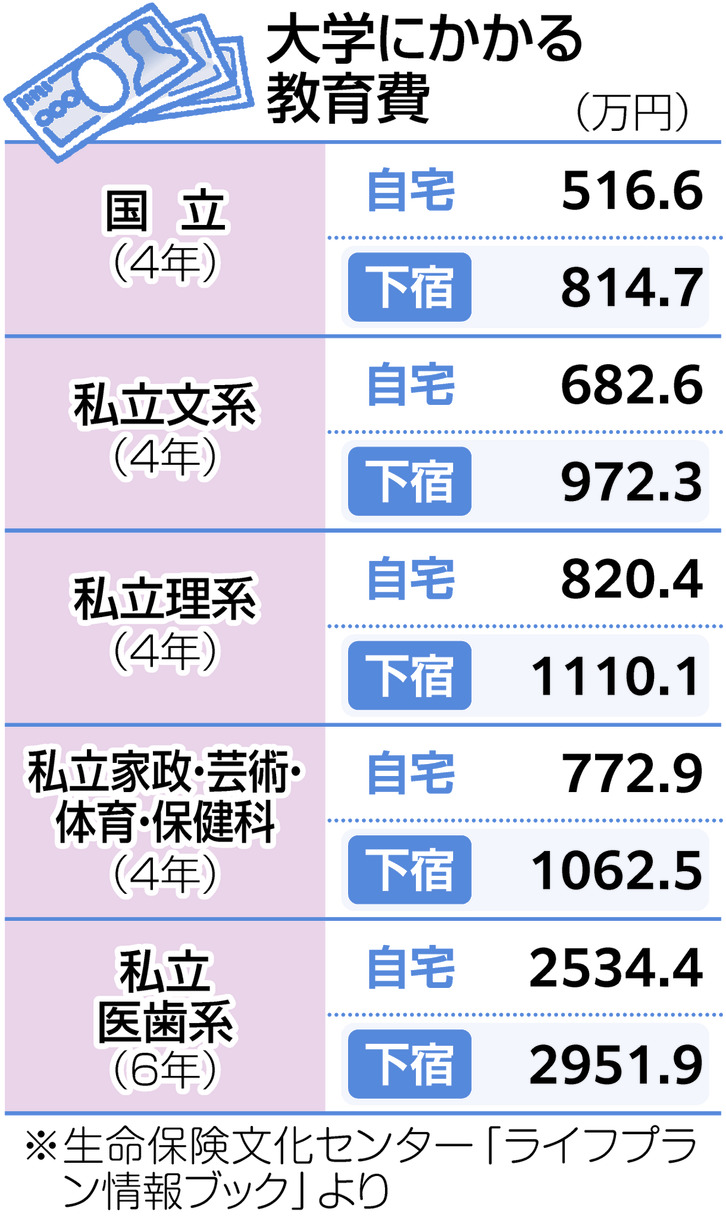
ここに一人暮らしの生活費が加わると、格差はさらに拡大します。2026年時点の各種公的統計を総合すると、自宅外通学(一人暮らし)の4年間の総費用は、国立大学で約770万〜820万円、私立大学では約1,126万〜1,176万円が一般的な相場となっています。実家通学の国立大学生が総額約500万円前後で卒業できるのに対し、一人暮らしの私立理系生は1,200万円前後に達し、その差は実に700万円以上に及びます。
| 進路パターン・専攻 | 詳細・数値データ(学費+生活費) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 国公立大学(実家通学) | 学費約243万円+自宅通学費・小遣い等 | 総額 約480万〜520万円 | 経済的合理性が極めて高く、家計の防衛ラインとして最も堅実。 |
| 国公立大学(一人暮らし) | 学費約243万円+4年間の下宿生活費 | 総額 約770万〜820万円 | 学費の安さが下宿代で相殺され、私立実家通学を上回る負担に。 |
| 私立文系(実家通学) | 学費約420万円+通学費・教材費・諸費 | 総額 約680万〜730万円 | 全国の大学学費平均の基準値。定期代や交際費の管理が鍵。 |
| 私立文系(一人暮らし) | 学費約420万円+家賃・生活費・仕送り | 総額 約980万〜1,050万円 | 大台の1,000万円前後に到達。事前の資金準備なしでは借入必至。 |
| 私立理系(一人暮らし) | 学費約580万円+実験実習費+下宿費 | 総額 約1,150万〜1,220万円 | 授業と実験でバイト時間が制限されやすく、仕送り依存度が高まる。 |
| 私立医学部(6年間) | 学費約2,000万〜4,500万円+実習生活費 | 総額 約3,000万〜5,000万円超 | 給付型奨学金や地域枠制度の精査が必須。一般家庭の貯蓄のみでは困難。 |
募集要項には載らない「隠れた出費」の真相|受験から入学までに消える100万円超の現実
大学費用を試算する家庭が最初に直面するトラップは、「入学式よりも前に、まとまった現金が手元から消えていく」というキャッシュフローの現実です。
日本政策金融公庫などの教育費負担調査によると、大学受験費用総額は国公立志望者で約30万〜40万円、私立複数校を併願する家庭では約50万〜80万円に達します。共通テストの出願手数料(1万8,000円)を皮切りに、私立大学一般選抜の受験料(1学部あたり約3万5,000円)が併願数に応じて積み上がります。遠方の大学を受験する場合は、新幹線・飛行機代や宿泊費として、親子2人分で1回あたり10万円単位の現金を瞬時に消費します。
さらに深刻なのが、入学金授業料納付時期のスケジュールと「併願校キープ代」と呼ばれる捨て金問題です。多くの私立大学では、合格発表から1〜2週間以内に、第1次手続きとして入学金(約20万〜30万円)の納付を義務付けています。本命である国公立大学の前期試験合格発表(3月上旬)を待つためには、2月中旬に合格が出た併願校へ「権利確保のためだけの入学金」を払い込まざるを得ません。
この入学金は、他大学へ進学しても原則として返還されません。現場の受験生家庭を取材すると、「本命の前に2校の入学金を納め、結果的に50万円以上が消えた」という事例は日常茶飯事です。これに加えて、大学指定の高スペックノートPC購入(約15万〜25万円)、入学式用リクルートスーツ一式(約5万〜8万円)、後援会費や同窓会費などの諸会費(約5万〜10万円)が加わり、初年度の第1四半期だけで軽々と100万円以上の現金を溶かしていきます。
【生活費の内訳】一人暮らしと実家通学で生じる経済的断絶と仕送りの相場
進学に伴って実家を離れる場合、学費とは完全に別枠でランニングコストが発生します。JASSOが実施した学生生活調査をベースに分析した大学一人暮らし費用内訳の月額目安は以下の通りです。
家賃・共益費が約5万5,000〜6万5,000円(都市部では7万〜8万円台)、食費が物価高騰の影響を受けて約2万8,000〜3万5,000円、水道光熱費が約8,000〜1万1,000円、通信費・教養娯楽費が約1万5,000円、雑費等を含めると、一人暮らしを維持するための最低支出は月額約11万5,000〜13万円に達します。年間換算では約140万〜155万円、4年間では約560万〜620万円が純粋な生活費として消費されます。
これに対し、保護者からの大学生生活費仕送り平均は月額約7万〜8万5,000円程度で頭打ちとなっています。毎月4万〜5万円のギャップが生じるため、学生本人がアルバイトで埋め合わせる構造が常態化しています。しかし、実験やレポート課題が膨大な理系学部や教育・看護系実習の期間中は、十分なシフトを入れることができず、最終的に親からの追加仕送りや緊急の送金に依存せざるを得ないのが実態です。
【実態検証】利用者の生の声と現場目線で見えたリアル|「在学中だけで1,500万円」の手記から
公的機関の「平均値」からはこぼれ落ちてしまう、リアルな家族の出費手記やオンラインコミュニティの告白には、切実な現場の現実が刻まれています。
ある大手メディアの体験手記で話題となった「私立大学4年間にかかった実費全公開」のレポートでは、地方から首都圏の私立文系大学に進学させた保護者が、4年間で投じた総額が約1,505万円に達した詳細が明かされています。内訳を精査すると、学費(約420万円)と標準的な仕送り(約400万円)に加え、賃貸契約の更新料、夏休みや年末年始の帰省費用(年2〜3回で約15万円)、教職課程の合宿費用、短期海外留学費用(約120万円)、就活時の都内移動・宿泊費、そして大学2年次に取得した普通自動車免許代(約32万円)などが積み重なった結果でした。
SNSやネット掲示板の相談スレッドでも、次のような悲痛な声が後を絶ちません。
「高校までは『国立に行ってくれれば安心』と考えていたが、地方の国立大学に決まった瞬間、アパート契約の敷金礼金、家電家具の購入で一気に70万円が吹き飛んだ。学費は安くても、自宅から通える私立大学の方が結果的に安上がりだったのではないかと頭を抱えている」(40代・保護者)
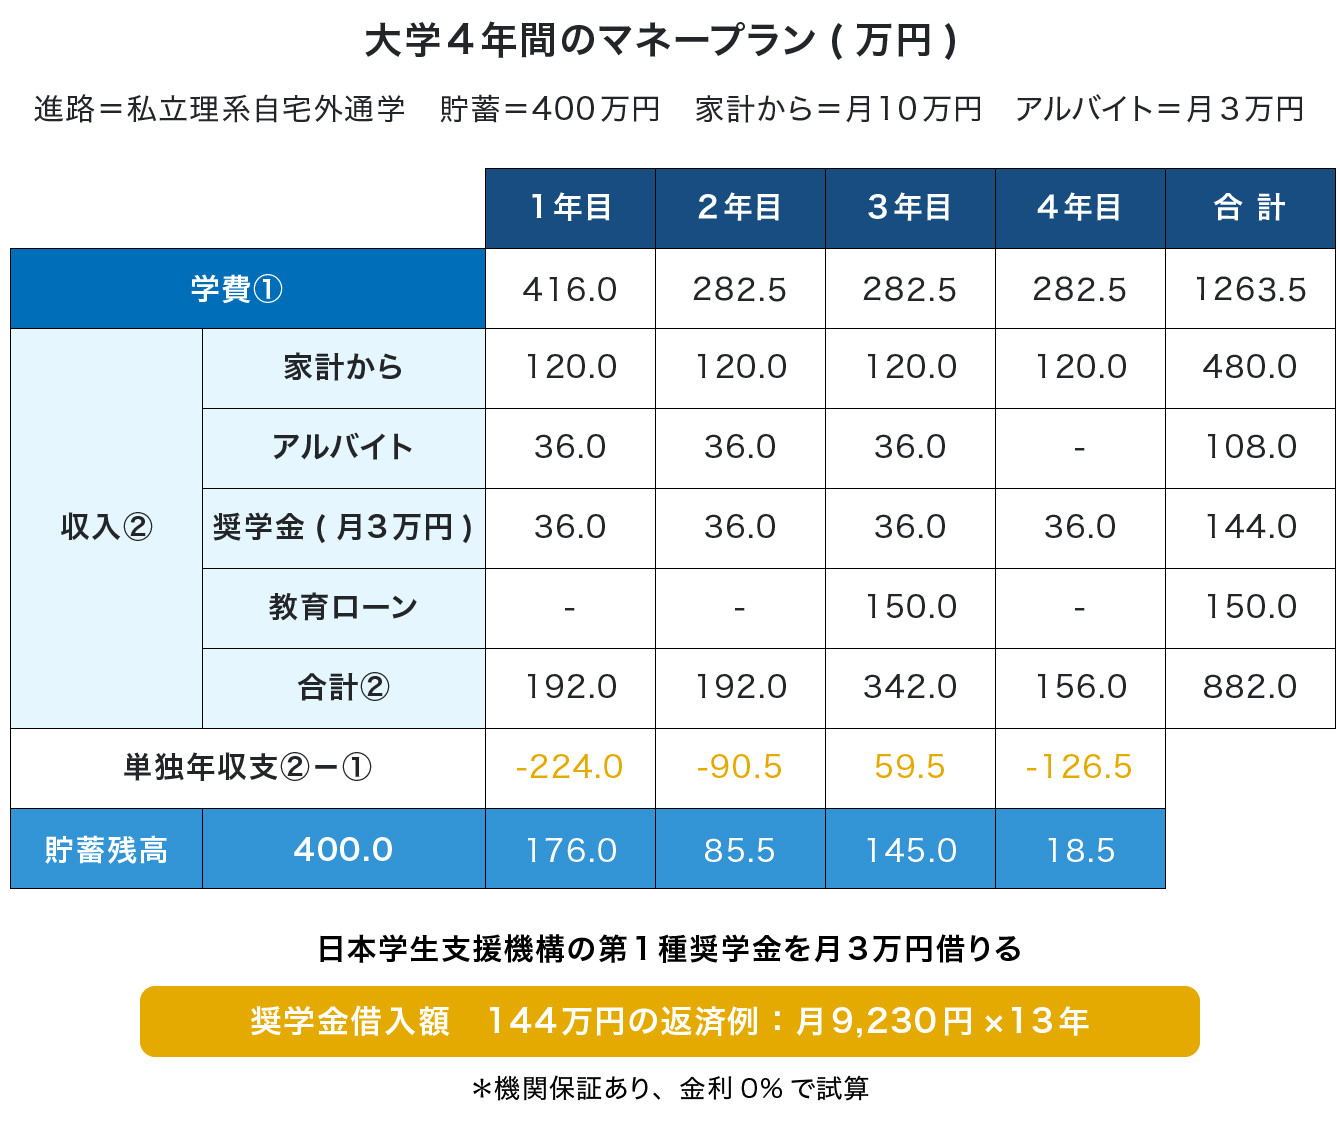
こうした出費を支えきれず、奨学金返済負担の実態が若者の足かせとなるケースも深刻です。JASSOの貸与型奨学金を利用する学生は全体の約3人に1人にのぼり、有利子の「第二種奨学金」を中心に、卒業時の借入総額が300万〜400万円に達する例は珍しくありません。新社会人となった瞬間から、月々約1万5,000〜2万円の返済が15〜20年にわたって重くのしかかり、結婚や住宅購入を躊躇させる構造的要因となっています。
一般に知られていない盲点とネットの誤解|「大学無償化」を過信してはいけない理由
教育費をめぐる情報の中で、近年最も多くの誤解を生んでいるのが高等教育修学支援新制度、いわゆる「大学無償化」に関する言説です。
大学無償化制度2026年最新の動向として、扶養する子どもが3人以上いる「多子世帯」を対象に所得制限を撤廃して授業料等を支援する拡充策が注目を集めています。しかし、ネット上で散見される「子どもが3人いれば大学費用がすべてタダになる」という言説は完全な誤りです。
国の制度で支援される金額には明確な上限が設定されています。私立大学の場合、授業料支援の上限は約70万円、入学金の上限は約26万円です。私立理系のように年間授業料が120万〜150万円に達する学部では、差額の50万〜80万円は依然として自己負担となります。さらに、最も重要な落とし穴は「扶養する子どもが3人以上いる期間」に限定される点です。例えば、第1子が大学4年生の時に長男が就職して扶養から外れた場合、その瞬間に多子世帯の要件を満たさなくなり、下の子どもたちの支援額が激減または停止するという「扶養カウントの崖」が存在します。
「無償化されるから貯金は不要」とタカをくくっていると、進学後の制度改定や家族構成の変化によって突然満額の学費請求が届き、資金ショートに陥るリスクを排除できません。
【プロの結論】破綻を防ぐ教育資金準備法と親子関係の「心理的境界線」
大学4年間の出費による家計破綻を防ぎ、子どもを健やかに社会へと送り出すためには、感情論を排した資金戦略と、家族社会学的な視点に基づく意識改革が求められます。
教育資金準備の現実的ポートフォリオ
子どもの高校在学中から実践すべき大学教育資金準備方法の鉄則は、「現金預金」と「資産形成」のハイブリッド管理です。入学前の受験料や併願校キープ代、引越し費用はすべて「即時引き出せる現金預金」で最低150万円を確保しておかなければなりません。一方、将来の学費支払いに向けては、新NISAの成長投資枠などを活用して運用益非課税の恩恵を受けつつ、進学の2〜3年前から徐々にリスク資産を預貯金へシフトさせる「利益確定の出口戦略」が不可欠です。
万が一、病気やリストラ等で大学費用払えない場合の対策が必要になった局面では、安易に高金利な民間のカードローンに頼るのではなく、大学独自の学費分納・延納制度を申請するのが第一歩です。その上で、日本政策金融公庫の「国の教育ローン」や、JASSOの緊急採用奨学金(家計急変事由)の窓口に即座に相談する行動力が身を守ります。
家族社会学の視点:共依存を脱し「心理的バウンダリー」を引く
日本の昭和・平成期に美徳とされてきた「親は身を削ってでも子どもの教育費を全額背負うべきだ」という無制限の自己犠牲精神は、長引く実質賃金の停滞と老後資金の不安が重なる現代においては極めて危険な思想です。親が自身の老後資金を取り崩して子どもの大学費用を捻出した結果、親の老後破綻によって将来子どもが経済的介護を背負わされるという、悲劇的な共依存関係が社会問題化しています。
親と子の間には、健全な「心理的バウンダリー(境界線)」を引かなければなりません。「親が出せるのはここまで。これ以上の学費や一人暮らしの家賃は、貸与型奨学金や本人のアルバイトでまかなう」という冷徹なまでの情報開示とルール作りこそが、子どもの経済的自立を育みます。
▼ 一人暮らし・私立理系を推奨できる家庭:
- 高校卒業時点で、学費と生活費の予備費として現金預金が600万円以上確保できている。
- 親の老後資金(年金見込み額+退職金等)が教育費と完全に切り離されて保全されている。
- 子ども自身が「なぜその大学・学部でなければならないのか」を明確に言語化できている。
▼ 自宅通学または国公立への進路再考を強く推奨する家庭:
- 親の老後資金を取り崩さなければ初年度納付金が払えない状況にある。
- 「みんなが一人暮らしをしているから」「大学名が有名だから」という曖昧な動機で下宿を希望している。
- 卒業時に数百万円規模の有利子奨学金返済を子ども単独で背負うリスクを親子双方が理解していない。
【大学4年間の費用】に関するよくある質問(FAQ)
Q1:国公立と私立文系・理系で学費にここまで大きな差が出るのはなぜですか?
A1:国公立大学は国の税金(運営費交付金)によって標準額が低く抑えられているのに対し、私立大学は主に学生の学費によって学校法人が運営されているためです。特に理系学部は、文系に比べて最新の実験設備、薬品、PC環境、教員1人あたりの学生数制限など、巨額のランニングコストが日常的に発生するため、施設設備費や実験実習費が上乗せされる構造になっています。
Q2:入学金や授業料の支払いがどうしても間に合わない場合、どうすればいいですか?
A2:納付期限が過ぎると自動的に合格取消や除籍となる場合が多いため、期限前に大学の学生課や会計課へ「延納・分納願」を提出することが鉄則です。多くの大学で最長数カ月の延納措置が認められています。また、国の教育ローン(日本政策金融公庫)は申請から融資実行まで2〜3週間程度かかるため、合格発表の前に仮申し込みを行っておくことが資金ショートを防ぐ防衛策になります。
Q3:教育ローンと奨学金はどちらを優先して利用すべきですか?
A3:返済責任の主体が異なります。教育ローンは「保護者」が借りて返済し、奨学金は「学生本人」が卒業後に返済します。まずは無利子(第一種)の奨学金や給付型奨学金の対象になるかを確認し、貸与型を利用する場合でも子どもの社会人スタート時の返済額が月収の10%を超えないよう計算してください。入学金などの「入学前費用」は奨学金では間に合わないため、この部分は国の教育ローンで補うのがセオリーです。
まとめ:今後の動向と失敗しないための判断基準
大学4年間の費用は、国公立大学の実家通学であれば約500万円で収まる一方、一人暮らしの私立理系では1,200万円を超え、専攻やライフスタイルによって2倍以上の断絶が生まれます。さらに、受験料や併願校キープ代といった「入学前の見えない出費」が、家計の流動性を容赦なく奪っていきます。
教育費のインフレと物価上昇が同時に進む現在において、「子どもの夢だから」という感情だけで白紙の小切手を切る時代は終わりました。最新の支援制度を冷徹に精査し、親の老後を守りながら子どもを自立させるための境界線をどこに引くのか。受験が本格化する前に親子でテーブルを囲み、電卓を叩きながら現実のマネープランを共有することこそが、後悔のない進路選択を実現する唯一の道です。 (出典: 大学 4 年間 費用(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
